


Arm Holdings PLC(ARM)股票11月13日开盘下跌3.25%:投资者必看的核心信息


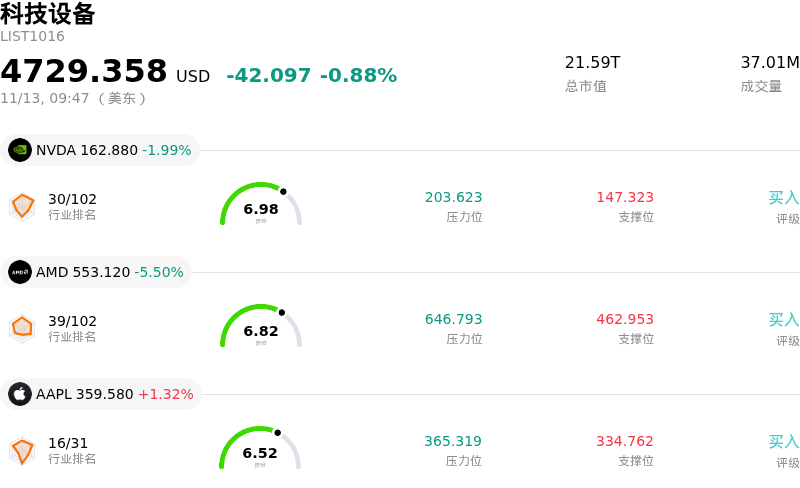
Arm Holdings PLC (ARM) 开盘下跌3.25%, 所属行业科技设备下跌0.88% ,公司涨幅跑输行业涨幅,行业成交额前三股票 英伟达 (NVDA) 下跌 1.58%;超威半导体 (AMD) 下跌 5.37%;苹果 (AAPL) 上涨 1.47%。
今日是什么导致了Arm Holdings PLC(ARM)股价下跌?
Arm Holdings在交易时段面临下行压力,这综合反映了半导体板块整体走弱、市场对估值的敏感性,以及对其特许权使用费和授权许可收入增长兑现时点的持续审视。随着高贝塔科技股遭遇集中抛售,相较于整个半导体板块,Arm高企的估值倍数使其迅速成为机构投资者获利了结与投资组合去风险的首选标的。
主要的基本面利空因素在于知识产权(IP)许可交易具有周期性与不均衡的特征。尽管Arm凭借其最新架构继续展现出结构性增长动能,但机构投资者仍对其许可合同的季度波动以及特许权使用费变现步伐保持谨慎。虽然向先进制程节点架构的迁移带来了更高的单芯片特许权使用费率,但全球智能手机出货量持续处于成熟期,仍在抑制短期营收的再次加速,从而部分抵消了市场对边缘人工智能整合的热情。
板块层面的轮动也是造成此次下跌的原因之一。在宏观经济不确定性以及基准国债收益率波动的推动下,整个半导体板块出现避险情绪,对长久期成长型资产的估值倍数造成了尤为沉重的挤压。随着市场参与者将流动性转向估值更低的周期性硬件标的或更具防御性的市场板块,享有高估值溢价的知识产权提供商面临着更严峻的估值收缩压力。
此外,竞争格局与生态系统的最新动向依然是机构配置者长期争论的焦点。行业对RISC-V等替代性开源架构的持续投资,加之与核心生态合作伙伴之间的法律及合同摩擦,持续对市场情绪构成阶段性压制。尽管Arm在移动端保持着坚固的护城河,并在超大规模数据中心计算领域的版图不断扩大,但合作伙伴关系或采用时间表上的任何潜在摩擦,往往都会迅速触发算法交易台与基本面交易台的避险操作。
展望未来,机构投资者的目光仍将锚定在数据中心市场份额的扩张轨迹、消费级设备架构转型的速度,以及远期收入可见度的稳定性上。在整体科技股情绪企稳、且出现明确催化剂以支撑其当前高溢价估值之前,Arm可能仍将对宏观经济波动以及全行业范围内的流动性转移保持敏感。
Arm Holdings PLC(ARM)技术分析
Arm Holdings PLC (ARM) 技术面来看,MACD(12,26,9)数值2.835,处于中性状态,RSI数值41.252处于中性状态,Williams%R数值60.174处于卖出状态,注意关注。
Arm Holdings PLC(ARM)基本面分析
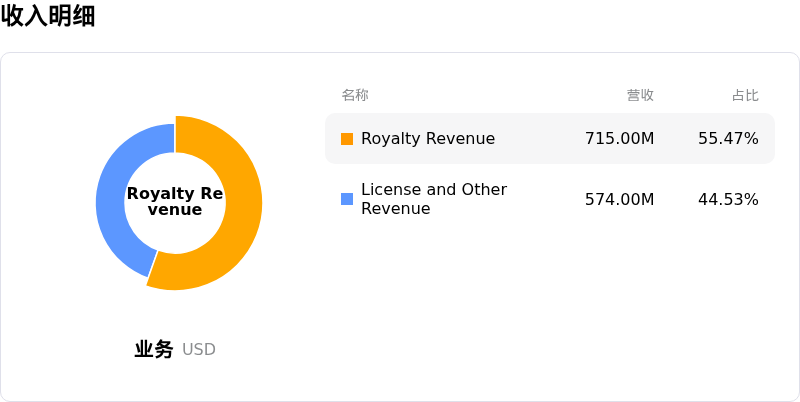
Arm Holdings PLC (ARM) 处于科技设备行业,最新年度营业收入$4.92B,处于行业24,净利润$904.00M,处于行业17。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$0.00,最高价为$0.00,最低价为$0.00。
关于Arm Holdings PLC(ARM)的更多详情
公司特定风险:
- 核心版税收入增速放缓:尽管芯片出货量突破100亿颗,但经常性版税收入增速大幅放缓至8%,因整体智能手机市场的停滞以及居高不下的零部件价格继续制约移动端版税收入的增长。
- 依赖波动较大的授权许可业务及分析师下调目标价:季度营收的强劲表现主要是由波动较大的一次性授权许可协议所推动,而非可持续的经常性版税收入;加之前瞻指引偏向保守,引发了包括摩根大通、瑞银和道明考恩在内的主要券商集体下调目标价。
- 极端的估值倍数收缩与期权对冲偏斜:该股目前的远期市盈率接近90倍的高位,依然极易出现剧烈的盘中回撤;随着隐含波动率攀升至74%以上,看跌期权偏度趋于陡峭,表明机构正在加码对冲估值倍数进一步收缩的风险。
- 自研芯片研发导致营业利润率承压:Arm向自主设计数据中心处理器的战略转型,以及不断攀升的研发支出——叠加高昂的股权激励成本——正对其财报公布的营业利润率构成巨大压力,并带来了未经检验的商业执行风险。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。








