


马拉松原油(MPC)股票11月12日盘中上涨3.41%:关键驱动因素揭晓


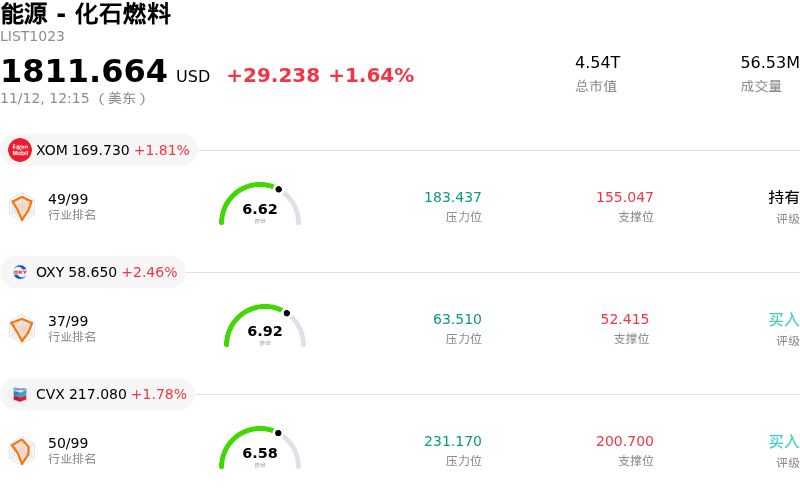
马拉松原油 (MPC) 盘中上涨3.41%, 所属行业能源 - 化石燃料上涨1.64% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 埃克森美孚 (XOM) 上涨 1.81%;西方石油 (OXY) 上涨 2.52%;雪佛龙 (CVX) 上涨 1.78%。
今日是什么导致了马拉松原油(MPC)股价上涨?
马拉松石油今日呈现出强劲的上涨势头,主要受到下游裂解价差迎来利好拐点以及炼油板块整体乐观情绪的提振。成品油(尤其是馏分油和汽油)区域价格走强,拓宽了美国国内主要炼油枢纽的裂解利润空间。随着炼厂季节性检修周期走向尾声,且库存报告显示成品油库存紧缩程度超预期,市场参与者对具备庞大运营规模、在沿海和中大陆地区拥有高吞吐能力的下游运营商做出了积极反应。
为这一运营优势提供有力支撑的,是马拉松石油在原油采购布局上的显著优势。有利的原料价差——特别是加拿大重质原油和美国国内内陆原油相对于国际基准原油的相对定价——持续降低了该公司复杂炼油系统的原料投入成本。此外,其中游子公司MPLX稳定的分红派息与稳健的运营韧性,提供了强劲的防御性现金流缓冲,使马拉松石油有别于业务更具纯周期性特征的炼油同行。即使在宏观经济多空交织的复杂背景下,这种多元化的现金流创造能力也进一步提振了投资者的信心。
资本配置同样是吸引机构买盘的关键支柱。马拉松石油建立了能源行业中最具进取性且极具股东回报导向的资本回报计划之一,持续将过剩的自由现金流投入到大规模股票回购中。股份总数的持续缩减实质性地增强了每股盈利能力和现金回报指标,对该股形成了持续的结构性需求。机构资产管理公司往往会借助利润率保持韧性的窗口期,加大对资产负债表纪律优异的高质量炼油商的配置力度。
能源基础设施领域有利的宏观环境,加之股票分析师对该板块的积极评价,进一步推动了交易活跃度。随着冬季货运与供暖需求高峰的临近,成品油需求维持坚挺,市场对其持续产生现金流的预期依然高企。尽管原油价格的持续波动以及全球炼油产能的增加构成了中期考量因素,但马拉松石油行业领先的效率、深度的物流整合以及严谨的资本管理,使其处于有利地位,能够充分把握高额利润空间并带来强劲的风险调整后回报。
马拉松原油(MPC)技术分析
马拉松原油 (MPC) 技术面来看,MACD(12,26,9)数值-10.045,处于卖出状态,RSI数值48.407处于中性状态,Williams%R数值56.010处于卖出状态,注意关注。
马拉松原油(MPC)媒体舆情
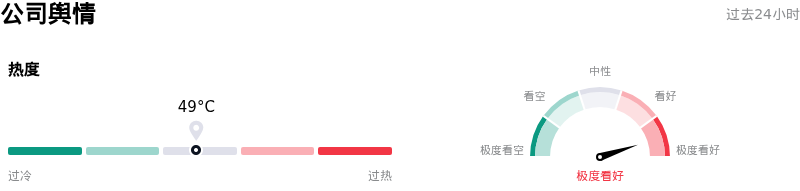
马拉松原油 (MPC) 公司舆情热度来看,当前热度49,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于极度看好状态。
马拉松原油(MPC)基本面分析
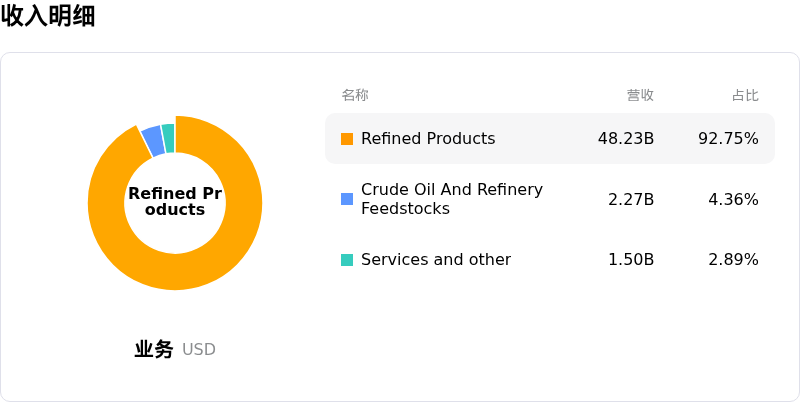
马拉松原油 (MPC) 处于能源 - 化石燃料行业,最新年度营业收入$133.43B,处于行业6,净利润$4.04B,处于行业13。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$443.27,最高价为$564.00,最低价为$186.93。
关于马拉松原油(MPC)的更多详情
公司特定风险:
- 联邦燃油出口限制威胁:为缓解国内燃油通胀,有关联邦政府可能限制乃至全面禁止美国柴油出口的政策讨论,给马拉松石油带来了严峻的监管风险,直接威胁到其高利润率的馏分油出口套利业务。
- 裂解价差正常化与原料价差收窄:机构研究指出,折价原油的原料优势以及处于峰值的馏分油裂解价差已被市场充分计价,随着全球炼油产能重新走向平衡,炼油利润极易面临大幅收窄的风险。
- 估值过高与柴油需求破坏:在包括杰富瑞在内的多家券商下调评级后,分析师警告称,偏高的交易估值倍数几乎未留下容错空间,尤其是持续高企的柴油成本恐将在货运和工业卡车运输领域引发需求破坏。
- 剥离炼油厂导致运营产能收缩:市场对已公布的以42亿美元出售两座炼油厂的协议持密切审视态度,这带来了长期执行风险,因为结构性剥离这些加工资产将永久降低总加工能力,并压缩未来经营现金流的基数。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







