


美光科技(MU)股票11月12日开盘下跌3.17%:释放什么信号?


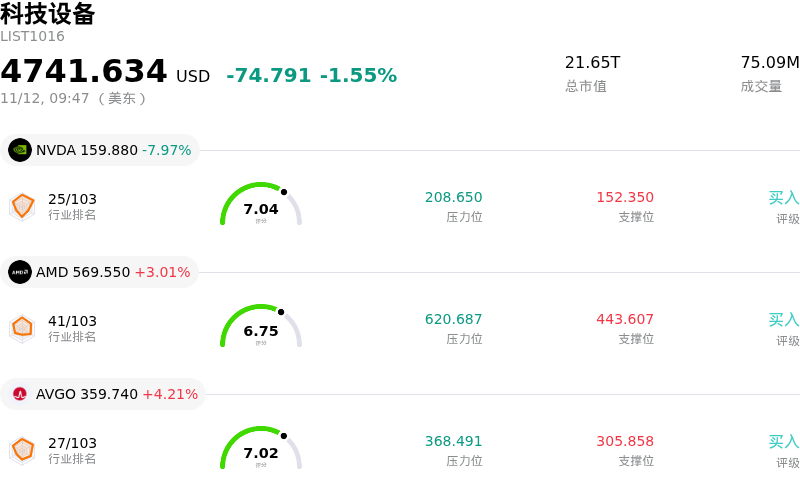
美光科技 (MU) 开盘下跌3.17%, 所属行业科技设备下跌1.55% ,公司涨幅跑输行业涨幅,行业成交额前三股票 英伟达 (NVDA) 下跌 7.77%;超威半导体 (AMD) 上涨 2.69%;博通 (AVGO) 上涨 4.68%。
今日是什么导致了美光科技(MU)股价下跌?
美光科技在今日交易中面临显著下行压力,行业逆风加剧以及半导体板块整体走弱严重打压了投资者情绪。引发本次回调的核心催化因素,在于市场对标准存储芯片市场供需格局的担忧再次抬头;与此同时,在当前高估值倍数的背景下,市场对高带宽内存(HBM)出货节奏的审视也愈发严苛。
尽管美光科技持续在战略层面受益于长期人工智能基础设施建设,但其短期业务能见度却遭遇波折。卖方渠道调研与行业供应链报告均指出,传统消费电子领域(特别是PC客户端与主流智能手机)的现货价格出现走软且正进行库存调整。虽然企业端需求与数据中心支出在结构上依然稳健,但非AI硬件领域的持续疲软已促使机构投资者重新校准未来几个季度的环比利润率增长预期。
高带宽内存领域的竞争格局进一步放大了谨慎情绪。随着全球主要竞争对手大举扩建下一代HBM产能以争夺数据中心市场份额,投资者对价格加速承压及资本密集度攀升的风险愈发敏感。若传统存储芯片的周期性价格复苏滞后于当前的普遍预期,为了在先进封装和前沿DRAM制程节点上保持技术并跑所需的巨额资本开支,将引发市场对自由现金流持续性的战术性担忧。
宏观经济环境以及整个板块的持仓结构也加剧了今日的盘中波动。在利率预期变动以及围绕半导体贸易流向的阶段性地缘政治审视推动下,高贝塔科技基准股指普遍承压,导致机构资金纷纷削减周期性芯片标的的风险敞口。随着投资组合经理将资金轮动至防御性资产和低波动板块,前期涨幅显著的半导体股票遭遇了密集的获利了结。
展望后市,美光科技的近期表现将取决于管理层维持毛利率扩张、并顺畅推进高带宽内存产能爬坡的能力。投资者将密切关注即将公布的DRAM合约价格数据、服务器换机周期动能,以及全年资本开支计划的潜在修正,以此研判当前的回调究竟属于常规的周期性整固,还是存储芯片市场基本面出现了更深层次的修正。
美光科技(MU)技术分析
美光科技 (MU) 技术面来看,MACD(12,26,9)数值-9.127,处于卖出状态,RSI数值43.733处于中性状态,Williams%R数值57.659处于卖出状态,注意关注。
美光科技(MU)媒体舆情
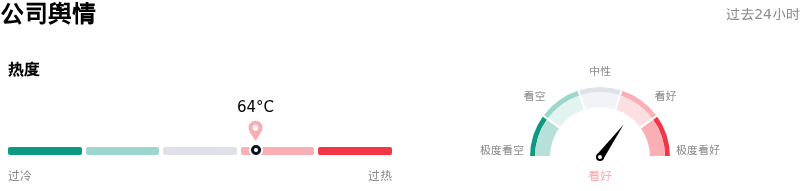
美光科技 (MU) 公司舆情热度来看,当前热度64,处于很热状态;公司市场舆情方向来看,当前舆情指数处于看好状态。
美光科技(MU)基本面分析
近一月多位分析师给出公司评级为买入。目标价预测平均价为$1538.93,最高价为$3000.00,最低价为$361.00。
关于美光科技(MU)的更多详情
公司特定风险:
- 台湾晶圆厂扩建停工:据报道,因未解决的劳资纠纷导致美光科技斥资45亿美元的台湾桃园工厂暂停施工,公司面临直接的运营阻力,为其先进封装和洁净室产能爬坡带来了执行风险,并可能导致工期延误。
- 下游利润承压与客户抵触:存储元器件价格飙升正遭遇来自核心移动及消费电子客户日益强烈的抵触。苹果和高通等主要合作伙伴近期均表示,存储成本高企给毛利率带来压力,引发了市场对非服务器终端市场需求遭破坏的担忧。
- HBM与传统DRAM竞争加剧:随着主要竞争对手SK海力士锁定多年期高带宽内存(HBM)供应协议,美光科技仍面临份额流失与利润率承压的风险;与此同时,中国厂商长鑫存储(CXMT)在政策支持下的激进扩产,正威胁到大宗化DDR4及传统DRAM产品线的定价权。
- 周期见顶担忧与机构避险:随着各机构将平均售价(ASP)增速放缓纳入考量,机构情绪已有所转弱;晨星下调其公允价值目标价,美国银行则因担忧AI数据中心建设周期正接近利润率峰值而将美光科技移出重点推荐名单,均印证了这一趋势。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







