


马拉松原油(MPC)股票11月11日收盘上涨3.41%:真相来了


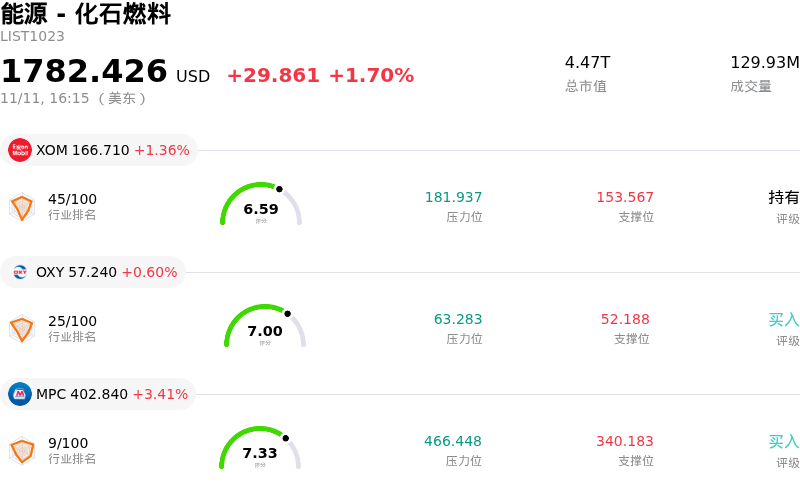
马拉松原油 (MPC) 收盘上涨3.41%, 所属行业能源 - 化石燃料上涨1.70% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 埃克森美孚 (XOM) 上涨 1.36%;西方石油 (OXY) 上涨 0.60%;马拉松原油 (MPC) 上涨 3.41%。
今日是什么导致了马拉松原油(MPC)股价上涨?
马拉松原油走势强劲并大幅走高,主要受到炼油基本面走强、成品油裂解价差扩大,以及在亮眼运营业绩与战略性资本配置举措出台后机构持续资金支持的提振。
提振下游炼化板块情绪的核心催化剂是炼油利润率的持续扩张,尤其是关键馏分油和汽油裂解价差的显著扩大。在美国国内及全球燃料库存偏紧与稳健的季节性消费共同作用下,炼油商每加工一桶原油所获得的市场溢价大幅走阔。作为全美最大的独立炼油商,马拉松原油拥有卓越的地域规模和复杂的深度转化能力,使其能够在成品油裂解价差处于高位期间充分释放出巨大的经营杠杆效应。
进一步巩固这一积极价格动能的,是市场对该公司极其亮眼的运营指标和充沛自由现金流生成能力的持续积极反响。最新财报显示,在墨西哥湾沿岸、美中大陆及西海岸炼化基地的高运营可靠性与审慎商业优化的驱动下,公司全系统的炼油装置利用率已接近满负荷运转。此外,公司战略性宣布剥离中西部地区的次要炼油与中游资产,转而将高回报投资集中于更具优势的美国墨西哥湾沿岸设施,这一旨在精简资产组合、增厚企业价值的举措受到了机构投资者的普遍认可。
马拉松原油领先同业的资本回报计划进一步稳固了投资者的青睐度。该公司通过大规模股票回购和持续提高股息,继续展现出强劲的现金回报力度,不仅大幅缩减了流通股本,还放大了每股股东权益价值。这一积极的资本分配得到了充裕现金储备,以及旗下中游合伙企业MPLX稳健且基于收费模式的现金流分红的坚实支撑,后者有效覆盖了母公司层面的资本支出和基础股息需求。
总体而言,这一上行动能反映出机构投资者重新确信下游炼油基本面在结构上依然向好,有利的原料与成品油价差为公司盈利的确定性提供了坚实保障。尽管裂解价差波动、原料价差走势以及未来的装置检修排期仍是需要密切监测的关键风险因素,但马拉松原油领先同业的运营效率、高转化率资产基础以及对股东价值的不懈追求,仍在持续推动市场对其股票的旺盛需求。
马拉松原油(MPC)技术分析
马拉松原油 (MPC) 技术面来看,MACD(12,26,9)数值-15.374,处于卖出状态,RSI数值43.328处于中性状态,Williams%R数值68.256处于卖出状态,注意关注。
马拉松原油(MPC)基本面分析
马拉松原油 (MPC) 处于能源 - 化石燃料行业,最新年度营业收入$133.43B,处于行业6,净利润$4.04B,处于行业13。「公司简介」
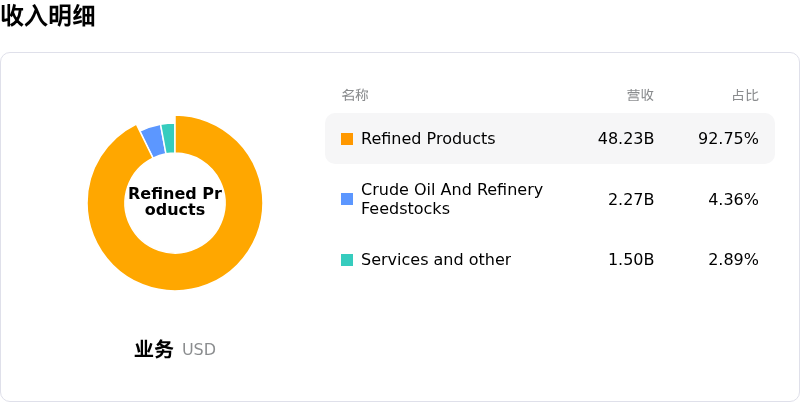
近一月多位分析师给出公司评级为买入。目标价预测平均价为$443.27,最高价为$564.00,最低价为$186.93。
关于马拉松原油(MPC)的更多详情
公司特定风险:
- 开工率环比下滑与检修成本逆风:继第三季度炼油厂开工率达到100%的峰值后,管理层第四季度运营指引预计加工量将放缓至约280万桶/日,开工率降至95%,且计划检修费用达2.3亿美元,对环比经营杠杆和现金流创造造成直接的下行压力。
- 墨西哥湾沿岸集中度与资本重新配置风险:公司此前宣布以42亿美元剥离中大陆(Mid-Continent)资产——具体为向CVR Energy出售圣保罗公园(St. Paul Park)和曼丹(Mandan)炼油厂——大幅提高了业务在美国墨西哥湾沿岸的地理集中度,加剧了面临恶劣天气干扰与区域出口瓶颈的脆弱性,并放大了围绕加尔维斯敦湾(Galveston Bay)及加里维尔(Garyville)设施重大资本项目的多年执行风险。
- 估值高企与机构抛售压力:近期机构估值评估显示,在股价创下历史新高后,其价格对公允价值倍数已处于偏高水平;与此同时,SEC 13F披露文件显示机构正在削减持仓——包括约瑟夫集团资本管理公司(Joseph Group Capital Management)减持31.4%的仓位——加之内部人士持续净抛售,引发了盘中获利了结。
- 有利原油价差红利耗尽:商业评论证实,折价原油价差已完全反映在MPC的炼油毛利指标中;随着全球炼油产能再平衡,一旦裂解价差意外收窄或轻重质原料价差收紧,其盈利能力将面临高度的风险敞口。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。








