


CrowdStrike Holdings Inc(CRWD)股票11月11日盘中上涨3.67%:真相来了


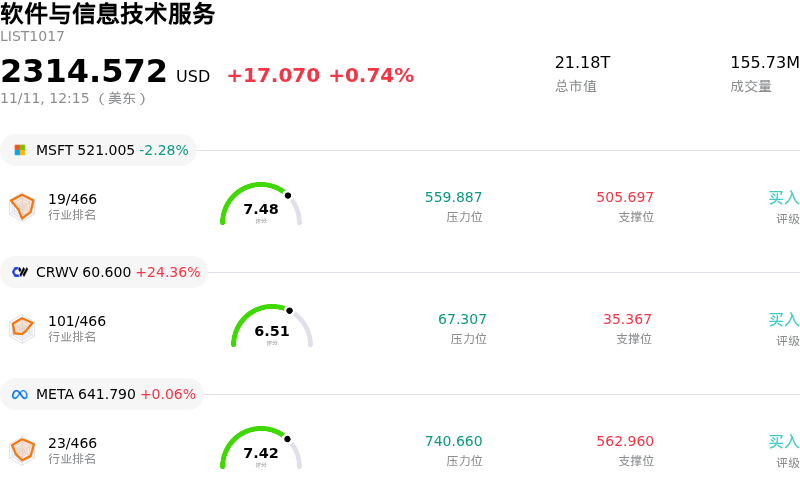
CrowdStrike Holdings Inc (CRWD) 盘中上涨3.67%, 所属行业软件与信息技术服务上涨0.74% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 微软 (MSFT) 下跌 2.22%;CoreWeave Inc (CRWV) 上涨 24.46%;Meta Platforms Inc (META) 上涨 0.06%。
今日是什么导致了CrowdStrike Holdings Inc(CRWD)股价上涨?
CrowdStrike股价在交易时段走高,主要得益于机构对企业网络安全支出的预期持续增强,以及平台整合趋势下公司市场份额的不断扩大。随着企业IT部门为了降低管理开销并提升威胁可见性,日益优先选择单一代理架构而非碎片化的单点产品,CrowdStrike旗下Falcon平台各模块持续展现出稳固的交叉销售势头。企业对云工作负载保护、身份威胁检测以及下一代安全运营中心解决方案的广泛采用,进一步增强了市场对其年度经常性收入前景的信心。
此外,针对企业软件集成商的渠道调研反馈积极,表明关键任务安全基础设施的业务转化保持韧性,且面临的预算阻力极小,这进一步提振了市场情绪。机构对人工智能驱动型防护架构的浓厚兴趣也提供了额外利好,尤其是近期针对保护企业AI工作负载与自主智能体的产品功能升级。投资者日益将网络安全基础设施视为企业技术预算中不可削减的刚性支出,促使其积极调整投资组合,增配平台型龙头企业。
在即将发布财报前夕,卖方分析师积极上调预期,也助推了股价的上涨势头。分析师重点强调了CrowdStrike持续的经营杠杆效应与强劲的自由现金流转化能力,这些优势使其在整体高增长软件板块中脱颖而出。这一良好前景促成了机构资金的持续增持,尤其是在该板块经历前期的普遍估值压缩后,市场各方正积极寻觅业绩确定性高的高成长资产。
尽管势头向好,但机构投资者仍在密切关注多项基本面及市场风险。与行业历史均值及同业企业软件厂商相比,CrowdStrike的估值存在显著溢价,一旦净增年度经常性收入增速出现放缓迹象,股价或将面临波动加剧的风险。此外,传统IT厂商捆绑打折安全替代方案带来的持续竞争,以及近期技术整合相关的运营执行情况,依然是评估其中期利润率走势与盈利持续性的核心焦点。
CrowdStrike Holdings Inc(CRWD)技术分析
CrowdStrike Holdings Inc (CRWD) 技术面来看,MACD(12,26,9)数值-5.724,处于卖出状态,RSI数值46.059处于中性状态,Williams%R数值64.601处于卖出状态,注意关注。
CrowdStrike Holdings Inc(CRWD)媒体舆情
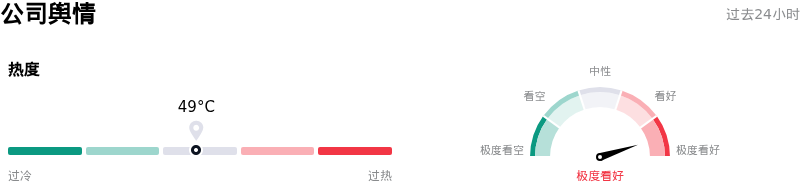
CrowdStrike Holdings Inc (CRWD) 公司舆情热度来看,当前热度49,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于极度看好状态。
CrowdStrike Holdings Inc(CRWD)基本面分析
CrowdStrike Holdings Inc (CRWD) 处于软件与信息技术服务行业,最新年度营业收入$4.81B,处于行业67,净利润$-162.50M,处于行业555。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$248.28,最高价为$325.00,最低价为$119.00。
关于CrowdStrike Holdings Inc(CRWD)的更多详情
公司特定风险:
- 高管内部减持:SEC Form 4文件披露,总裁兼首席执行官乔治·库尔茨(George Kurtz)通过多笔交易减持了价值445万美元的A类普通股,这加剧了抛售压力,并使得机构投资者对持续的内部减持行为更趋谨慎。
- 商业宕机赔偿责任悬而未决:尽管针对该公司的股东证券集体诉讼已被驳回,但其仍面临持续的商业风险敞口和无上限赔偿责任风险;其中,达美航空(Delta Air Lines)发起的高调诉讼指控其存在重大过失和违约行为,并索赔逾5亿美元的损失,使这一风险尤为突出。
- 估值倍数与放缓的增长脱节:机构观点指出,其年度经常性收入(ARR)增速已从历史上的35%以上结构性放缓至20%出头区间;鉴于该股当前极高的估值溢价,这将引发估值倍数大幅压缩的风险。
- 并购整合摩擦与自由现金流拖累:近期针对早期AI网络安全标的(包括Fiddler和Dreadnode)总计4.95亿美元的并购资本部署,带来了运营整合阻力与现金消耗,对近期的营业利润率和现金转化率构成威胁。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。









