


Charter Communications Inc(CHTR)股票11月10日盘中上涨10.28%:关键驱动因素揭晓


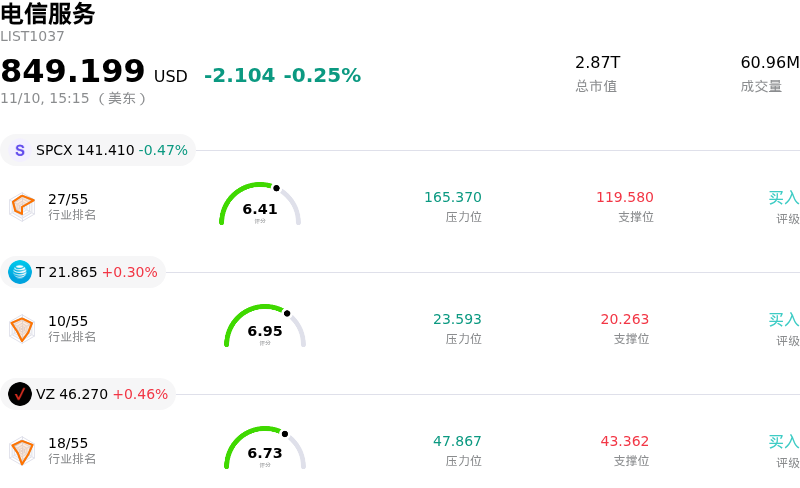
Charter Communications Inc (CHTR) 盘中上涨10.28%, 所属行业电信服务下跌0.25% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 SpaceX (SPCX) 下跌 0.66%;美国电话电报 (T) 上涨 0.32%;威瑞森通讯 (VZ) 上涨 0.47%。
今日是什么导致了Charter Communications Inc(CHTR)股价上涨?
特许通讯(Charter Communications)股价大幅飙升,主要由于在公司公布最新季度财报并披露全面的运营重组计划后,机构投资者大举重估其投资价值。尽管表面上的GAAP盈利看似受到巨额非现金特许经营权减值支出的拖累,但市场穿透了这笔会计账面减记,将目光聚焦于公司的核心现金生成能力、资本纪律以及管理层积极推行的成本控制举措。
推动买盘涌入的核心催化剂在于管理层承诺推进深度的运营改革,目标是在未来18个月内削减数十亿美元的年化运营支出。这些成本节约计划,叠加目前整合考克斯通讯(Cox Communications)有望带来的显著成本协同效应,为投资者提供了对未来数年利润率扩张和加速去杠杆的清晰预期。对于此前因债务规模和高杠杆率而饱受市场审视的资本结构而言,公司在战略上对运营效率和债务置换收益的重视,为资产负债表带来了关键的定心丸。
从运营层面来看,融合战略表现出的持续韧性提振了市场情绪。尽管受到竞争对手铺设光纤网络以及固定无线接入(FWA)的竞争冲击,宽带用户增长趋势依然承压,但特许通讯在移动业务部门继续展现出强劲增长势头,实现了稳健的线路净增。与此同时,视频订阅用户的流失速度较前期显著放缓,表明捆绑套餐策略和强化的客户留存举措正开始稳固核心客户关系。
市场博弈动态与持仓结构也在放大此轮涨幅中起到了关键作用。在进入本轮财报季之前,市场对有线电视和电信运营商的情绪极度低迷,导致该股估值倍数被压缩至历史低位,且空头头寸显著积聚。公司对成本优化路径的明确阐述,结合好于预期的底层现金流表现,不仅引发了猛烈的逼空行情,还吸引了机构投资者的逢低买盘。随着华尔街分析师纷纷更新财务模型以反映结构性降低的成本基础,估值倍数扩张与情绪回暖形成共振,推动该股在盘中大幅跑赢大盘。
Charter Communications Inc(CHTR)技术分析
Charter Communications Inc (CHTR) 技术面来看,MACD(12,26,9)数值6.158,处于中性状态,RSI数值65.850处于中性状态,Williams%R数值0.336处于超买状态,注意关注。
Charter Communications Inc(CHTR)基本面分析
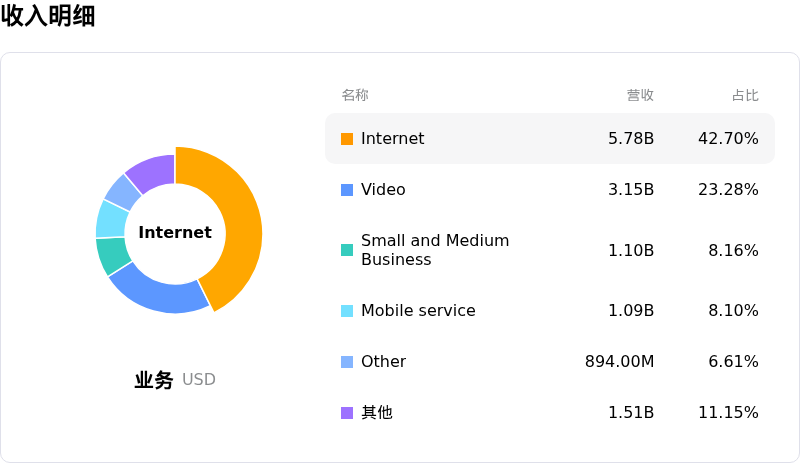
Charter Communications Inc (CHTR) 处于电信服务行业,最新年度营业收入$54.77B,处于行业5,净利润$4.99B,处于行业6。「公司简介」
近一月多位分析师给出公司评级为持有。目标价预测平均价为$206.32,最高价为$490.00,最低价为$80.00。
关于Charter Communications Inc(CHTR)的更多详情
公司特有风险:
- 宽带用户流失加剧:第三季度备考互联网用户流失量急剧扩大至233,000户(原Charter业务流失156,000户,原Cox业务流失77,000户),较上年同期的171,000户进一步恶化;来自电信固定无线接入(FWA)的激烈竞争以及激进光纤重复建设运营商的持续冲击,正在不断侵蚀其核心宽带市场份额。
- 数十亿美元资产减值与巨额净亏损:第三季度业绩录得调整后每股净亏损20.50美元(不及预期的每股收益9.02美元),主要原因是一笔63.3亿美元的特许经营权减值支出,反映出机构对传统有线电视网络特许经营权结构性终值受损的确认。
- 高杠杆重压下自由现金流恶化:自由现金流同比大幅下滑58%至6.74亿美元,受高额资本支出以及高达1086亿美元巨额债务本金负担(杠杆率达3.93倍)的制约;这促使该公司针对八个系列的高级票据发起15亿美元的债务要约收购,以管理长期到期偿债义务。
- 大幅降本下的运营执行风险:为应对利润率承压,管理层宣布了一项激进的20亿美元年化运营支出削减计划;但分析师警告称,在客户严重流失以及与Cox整合错综复杂的背景下削减成本,可能会威胁到客户服务水平与网络可靠性,同时管理层也未能给出恢复用户增长的明确时间表。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。








