


On Holding AG(ONON)股票11月10日盘中下跌7.03%:真相来了


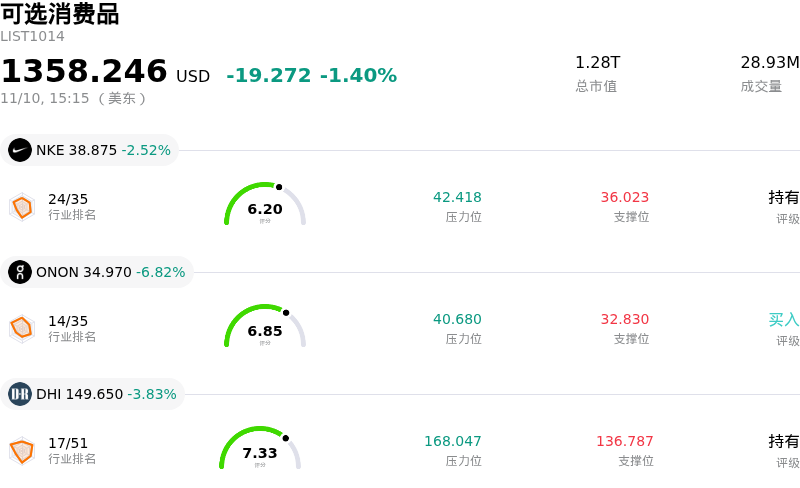
On Holding AG (ONON) 盘中下跌7.03%, 所属行业可选消费品下跌1.40% ,公司涨幅跑输行业涨幅,行业成交额前三股票 耐克 (NKE) 下跌 2.52%;On Holding AG (ONON) 下跌 6.82%;DR Horton Inc (DHI) 下跌 3.83%。
今日是什么导致了On Holding AG(ONON)股价下跌?
在公布第三季度财务业绩后,On Holding 股价遭遇明显下行压力。尽管公司每股收益超出预期,且季度净销售额创下历史新高,但市场反应却急转直下,原因在于投资者聚焦于其营收表现仅与市场共识预期持平,未能展现出支撑高估值成长股通常所需的强劲超预期增长。
导致此次股价回调的核心催化因素在于公司的未来业绩指引以及销售扩张的潜在节奏。尽管管理层上调了全年毛利率目标,但选择维持全年按固定汇率计算的净销售额增长预期不变。对于原本预期公司会在假日销售旺季来临前上调指引的机构投资者而言,维持现状的前景暗示营收增长趋势环比可能有所放缓,这表明批发渠道依然偏向谨慎,且核心鞋类市场正面临竞争激烈、促销泛滥的零售环境。
盈利质量与资产负债表指标同样受到了更严格的审视。尽管财报显示的毛利率呈现大幅扩张,但这部分盈利改善中有相当一部分得益于非经常性关税退税,而非纯粹的结构性运营效率提升。与此同时,库存水平同比大幅攀升引发了市场对营运资金管理的担忧;若假日季的实际销售消化速度不及乐观的直接面向消费者(DTC)目标,公司可能面临被迫开展促销活动的潜在风险。
最后,盘中疲软走势反映出市场正在进行估值重估与仓位去风险操作。相较于更广泛的服装和运动鞋类同行,On Holding 享有较高的估值溢价,这使其在营收指标上几乎没有容错空间。营收表现仅符合预期、全年前景未获上调以及潜在的库存积压,共同促使快钱资金和成长型基金缩减风险敞口;尽管其底层品牌需求依然强劲,但仍难逃估值倍数受到压缩的命运。
On Holding AG(ONON)技术分析
On Holding AG (ONON) 技术面来看,MACD(12,26,9)数值0.207,处于买入状态,RSI数值52.226处于中性状态,Williams%R数值53.248处于中性状态,注意关注。
On Holding AG(ONON)基本面分析
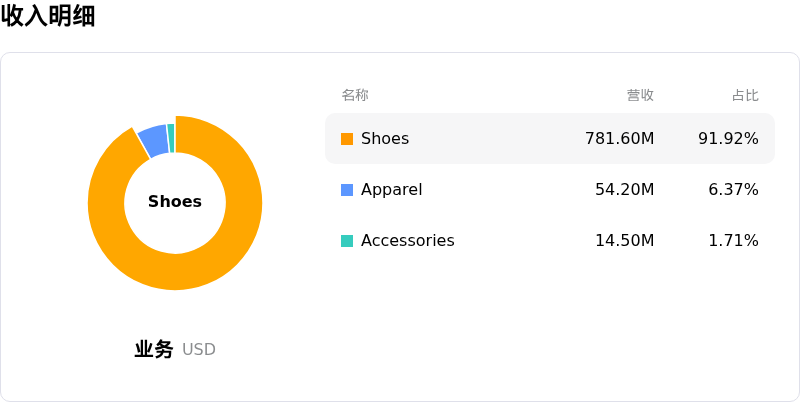
On Holding AG (ONON) 处于可选消费品行业,最新年度营业收入$3.86B,处于行业12,净利润$260.65M,处于行业10。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$45.29,最高价为$73.00,最低价为$24.69。
关于On Holding AG(ONON)的更多详情
公司特定风险:
- 三季度业绩超预期但全年营收指引维持不变:尽管第三季度净销售额达到创纪录的9.314亿瑞士法郎(11.4亿美元),管理层却仅重申了20%出头的全年固定汇率营收增长目标,并未予以调高,这引发了成长型投资者的盘中抛售;这些投资者此前期待公司上调业绩指引,以支撑该股的高溢价估值。
- 非经常性关税退税扭曲利润率质量:第三季度名义毛利率飙升至创纪录的72.6%,但该增幅中约有570个基点是由一笔6400万美元的临时性美国关税退税所推动;若剔除这笔一次性意外收益,常态化毛利率仅为66.9%,且核心调整后EBITDA利润率指引仍维持在19.5%–20.0%不变,掩盖了核心经营杠杆停滞不前的现状。
- 渠道失衡与批发业务持续疲软:营收增长日益向直面消费者渠道倾斜(增长25.0%),而批发分销渠道则面临持续放缓以及北美零售商保守的下单模式,这限制了更广泛的市场渗透,并使公司面临直销营销和门店网络的日常开支压力。
- 高估值倍数面临脆弱性:鉴于该股相较传统运动服饰巨头享有激进的成长股估值倍数,在鞋类市场促销竞争日益加剧的背景下,营收增速若持续放缓至十几个百分点的高位,将使股票估值极易遭遇估值倍数的大幅压缩。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。








