


Pershing Square Ord Shs(PS)股票11月10日盘中下跌11.94%:释放什么信号?


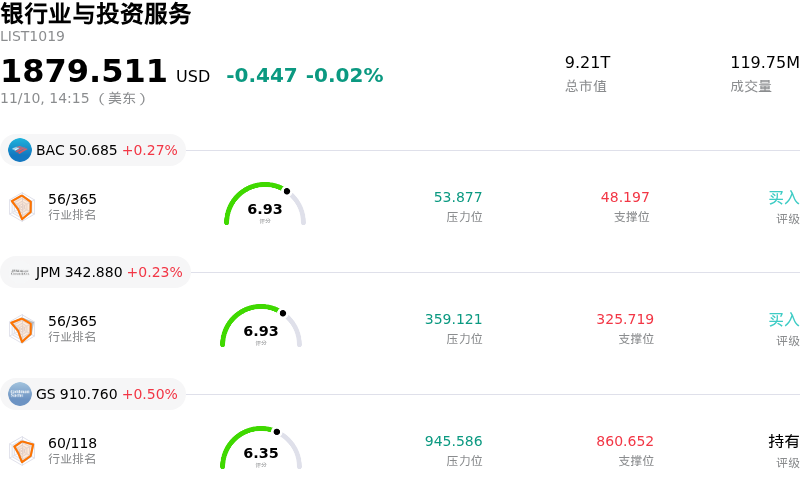
Pershing Square Ord Shs (PS) 盘中下跌11.94%, 所属行业银行业与投资服务下跌0.02% ,公司涨幅跑输行业涨幅,行业成交额前三股票 美国银行 (BAC) 上涨 0.27%;摩根大通 (JPM) 上涨 0.23%;高盛 (GS) 上涨 0.36%。
今日是什么导致了Pershing Square Ord Shs(PS)股价下跌?
在第三季度财务业绩及季度监管文件披露后,机构投资者持续对这家另类资产管理机构进行重新定价,致使潘兴广场(Pershing Square)面临沉重的下行压力。改制后的公司架构使得市场对其基础盈利能力投以更为严格的审视;受大额股权激励支出、企业所得税计提以及期内完全缺乏业绩报酬的拖累,该公司录得显著的GAAP净亏损。随着管理费营业收入同比下滑而运营支出大幅增加,市场参与者愈发质疑,其经常性费类相关收益能否支撑该股在首次公开募股(IPO)后所维持的估值倍数。
卖方机构的谨慎情绪以及目标价的接连下调,进一步加剧了抛售动能。越来越多的华尔街券商维持或重申了审慎评级,理由是相较于成熟的另类资产管理同行,该公司的上涨潜力有限且执行风险较高。当前市场一致预期目标价大幅低于近期交易水平,在估值溢价收缩的背景下促使机构资产配置者削减持仓。鉴于管理层释放的信号表明,相比激进股票回购等短期流动性支持举措,其更倾向于长期资本再投资,导致该股在面对机构减持抛售时缺乏买盘支撑。
底层投资组合的高度集中以及对宏观经济波动的高度敏感性,亦加剧了更广泛投资者的观望情绪。核心股票持仓的战略调整,加之围绕依赖政策的特殊情况投资仍存不确定性,均为其未来资产估值带来了执行风险。此外,管理层公开发表言论警告股市动态扭曲且市场杠杆率居高不下,反而促使机构投资者进一步强化了防御性持仓。在季度盈利波动加剧以及业绩报酬确认时点不明朗的情况下,资金正积极从这家新上市的资产管理机构撤出,转向业务更多元、现金流创造能力更强的金融同业。
Pershing Square Ord Shs(PS)技术分析
Pershing Square Ord Shs (PS) 技术面来看,MACD(12,26,9)数值0.297,处于买入状态,RSI数值45.143处于中性状态,Williams%R数值69.716处于卖出状态,注意关注。
Pershing Square Ord Shs(PS)基本面分析
Pershing Square Ord Shs (PS) 处于银行业与投资服务行业,最新年度营业收入$348.77M,处于行业86,净利润$249.78M,处于行业54。「公司简介」
近一月多位分析师给出公司评级为持有。目标价预测平均价为$44.61,最高价为$51.00,最低价为$38.00。
关于Pershing Square Ord Shs(PS)的更多详情
公司特定风险:
- 营收收缩与业绩报酬归零:近期披露的10-Q文件显示,由于业绩报酬降至零,第三季度GAAP营收同比下降14%至5660万美元,不及华尔街预期逾2000万美元。激励费收入的彻底缺失导致该公司由盈转亏,从上年同期的1.555亿美元净利润转为1990万美元的GAAP净亏损。
- 薪酬开支激增与营业亏损:该季度营业费用攀升至7670万美元,主因是员工薪酬与福利从上年同期的仅570万美元激增至7050万美元。在IPO后6480万美元的股权激励开支以及不断攀升的一般及行政开支拖累下,该公司录得2010万美元的营业亏损,加剧了分析师对其成本控制的审视。
- 结构性企业税拖累可分配现金流:在从合伙企业转制为应税C类公司后,该公司在第三季度计提了1150万美元的初始企业所得税准备金,形成了长期的结构性逆风,导致可分配利润同比下降12%至4950万美元。这一永久性税收负债大幅收窄了现金流缓冲空间,每股0.12美元的可分配每股收益对应每股0.103美元的季度派息,使股息覆盖率受到严峻挤压。
- 投资组合高集中度与按市值计价估值下滑:非经营性投资收益从2025年第三季度的1.381亿美元骤降至1480万美元,凸显出该公司集中投资模式的脆弱性。未对冲的投资组合持仓面临严峻的下行风险,因持续的托管延期,其持有的房利美和房地美核心股份今年迄今仍下跌约60%,同时PSUS股票的未实现亏损亦拖累了资产负债表中的股东权益。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。








