


Arm Holdings PLC(ARM)股票11月10日盘中下跌4.50%:关键驱动因素揭晓


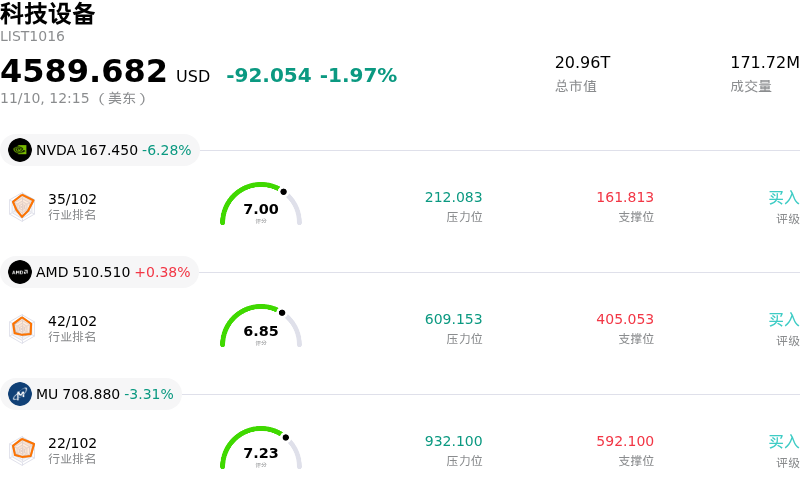
Arm Holdings PLC (ARM) 盘中下跌4.50%, 所属行业科技设备下跌1.97% ,公司涨幅跑输行业涨幅,行业成交额前三股票 英伟达 (NVDA) 下跌 6.39%;超威半导体 (AMD) 上涨 0.36%;美光科技 (MU) 下跌 3.45%。
今日是什么导致了Arm Holdings PLC(ARM)股价下跌?
随着机构投资者继续消化该公司最新季度财报的深层构成以及保守的近期业绩指引,Arm Holdings遭遇显著下行压力。尽管整体营收和调整后利润最初超出华尔街普遍预期,但深入剖析其收入构成后,市场对该股的增长轨迹进行了重新定价。
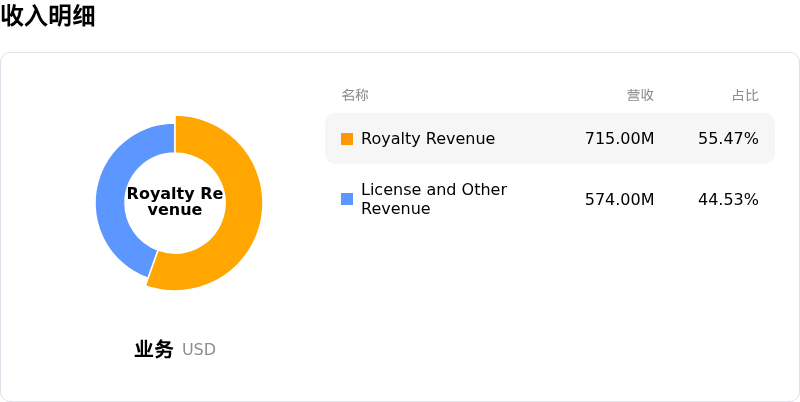
抛售压力的主要诱因在于授权许可费与版税收入之间的显著分化。尽管授权许可收入超出预期,但该业务历史上波动较大、难以预测,且高度依赖大客户协议的签订时机。相比之下,反映终端市场实际芯片出货量经常性收入、且作为高利润率经常性现金流重要晴雨表的版税收入却不及分析师预期。这一差距凸显出更广泛的消费电子和智能手机领域持续的出货停滞,而高企的存储成本以及OEM厂商谨慎的库存策略进一步限制了设备制造排产节奏。
前瞻指引仅勉强符合或微幅超出市场普遍预期,进一步打击了投资者情绪。鉴于Arm相较于半导体及IP同类企业享有显著的估值溢价,机构市场参与者需要看到更为明确的“业绩超预期并上调指引”走势来支撑其估值倍数。而版税增长预期未能上调,引发了市场对下一代架构转型和端侧人工智能落地能否及时弥补传统智能手机需求疲软的质疑。
华尔街的反应体现了这种日益谨慎的态度,多家投资银行下调了目标价,并指出非云端终端市场存在的周期性脆弱性。分析师还提示了授权许可协议中潜在的集中度风险,尤其是涉及关联方的协议。与此同时,围绕关键架构许可纠纷挥之不去的法律隐忧也让风险溢价居高不下。
最后,更广泛的宏观经济动态以及高估值倍数半导体资产遭遇全行业范围的获利了结,进一步加剧了盘中波动。市场对利率预期的高度敏感以及科技板块轮动加剧了抛售,机构资金削减了对高Beta、高估值硬件标的的敞口,转向估值更具防御性的资产。经常性版税增长动能的放缓与苛刻的估值环境交织在一起,共同导致该股当日走低。
Arm Holdings PLC(ARM)技术分析
Arm Holdings PLC (ARM) 技术面来看,MACD(12,26,9)数值-5.620,处于卖出状态,RSI数值34.351处于中性状态,Williams%R数值80.495处于超卖状态,注意关注。
Arm Holdings PLC(ARM)基本面分析
Arm Holdings PLC (ARM) 处于科技设备行业,最新年度营业收入$4.92B,处于行业24,净利润$904.00M,处于行业18。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$0.00,最高价为$0.00,最低价为$0.00。
关于Arm Holdings PLC(ARM)的更多详情
公司特有风险:
- 版税收入增速放缓及智能手机敞口:最新季度版税收入同比仅增长8%至6.7亿美元,不及机构一致预期的约7.21亿美元,因存储元器件成本高企以及智能手机整体需求疲软导致移动端版税收入环比萎缩。
- 未来业绩指引疲软与营业利润率承压:第三财季营收指引(15.4亿美元)和调整后每股收益预测(0.56美元)未能跨越过高的增长门槛,而预计调整后营业支出跃升至8.25亿美元,促使机构分析师因预期近期利润率承压而下调目标价。
- 与高通的高风险架构许可诉讼:围绕高通架构许可权持续发酵的法律诉讼构成严重的法律隐忧,直接带来合同取消、版税收取率下降或与关键客户商业关系受损的威胁。
- 估值倍数收缩风险与软银质押风险:公司高企的估值倍数使其股价对半导体板块整体的去风险化高度敏感,加之控股股东软银以其持有的Arm股权质押获得了数十亿美元保证金贷款,令该风险进一步加剧。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。








