


英特尔(INTC)股票11月10日盘中下跌3.31%:关键驱动因素揭晓


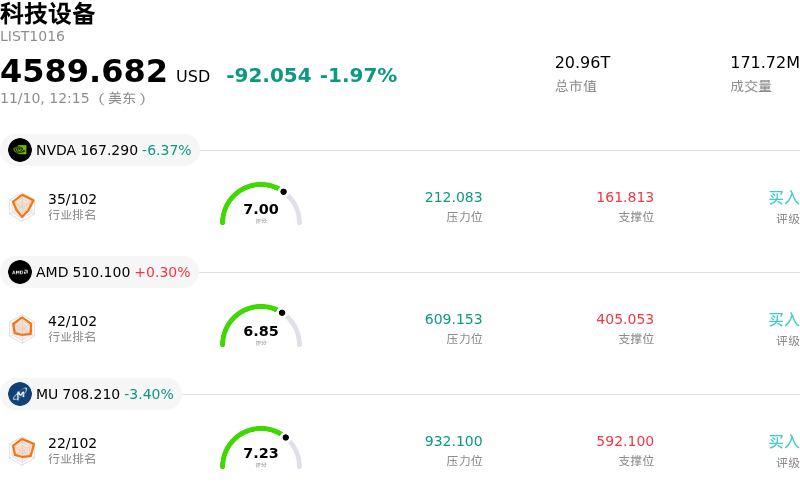
英特尔 (INTC) 盘中下跌3.31%, 所属行业科技设备下跌1.97% ,公司涨幅跑输行业涨幅,行业成交额前三股票 英伟达 (NVDA) 下跌 6.40%;超威半导体 (AMD) 上涨 0.36%;美光科技 (MU) 下跌 3.61%。
今日是什么导致了英特尔(INTC)股价下跌?
在近期半导体板块反弹后市场情绪转向谨慎的背景下,英特尔遭遇显著下行压力,盘中波动加剧。投资者仍在消化公司前瞻指引中强调的结构性逆风,尤其是个人电脑(PC)市场的持续疲软。管理层的展望显示,由于原始设备制造商(OEM)仍在消化既有库存,客户端计算业务收入在明年初之前都将面临持续萎缩,这直接打压了工厂产能利用率并压制了毛利率。
令营收端担忧雪上加霜的是,运营层面的扰动引发了短期供应阻滞。其位于以色列的Fab 28晶圆厂因制造遇挫导致产能受限,对当季营收造成了数亿美元的负面冲击,并给营业利润率带来额外的下行压力。尽管企业级和云客户对至强(Xeon)服务器处理器的需求依然稳健,但这些局部的晶圆厂产能限制导致公司未能充分把握数据中心领域的增长势头。
机构投资者也依然高度关注英特尔代工业务(Intel Foundry)部门庞大的资本开支需求以及持续的经营亏损。尽管在推进先进制程节点以及向市场推出先进封装解决方案方面取得了一定技术里程碑,但代工业务仍持续承受着巨额季度亏损。市场对其商业化变现的时间表依然存疑,大型机构资产配置者在全面认可其多年制造路线图之前,希望看到来自外部一线客户明确的商业承诺以及大规模芯片设计中标(design wins)。
此外,行业整体态势进一步加剧了盘中抛售。在此前几个交易日芯片股估值大幅反弹后,鉴于宏观层面对超大规模云厂商资本开支的审视升温,加之来自竞品x86架构及定制自研芯片架构的竞争加剧,短线资金纷纷获利了结。在运营执行趋于稳定、且外部客户导入为代工业务盈利前景提供明确预期之前,英特尔的估值仍极易受到波动加剧以及机构谨慎仓位配置的冲击。
英特尔(INTC)技术分析
英特尔 (INTC) 技术面来看,MACD(12,26,9)数值-4.682,处于卖出状态,RSI数值28.469处于卖出状态,Williams%R数值86.778处于超卖状态,注意关注。
英特尔(INTC)媒体舆情
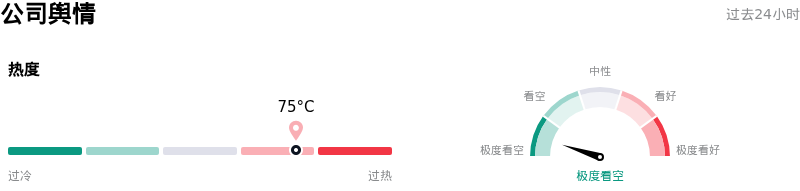
英特尔 (INTC) 公司舆情热度来看,当前热度75,处于很热状态;公司市场舆情方向来看,当前舆情指数处于极度看空状态。
英特尔(INTC)基本面分析
英特尔 (INTC) 处于科技设备行业,最新年度营业收入$52.85B,处于行业6,净利润$-267.00M,处于行业111。「公司简介」
近一月多位分析师给出公司评级为持有。目标价预测平均价为$91.99,最高价为$160.00,最低价为$63.00。
关于英特尔(INTC)的更多详情
公司特有风险:
- 政治与监管审查加剧:随着近期美国大选局势的发展,对联邦股权投资及《芯片法案》资金分配的审查日益趋紧,英特尔可能面临有关其政府补贴和晶圆代工时间表的国会听证会及监管审查。
- 迦特镇 Fab 28 晶圆厂运营中断:以色列 Fab 28 晶圆厂发生运营事故引发的生产问题持续冲击产能,预计将带来约3亿美元的营收阻力,并对毛利率造成直接拉低200个基点的冲击,且这一负面影响预计将延续至2027年。
- 毛利率严重承压且业绩指引下调:受客户端PC市场持续疲软及零部件成本高企影响,第四季度前瞻指引预计毛利率将恶化至38%——低于上一季度的44.1%——且EPS骤降至0.25美元(远低于0.43美元的市场共识预期)。
- 证券集体诉讼与信息披露调查浮现:多家律师事务所已正式针对先前的披露是否充分反映了晶圆代工业务的严重运营亏损、持续的供应限制以及多年自由现金流为负的风险,启动了股东调查与集体诉讼问询。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。








