


Barrick Mining Ord Shs(B)股票11月10日盘中下跌5.23%:释放什么信号?


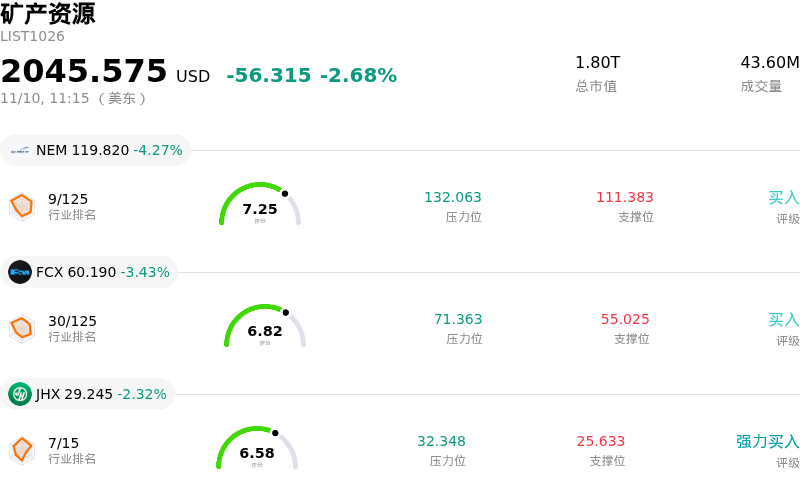
Barrick Mining Ord Shs (B) 盘中下跌5.23%, 所属行业矿产资源下跌2.68% ,公司涨幅跑输行业涨幅,行业成交额前三股票 纽蒙特 (NEM) 下跌 4.08%;自由港麦克莫兰 (FCX) 下跌 3.37%;James Hardie Industries PLC (JHX) 下跌 2.32%。
今日是什么导致了Barrick Mining Ord Shs(B)股价下跌?
在公布第三季度财务业绩后,随着市场参与者重新评估预期,巴里克矿业公司股价遭遇显著下行压力。尽管调整后每股收益超出预期最初为股价提供了支撑,但市场情绪迅速转向获利了结。总营收未达市场普遍预期,在近期股价上涨的背景下,引发了机构投资者典型的“买预期、卖事实”式抛售。
运营成本压力成为股价回调的核心诱因。公司报告称,黄金总维持成本同比大幅攀升,主要受矿石品位下降、柴油支出高企以及与高实现金属价格挂钩的特许权使用费负担加重影响。包括贝拉德罗(Veladero)项目遭遇恶劣天气扰动,以及北马拉(North Mara)矿山在开采更高品位矿石时面临临时瓶颈等运营摩擦,突显出尽管大宗商品价格环境处于历史有利水平,但利润率仍面临持续逆风。
除了利润率担忧外,战略举措的最新进展也带来了新的不确定性。管理层下调了全年资本支出指引,主要是由于对大型雷科迪克(Reko Diq)项目的持续审查,这引发了市场对长期开发支出节奏的质疑。与此同时,以追溯性矿业法调整及相关征税为代表的西非地缘管辖风险持续存在,不断向该股估值逻辑中注入地缘政治风险。尽管拟议中的北美资产分拆及首次公开募股(IPO)仍是关键的估值催化剂,但管理层暗示交易时间表可能推迟至下一年的表态,打击了近期的投机热情。
更广泛的宏观动态同样拖累了交易表现,黄金和铜现货价格的波动令整个矿业板块承压。尽管公司资产负债表保持强劲,并重申通过基础股息和积极股票回购向股东分红的承诺,但投资者仍将短期成本通胀与项目执行风险置于首位,导致该股在盘中遭遇大幅抛售出货。
Barrick Mining Ord Shs(B)技术分析
Barrick Mining Ord Shs (B) 技术面来看,MACD(12,26,9)数值0.742,处于中性状态,RSI数值50.183处于中性状态,Williams%R数值42.413处于买入状态,注意关注。
Barrick Mining Ord Shs(B)基本面分析
Barrick Mining Ord Shs (B) 处于矿产资源行业,最新年度营业收入$16.96B,处于行业13,净利润$4.99B,处于行业4。「公司简介」
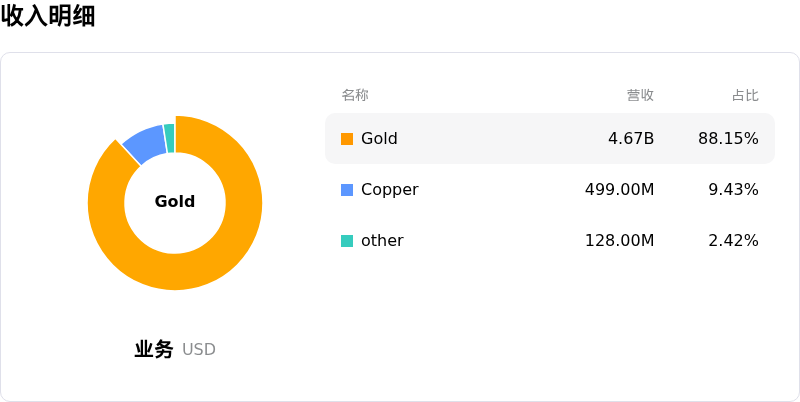
近一月多位分析师给出公司评级为买入。目标价预测平均价为$50.31,最高价为$58.00,最低价为$32.38。
关于Barrick Mining Ord Shs(B)的更多详情
公司特定风险:
- 现金流承压与营收不及预期:在2026年第三季度财报中,巴里克黄金公布营收为50.7亿美元,不及华尔街一致预期的51.3亿美元;受资本支出攀升及运营现金消耗拖累,合并自由现金流同比萎缩21%至11.7亿美元,低于机构分析师预期的12.9亿美元。
- 单位成本通胀激增与铜AISC超支:黄金全维持成本(AISC)同比攀升24%至每盎司1,911美元——逼近全年指引上限——同时铜AISC飙升至每磅4.52美元,显著逊于3.66美元的一致预期;管理层随后发出预警称,受柴油价格冲击和外汇逆风影响,全年铜成本指标预计将达到或超过每磅3.45–3.75美元指引区间的上限。
- 运营瓶颈与区域产量下滑:第三季度权益黄金产量同比下降2%至816,000盎司,铜产量环比降至50,000吨,受多重不利因素拖累:极端天气干扰导致阿根廷贝拉德罗(Veladero)金矿停产17天,波尔盖拉(Porgera)金矿持续面临电力与天气问题困扰,以及北马拉(North Mara)金矿开采高品位矿石台阶出现延误。
- 福米尔(Fourmile)可行性研究延期与分拆IPO执行不确定性:管理层在财报电话会议上披露,因根据与纽蒙特(Newmont)的合资条款重新设计经由淘金者(Goldrush)斜坡道的地下通道,内华达州旗舰项目福米尔(Fourmile)矿床的预可行性研究面临进度延期;与此同时,计划中的北美黄金资产分拆IPO仍面临监管审查阻力,可能导致交易完成时间推迟至2027年。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。








