


南方铜业(SCCO)股票11月10日盘中下跌3.23%:释放什么信号?


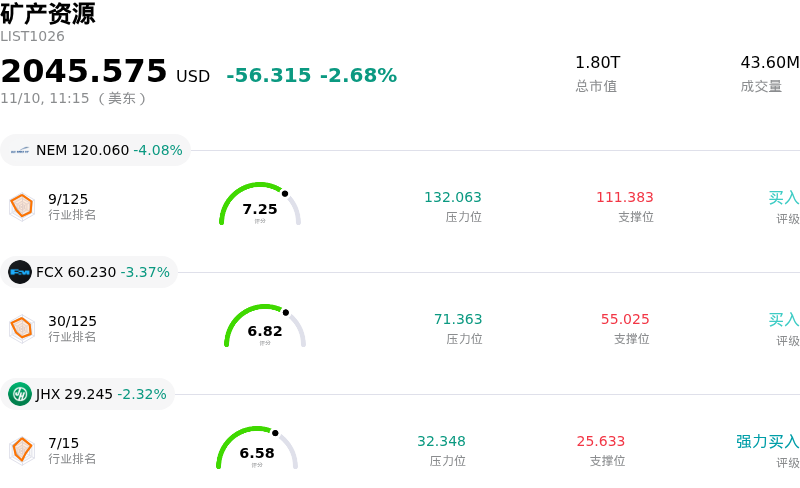
南方铜业 (SCCO) 盘中下跌3.23%, 所属行业矿产资源下跌2.68% ,公司涨幅跑输行业涨幅,行业成交额前三股票 纽蒙特 (NEM) 下跌 4.08%;自由港麦克莫兰 (FCX) 下跌 3.37%;James Hardie Industries PLC (JHX) 下跌 2.32%。
今日是什么导致了南方铜业(SCCO)股价下跌?
南方铜业公司(Southern Copper Corporation)正面临下行压力,这主要受到全球基本金属板块整体走弱的拖累。作为一家在墨西哥和秘鲁拥有庞大储量的综合型纯铜生产商,该公司的估值对伦敦金属交易所(LME)和COMEX的近月铜合约价格极为敏感。工业金属价格出现更广泛的回调,加之围绕中国制造业增长动能及房地产行业企稳的持续不确定性,严重压制了全球需求预期。当基准铜价回落时,原材料板块中的高贝塔股票往往不可避免地会承受显著的机构抛售压力。
汇率与利率动态进一步加剧了宏观经济逆风。走势坚挺的美元推高了海外买家采购以美元计价大宗商品的实际成本,不仅抑制了现货需求,还强化了周期性资产的避险情绪。与此同时,全球主权债券收益率居高不下,持续推高长周期资源项目所适用的折现率。在这一宏观背景下,多资产基金及专注于大宗商品的策略基金纷纷削减顺周期工业股敞口,降低对主要矿业公司的投资组合配置。
运营层面及特定业务管辖区的现实状况,同样加剧了该公司的日内波动。尽管南方铜业在全球现金成本曲线上保持着行业领先地位,但市场参与者仍对劳动力、能源及维持性资本支出等采矿投入要素的通胀压力保持警惕。此外,在拉丁美洲运营资产天然面临政策监管框架变动、许可证审批收紧以及当地社区谈判等风险。任何有关产能扩张时间表或资本配置动态的潜在阻力,都会促使投资者采取去风险操作。
从机构视角来看,当前的回调反映的是整个行业范围内的重新校准,而非长期基本面的结构性恶化。尽管电网现代化、可再生能源基础设施建设以及电动出行所带来的长期顺风,继续为精炼铜的多年期结构性逻辑提供支撑,但短期资金流向依然与现货市场情绪和宏观经济指标紧密挂钩。在主要消费市场出现明确的去库迹象以及更为清晰的需求催化剂之前,机构投资者可能会继续保持谨慎态度。
南方铜业(SCCO)技术分析
南方铜业 (SCCO) 技术面来看,MACD(12,26,9)数值-3.224,处于卖出状态,RSI数值37.809处于中性状态,Williams%R数值73.800处于卖出状态,注意关注。
南方铜业(SCCO)基本面分析
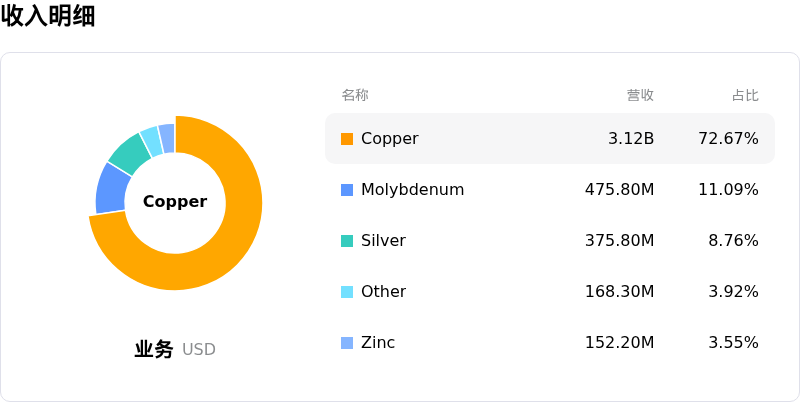
南方铜业 (SCCO) 处于矿产资源行业,最新年度营业收入$13.42B,处于行业16,净利润$4.33B,处于行业6。「公司简介」
近一月多位分析师给出公司评级为持有。目标价预测平均价为$173.06,最高价为$272.12,最低价为$136.60。
关于南方铜业(SCCO)的更多详情
公司特定风险:
- 蒂亚玛丽亚(Tía María)项目推进延期:旗舰项目蒂亚玛丽亚铜矿的商业投产已正式推迟至2028年上半年,管理层将最新的资本支出预算及全面的2027年产量指引推迟至明年初公布,从而抑制了近期的产量催化因素,并延长了资本配置的不确定性。
- 矿石品位下滑与秘鲁产量收缩:秘鲁关键矿产资产的矿石品位持续恶化,导致该地区季度铜产量大幅收缩逾6%,推高了开采成本;尽管大宗商品基准现货价格表现向好,整体处理量与产出仍受到压制。
- 分析师普遍下调评级,估值溢价过高:该股目前的远期EV/EBITDA约为14倍,市盈率超过22倍,相较于多元化矿业同行存在显著的估值溢价,机构卖方一致维持“减持”评级,并警告称对铜实现价格的高预期使执行容错空间极其有限。
- 面临更高的秘鲁主权与监管不确定性风险:公司营收与储量高度集中于秘鲁,使其在即将到来的大选前面临日益加剧的政治动荡和社区审查,对采矿特许权、特许权使用费结构以及环境许可证持续构成压制。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。








