


纽蒙特(NEM)股票11月10日开盘下跌4.06%:投资者必看的核心信息


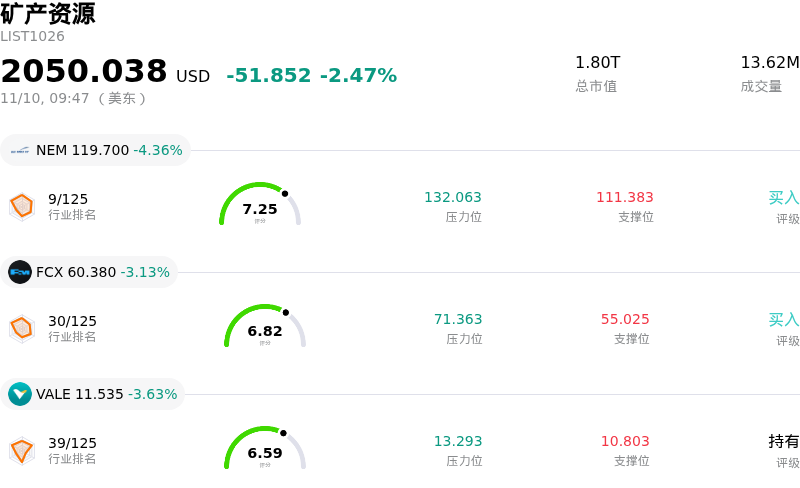
纽蒙特 (NEM) 开盘下跌4.06%, 所属行业矿产资源下跌2.47% ,公司涨幅跑输行业涨幅,行业成交额前三股票 纽蒙特 (NEM) 下跌 4.06%;自由港麦克莫兰 (FCX) 下跌 3.13%;淡水河谷 (VALE) 下跌 3.51%。
今日是什么导致了纽蒙特(NEM)股价下跌?
纽蒙特公司(Newmont Corporation)在今日交易时段承压下行,主要是由于现货黄金价格走软、宏观经济逆风以及投资者重新评估采矿成本结构等多重因素共同所致。作为全球最大的黄金生产商,纽蒙特对实物黄金价格保持着较高的运营贝塔系数,这导致其股价对贵金属市场情绪和整体利率预期的变化尤为敏感。
大宗商品市场面临的宏观经济压力是导致其股价下跌的主要催化剂。美元再度走强,叠加基准美债收益率攀升,抑制了投资者对不生息黄金资产的偏好。由于黄金与实际收益率和美元通常呈反向变动,实物黄金合约的盘中回落直接引发了大型黄金矿商板块的抛盘。由于经营杠杆的存在,矿业股通常会放大标的金属的价格波动,随着金价上涨动能减弱,纽蒙特股价随之走低。
除了眼前的宏观经济环境外,市场对运营支出的持续敏感也在不断压制投资者情绪。黄金矿商的总维持成本依然备受审视,历史上劳动力、能源和消耗品等方面的通胀压力一直挤压着自由现金流的转化。尽管纽蒙特仍在继续推进其投资组合优化和并购后整合举措,但机构投资者对其执行风险、一级矿业管辖区的生产目标以及资本配置纪律仍持谨慎态度。市场参与者只要察觉到利润率扩张有停滞迹象,便会迅速获利了结。
机构仓位调整和全行业层面的资产配置转移进一步放大了该股的跌幅。在防御性需求高企的时期过后,随着汇率逆风加剧,系统化基金和主观策略投资经理往往会削减贵金属配置,转而投向更广泛的风险资产或现金等价物。这种系统性再平衡为大盘材料类股票带来了不利的流动性环境。
展望未来,纽蒙特的短期表现仍与实物黄金走势和全球货币政策预期紧密相连。在收益率企稳,且成本控制步伐与资产剥离收益进一步明朗之前,该股可能仍将面临加剧的波动。机构投资者将密切关注即将发布的生产动态及成本指引,以评估其现金流创造能力能否抵御大宗商品价格波动的冲击。
纽蒙特(NEM)技术分析
纽蒙特 (NEM) 技术面来看,MACD(12,26,9)数值2.944,处于中性状态,RSI数值55.047处于中性状态,Williams%R数值31.313处于买入状态,注意关注。
纽蒙特(NEM)基本面分析
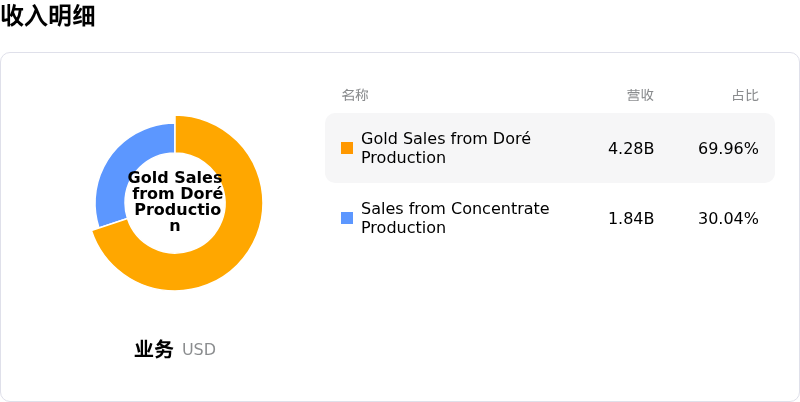
近一月多位分析师给出公司评级为买入。目标价预测平均价为$139.25,最高价为$205.00,最低价为$79.00。
关于纽蒙特(NEM)的更多详情
公司特定风险:
- 第四季度总维持成本预计将大幅飙升:管理层前瞻指引显示,受维持性资本支出发生时间节点、投入成本通胀以及燃油费用上升的推动,第四季度总维持成本(AISC)将从第三季度的每盎司1,454美元大幅跃升至约每盎司1,900美元,这恐将导致近期营业利润率面临急剧挤压。
- 佩尼亚斯基托矿副产品产量恶化:佩尼亚斯基托矿的白银产量预计将较上一季度水平下降约30%至50%,从而大幅减少此前用于冲抵现金成本的关键副产品收益抵减,对单位成本结构造成直接的上行压力。
- 内华达合资企业19.5亿美元现金消耗迫在眉睫:根据修订后的内华达金矿合资协议,纽蒙特面临第四季度向巴里克支付约19.5亿美元既定现金流出的状况,这将在计划中的开发提速前大幅削减其即期流动现金储备。
- 长周期增长资产资本开支攀升:开发性资本支出预计将增加约5亿美元,主要是受到对长周期项目大额投入的推动,其中包括耗资42亿至48亿美元的红克里斯(Red Chris)块崩法项目——该项目预计要到2033年才会投入商业化生产——从而加剧了长期的资本密集度与项目执行风险。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。








