


Ge Vernova Inc(GEV)股票11月10日开盘下跌7.06%:背后推手曝光


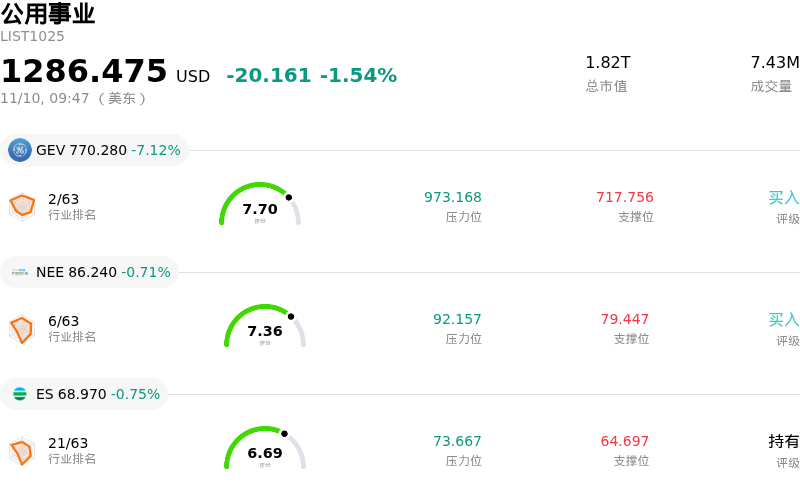
Ge Vernova Inc (GEV) 开盘下跌7.06%, 所属行业公用事业下跌1.54% ,公司涨幅跑输行业涨幅,行业成交额前三股票 Ge Vernova Inc (GEV) 下跌 7.06%;新纪元能源 (NEE) 下跌 0.71%;Eversource Energy (ES) 下跌 0.75%。
今日是什么导致了Ge Vernova Inc(GEV)股价下跌?
GE Vernova在盘中遭遇显著下行压力,主要受发电和电气基础设施板块激进的获利了结及估值倍数压缩所拖累。在人工智能数据中心用电需求与全球电网现代化等结构性叙事的推动下,该公司此前经历了较长时期的超额表现,但居高不下的预期也加剧了市场对项目执行波折及资本支出周期阻力的敏感度。
本轮抛售的核心催化因素在于市场重新审视其各业务板块的盈利能力,尤其是风电部门。海上风电项目交付面临的持续挑战、供应链瓶颈以及合同重组风险,继续对其综合利润率构成压制。尽管该公司在降低历史遗留海上风电积压订单风险方面取得了实质性进展,但在该部门实现可持续盈利之前,机构投资者对利润率进一步受稀释或出现意外质保费用的可能性仍持谨慎态度。
与此同时,燃气发电与电气化设备领域更广泛的行业动态也显现出动能放缓的迹象。尽管重型燃气轮机和电网解决方案拥有充沛的在手订单和有利的定价权,但市场参与者正日益关注长达数年的交付周期,以及公用事业客户可能面临的监管审批或并网延迟。一旦从在手订单向收入确认转化的节奏出现放缓迹象,高估值标的便极易遭遇估值快速重置的风险。
宏观经济环境与机构调仓进一步放大了下跌走势。基准收益率的上行压力,以及市场对联邦能源政策和清洁能源激励措施预期的转变,促使机构交易台削减了资本密集型、高估值工业股的敞口。此外,量化策略以及将投资组合从动量领涨股轮动至防御型价值股的操作,进一步加速了盘中的抛售放量。
展望未来,机构关注的焦点将集中在电气化业务的利润率扩张轨迹、发电部门的现金流转化,以及风电业务去风险化的明确证据。尽管市场对发电和输电能力的长期结构性需求依然完好,但短期内的价格发现很可能取决于管理层能否在所有业务部门中展现出持续的经营杠杆和执行的一致性。
Ge Vernova Inc(GEV)技术分析
Ge Vernova Inc (GEV) 技术面来看,MACD(12,26,9)数值-16.005,处于卖出状态,RSI数值38.351处于中性状态,Williams%R数值85.379处于超卖状态,注意关注。
Ge Vernova Inc(GEV)媒体舆情
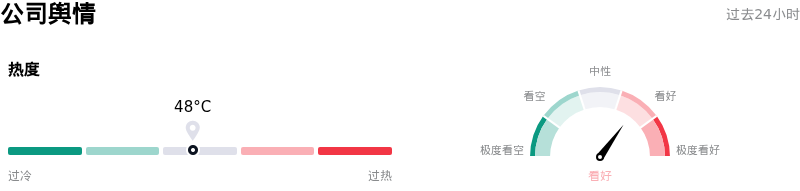
Ge Vernova Inc (GEV) 公司舆情热度来看,当前热度48,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于看好状态。
Ge Vernova Inc(GEV)基本面分析
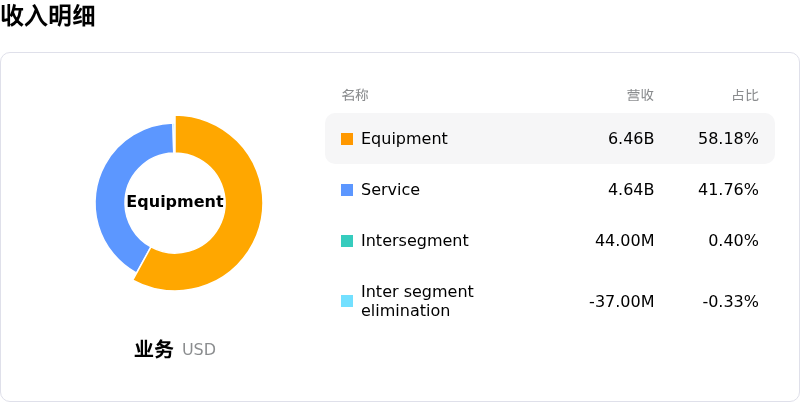
Ge Vernova Inc (GEV) 处于公用事业行业,最新年度营业收入$38.07B,处于行业2,净利润$4.88B,处于行业4。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$1151.40,最高价为$1400.00,最低价为$540.00。
关于Ge Vernova Inc(GEV)的更多详情
公司特定风险:
- AI数据中心监管与审批阻力:各州层面关于暂停并收紧大型AI数据中心项目监管审查的提案,对电网并网进度构成威胁,令GEV的核心燃气轮机项目储备及付费预留排期面临潜在的延期或取消风险。
- 风电业务面临持续运营逆风与亏损:管理层将风电业务的EBITDA亏损指引扩大至4亿至5亿美元,凸显出北海海上风电项目持续面临的执行阻力、美国陆上风电需求疲软,以及悬而未决的关税不确定性,这些因素均令公司综合利润率承压。
- 高估值并购整合拖累:公司承诺斥资90亿美元收购电网设备制造商Trench Group,带来了巨额资本支出和执行风险,引发了“利好出尽抛售”(sell-the-news)情绪,并引来投资者对其债务消化与整合难题的严格审视。
- 分析师下调估值目标与机构资金流出:分析师密集下调目标价——其中Argus将目标价下调至1,100美元并将其从高确信度机构优先名单中剔除尤为引人瞩目——这表明华尔街日益担忧,GEV的高估值溢价倍数极易受到增长放缓和在手订单交付受阻的冲击。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。








