


科磊(KLAC)股票11月9日收盘上涨9.31%:投资者必看的核心信息


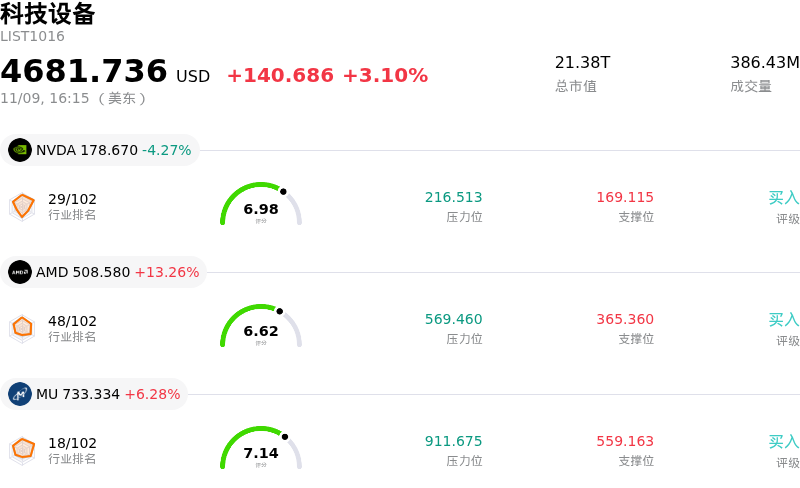
科磊 (KLAC) 收盘上涨9.31%, 所属行业科技设备上涨3.10% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 英伟达 (NVDA) 下跌 4.27%;超威半导体 (AMD) 上涨 13.26%;美光科技 (MU) 上涨 6.28%。
今日是什么导致了科磊(KLAC)股价上涨?
科磊(KLA Corporation)今日展现出强劲的上行动能,主要得益于半导体资本支出情绪的加速回暖,以及投资者对先进制程节点工艺诊断技术的热情高涨。随着前沿晶圆代工厂和存储芯片制造商加速向全环绕栅极(GAA)架构及高带宽内存(HBM)封装转型,检测与量测需求显著激增。鉴于在更小的物理尺寸与复杂的多芯片配置下,结构性良率挑战成倍增加,科磊已成为晶圆制造设备领域结构性资本配置转移的核心受益者。
此次上涨反映出机构对具备韧性的需求基本面给予了更广泛的认可。近期的行业动态与渠道调研显示,领先的晶圆代工厂和逻辑芯片制造商正维持其在3纳米以下制程产能扩张及先进封装领域的积极部署计划。科磊在光学晶圆检测和有图形缺陷检测领域占据主导性市场份额,其竞争护城河极为宽阔。这种技术防御壁垒不仅能保护公司免受更广泛的行业周期性下行冲击,还能在行业景气度转向扩张时斩获超额的利润率收益。
除自下而上的运营优势外,宏观经济及整体科技板块的顺风也提振了机构买盘。超大盘科技股与半导体硬件领域的良好风险偏好,推动资金轮动至兼具强劲自由现金流转化能力和资本回报计划的高质量设备龙头。卖方分析师纷纷上调其营收预期与目标价,理由是高端工艺控制强度的提升拥有更长期的增长跑道,且国际市场的成熟制程支出已趋于平稳。
尽管地缘政治限制和针对先进半导体设备的出口管制仍是该板块面临的长期背景变量,但与同质化设备同行相比,科磊在关键且不可替代的工艺控制环节拥有极高业务敞口,因而具备更优异的盈利确定性。强劲的买盘凸显出机构投资者日益坚定的信心,即在下一轮行业周期中,良率管理支出的增速将超越整体晶圆制造设备市场的增长;随着资本支出动能持续积聚,该股估值倍数有望继续获得有力支撑。
科磊(KLAC)技术分析
科磊 (KLAC) 技术面来看,MACD(12,26,9)数值-1.681,处于卖出状态,RSI数值43.844处于中性状态,Williams%R数值46.193处于中性状态,注意关注。
科磊(KLAC)媒体舆情
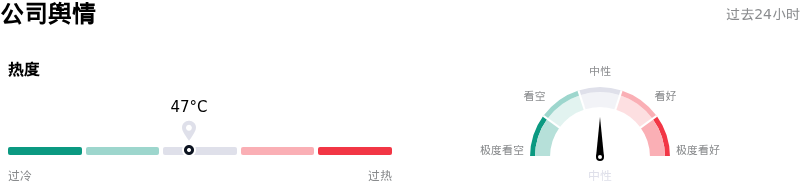
科磊 (KLAC) 公司舆情热度来看,当前热度47,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于中性状态。
科磊(KLAC)基本面分析
近一月多位分析师给出公司评级为买入。目标价预测平均价为$214.38,最高价为$275.00,最低价为$138.80。
关于科磊(KLAC)的更多详情
公司特有风险:
- 晶圆制造设备资本开支消化:机构投资者正在重新评估下游客户的产能扩张计划,因市场担忧芯片制造商在激进扩张AI相关产能后,可能会放缓晶圆制造设备(WFE)支出及良率提升设备的采购。
- 高估值倍数压缩:该股市盈率超过32倍,估值处于高位;随着分析模型提示,若营收增长与创纪录的营业利润率无法维持加速态势,其安全边际将大幅收窄,该股盘中正经历严重的估值倍数下修。
- 高管及内部人持续减持:有消息显示,近几个季度高管大举减持股票套现逾1.12亿美元,且无任何内部人在公开市场进行增持,这令市场情绪承压,并加剧了投资者对短期周期性见顶的谨慎情绪。
- 地缘政治与对华贸易脆弱性:日益严格的监管审查以及对先进晶圆检测与量测设备可能追加的出口管制,对该公司国际设备出货及服务收入中高利润率的部分构成了威胁。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







