


Arm Holdings PLC(ARM)股票11月9日收盘上涨6.69%:关键驱动因素揭晓


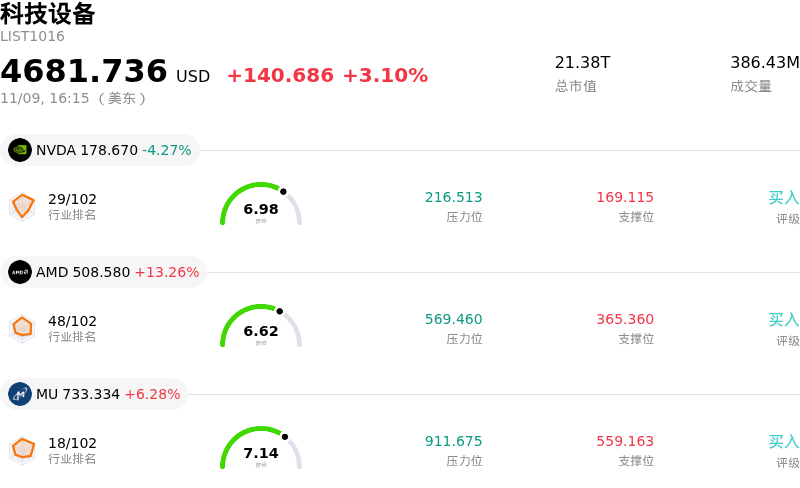
Arm Holdings PLC (ARM) 收盘上涨6.69%, 所属行业科技设备上涨3.10% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 英伟达 (NVDA) 下跌 4.27%;超威半导体 (AMD) 上涨 13.26%;美光科技 (MU) 上涨 6.28%。
今日是什么导致了Arm Holdings PLC(ARM)股价上涨?
随着市场参与者消化公司最新的季度财务业绩及中期战略路线图,Arm Holdings股价迎来强劲上涨。在财报公布初期经历震荡后,机构情绪果断反弹,投资者重新聚焦于Armv9架构加速商业化变现,及其在人工智能工作负载和云数据中心领域的持续渗透。
推动今日涨势的主要催化剂在于,机构对Arm在数据中心生态系统中版图不断扩大的信心日益增强。超大规模企业及云服务提供商正加速采用定制芯片以及基于Arm架构的中央处理器(CPU),以遏制AI推理与训练环境中急剧攀升的功耗。管理层针对芯片产能及客户承诺作出的积极表态,进一步强化了市场对数据中心计算将加速替代传统x86架构的预期,从而大幅拓宽了公司的长期潜在市场空间(TAM)。
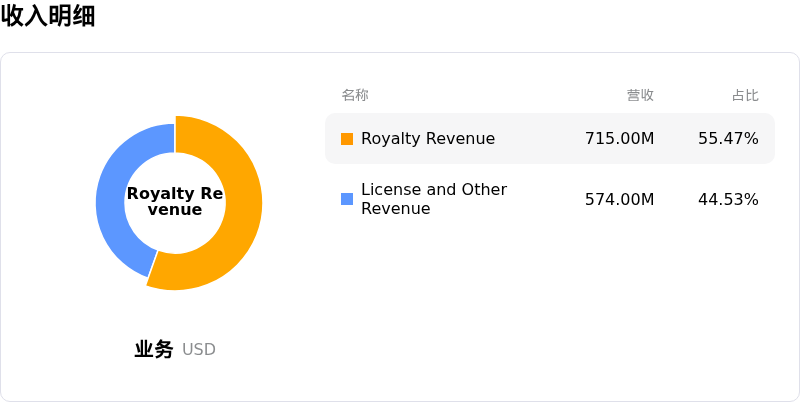
支撑这一扩张势头的,是向具有更高专利费率的Armv9指令集架构及Arm计算子系统(Arm Compute Subsystems)持续过渡所带来的结构性利好。相较于前几代架构,Armv9享有显著更高的版税费率,使得公司在智能手机换机升级以及边缘AI计算部署中的单位经济效益均得到改善。即便在成熟消费电子品类面临周期性波动的背景下,多年期架构许可协议所展现出的韧性,加之高溢价版税的持续扩张,依然为公司提供了坚实的营收确定性。
整个半导体板块的强劲势头以及机构风险偏好的上调,进一步放大了这一涨势。在宏观环境持续利好高成长性长期赢家、期权相关波动率有所收敛的背景下,机构资金的流入与技术面买盘的跟进,推动该股在整个交易时段内持续走高。尽管相较于传统半导体同行,该股目前仍处于溢价估值水平,但市场的关注焦点已明确转向Arm作为全球AI算力建设基石知识产权(IP)提供商不可或缺的核心地位。
Arm Holdings PLC(ARM)技术分析
Arm Holdings PLC (ARM) 技术面来看,MACD(12,26,9)数值-6.570,处于卖出状态,RSI数值36.484处于中性状态,Williams%R数值69.003处于卖出状态,注意关注。
Arm Holdings PLC(ARM)基本面分析
Arm Holdings PLC (ARM) 处于科技设备行业,最新年度营业收入$4.92B,处于行业24,净利润$904.00M,处于行业18。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$0.00,最高价为$0.00,最低价为$0.00。
关于Arm Holdings PLC(ARM)的更多详情
公司特定风险:
- 版税收入放缓与手机市场疲软:受存储芯片价格高企抑制智能手机出货量影响,第二财季版税收入同比仅增长8%至6.7亿美元,不及市场普遍预期;这凸显出前期强劲的IP授权收益尚未转化为可预测、规模化的经常性版税收入。
- 自研硬件转型稀释毛利率:管理层制造并销售专有Arm AGI CPU的举措带来了硬件库存与成本风险;鉴于硬件初期毛利率预计仅为30%至40%,这会将ARM传统约98%的纯IP业务毛利率拉低至87%左右。
- 供应链及先进制程代工瓶颈:为在2028财年前实现第一方AGI CPU出货额达20亿美元的目标,ARM将极易受到先进封装和前沿代工产能紧张的影响,对其运营执行和交付里程碑构成威胁。
- 分析师下调评级与估值倍数压缩:在谨慎的第三财季指引发布后,包括摩根大通、巴克莱和派珀·桑德勒在内的华尔街机构纷纷下调了目标价;高盛则重申“卖出”评级并给出160美元目标价,警告称鉴于版税现金流增速放缓且研发支出上升,ARM的高溢价估值倍数难以维系。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







