


家得宝(HD)股票11月9日盘中上涨3.43%:背后推手曝光


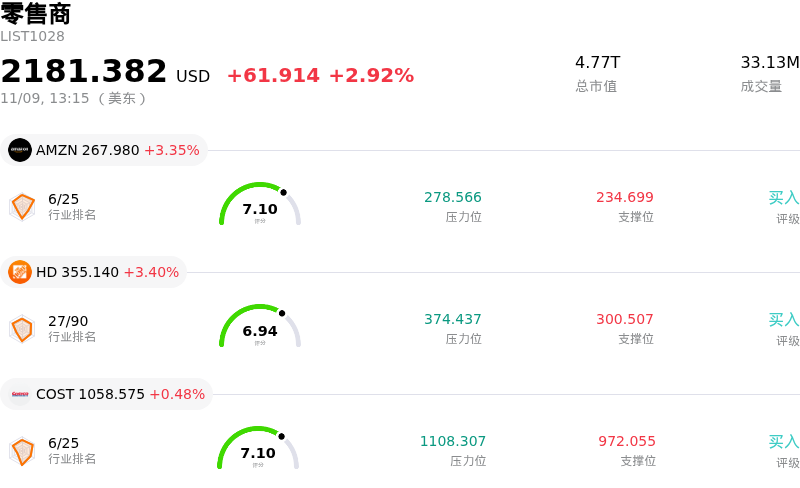
家得宝 (HD) 盘中上涨3.43%, 所属行业零售商上涨2.92% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 亚马逊 (AMZN) 上涨 3.35%;家得宝 (HD) 上涨 3.40%;开市客 (COST) 上涨 0.48%。
今日是什么导致了家得宝(HD)股价上涨?
家得宝在盘中展现出强劲的买盘动能,这主要受到有利的宏观经济转变以及更广泛的房地产与家装零售板块情绪回暖的双重提振。随着基准美债收益率回落,市场对持续货币宽松的预期为利率敏感型股票提供了实质性利好。长期借贷成本的下降以及房贷利率趋缓的前景,被广泛视为释放积压成屋销售的关键催化剂,而后者正是推动延期维护和翻新改造支出的核心动力。
除宏观利好外,机构资金流向也反映出市场对该公司在专业承包商渠道战略布局的乐观预期升温。对专业批发分销资产的整合扩大了家得宝在复杂项目专业客群中的目标市场规模,从而在DIY(自助家装)零售客流走弱的情况下保障了营收稳定性。卖方机构日益强调,承包商的积压订单仍保持相对健康,同时该公司的供应链投资与商业信贷能力正有效从分散的区域分销商手中抢占市场份额。
在即将公布季度财报前的提前布局,也在当天的上涨中扮演了重要角色。轮动至优质零售资产负债表的基金经理纷纷青睐家得宝,看重其严谨的资本配置、强劲的自由现金流创造能力以及稳健的分红表现。此前,因高房贷利率的持续困扰以及消费者对大额非必需支出项目的谨慎态度,该股估值倍数受到压制;如今,该股受益于积极的空头回补和机构的主动增持。
展望未来,该上涨趋势的可持续性将取决于消费者重新涉足大额非必需消费品类的意愿,以及房地产市场企稳的速度。尽管宏观宽松带来了切实缓解,但投资者仍将密切审视即将披露的季度业绩,关注同店销售拐点、通胀背景下的毛利率韧性,以及在住宅与商业贸易生态系统中拓展市场份额的进展迹象。
家得宝(HD)技术分析
家得宝 (HD) 技术面来看,MACD(12,26,9)数值6.856,处于买入状态,RSI数值68.886处于中性状态,Williams%R数值14.095处于超买状态,注意关注。
家得宝(HD)基本面分析
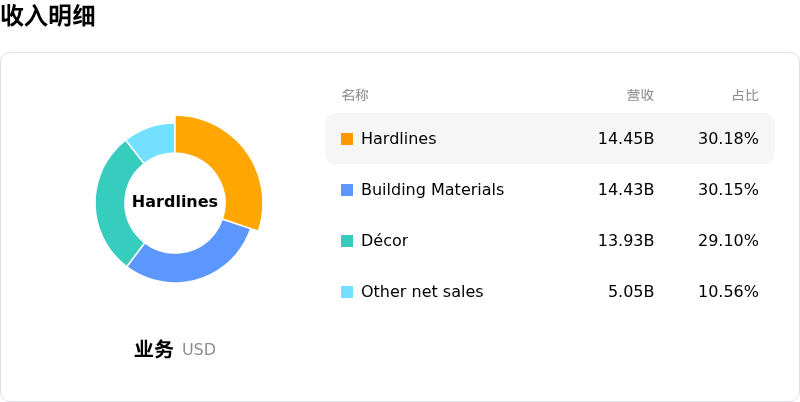
近一月多位分析师给出公司评级为买入。目标价预测平均价为$372.86,最高价为$425.00,最低价为$255.00。
关于家得宝(HD)的更多详情
公司特有风险:
- 房屋换手率持续停滞:高企的房贷利率与房贷“锁定效应”持续严重抑制住宅换手率,削弱了新增家装支出的主要催化剂,并将零售销售复苏推迟至2027年末。
- 大额可选家装翻新需求不足:融资成本上升与粘性通胀正促使房主推迟高利润率的大型可选翻新项目,导致家得宝在11月发布季度财报前面临核心同店销售疲软的风险。
- 营业利润率承压与ROIC稀释:该公司的营业利润率已收窄至约12.4%的多年低点,而激进的举债型专业分销并购不仅稀释了投资资本回报率(ROIC),还加剧了近期的资本整合风险。
- 估值倍数高企的脆弱性:该股目前的预期市盈率处于22倍以上的高位,正面临机构投资者的质疑——斯迪富(Stifel)与伯恩斯坦(Bernstein)等机构近期下调目标价并给出谨慎的“持有”评级便印证了这一点——若业绩指引不及预期,其盘中股价将面临估值倍数大幅收缩的风险。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







