


德州仪器(TXN)股票11月9日盘中上涨5.48%:背后推手曝光


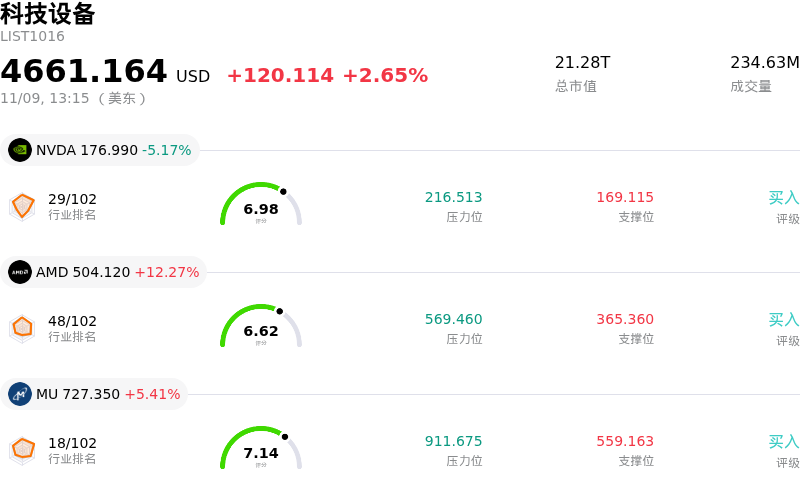
德州仪器 (TXN) 盘中上涨5.48%, 所属行业科技设备上涨2.65% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 英伟达 (NVDA) 下跌 5.30%;超威半导体 (AMD) 上涨 12.27%;美光科技 (MU) 上涨 5.54%。
今日是什么导致了德州仪器(TXN)股价上涨?
在近期整个行业出现回调后,随着机构买盘进场,德州仪器股价呈现出强劲的上行动能,同时盘中波动加剧。市场参与者日益重新聚焦于该公司在模拟芯片与嵌入式处理业务上加速的周期性复苏,而强劲的季度经营业绩、持续扩张的利润率以及对核心终端市场的乐观指引,更为这一势头提供了坚实支撑。
推动本轮反弹的主要催化剂是工业和汽车领域的广泛复苏,加之人工智能数据中心基础设施对电源管理和信号链组件的需求迅速增长。德州仪器多年来在300毫米晶圆制造领域的战略投资已开始释放出可观的经营杠杆效应;随着产能利用率攀升,成本效率得以提升,并带动毛利率扩张。这种结构性成本优势使该公司在保持稳健定价策略的同时占据竞争优势,为现金流增长开辟了广阔空间。
良好的资本配置趋势以及分析师的持续支持,也进一步强化了机构投资者的信心。该公司致力于向股东返还富余资本,上调季度股息及强劲的自由现金流转化能力便是明证,从而促使股息增长型和重质型基金重新增持。近期ETF资金流入以及多家研究机构对远期盈利预期的上调,在关键移动均线附近提供了技术支撑,并在月初获利了结后引发了空头回补与积极的逢低买盘。
展望未来,随着电动汽车、工厂机器人以及下一代供电架构中芯片含量的长期提升,德州仪器依然处于坐享红利的有利地位。然而,机构投资者必须密切关注偏高的估值倍数,以及消费电子需求复苏不均或地缘政治出口管制所带来的潜在阻力。短期来看,该公司出色的现金创造能力、本土制造布局以及在电源管理领域的市场份额增长,将继续推动强劲的机构需求。
德州仪器(TXN)技术分析
德州仪器 (TXN) 技术面来看,MACD(12,26,9)数值-3.567,处于中性状态,RSI数值51.796处于中性状态,Williams%R数值53.296处于中性状态,注意关注。
德州仪器(TXN)基本面分析
德州仪器 (TXN) 处于科技设备行业,最新年度营业收入$17.68B,处于行业14,净利润$4.97B,处于行业10。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$325.89,最高价为$400.00,最低价为$188.00。
关于德州仪器(TXN)的更多详情
公司特定风险:
- 估值偏高与估值倍数压缩风险:在年内大幅上涨后,该股目前的估值处于约36倍历史市盈率的高位,面临机构急剧获利了结与估值倍数压缩的压力;一旦市场情绪出现动摇,股价极易遭遇剧烈的盘中抛售压力。
- 举债并购带来的资产负债表杠杆风险:为75亿美元收购芯科科技提供融资而发行的20亿美元高级无担保债券完成定价,使资产负债表总债务升至135亿美元以上,在信贷环境波动的背景下加剧了财务杠杆及经常性偿债负担。
- 并购整合与执行风险:斥资75亿美元收购芯科科技使德州仪器面临重大的运营整合障碍、监管阻力,且若目标物联网和无线模拟市场的需求不及激进预期,还将面临投资回报稀释的风险。
- 巨额资本支出承诺与需求正常化风险:持续投入数十亿美元用于300毫米晶圆制造扩建,形成了刚性的固定成本结构;一旦近期客户补库动能减弱,且工业与汽车终端市场的基础需求回归常态,公司的营业利润率将面临被侵蚀的风险。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







