


汇丰控股(HSBC)股票11月9日盘中上涨3.27%:背后推手曝光


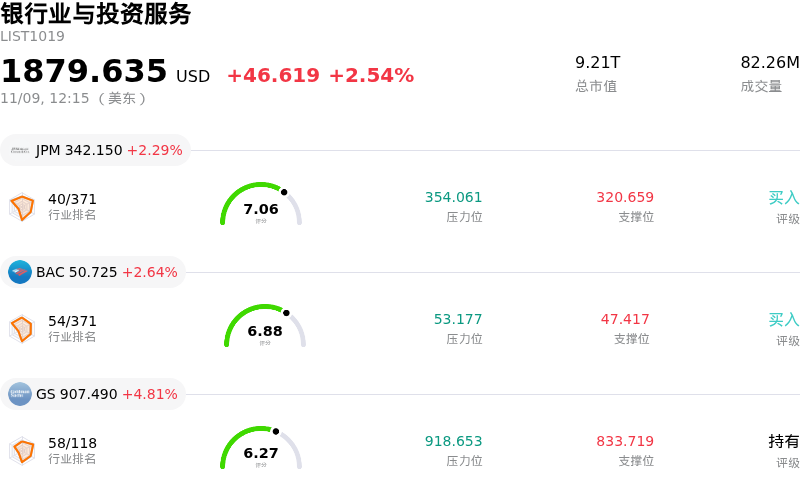
汇丰控股 (HSBC) 盘中上涨3.27%, 所属行业银行业与投资服务上涨2.54% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 摩根大通 (JPM) 上涨 2.29%;美国银行 (BAC) 上涨 2.58%;高盛 (GS) 上涨 4.81%。
今日是什么导致了汇丰控股(HSBC)股价上涨?
汇丰在今日交易中呈现出显著的上行动能,这主要得益于营运基本面的持续走强、有利的资本回报举措以及全球金融机构整体情绪的改善。伴随大盘环境的向好,机构投资者对该行核心商业银行及财富管理业务所展现出的持久盈利能力做出了积极回应。
支撑该股走势的核心催化剂之一,是汇丰净利息收入展现出持续的韧性,而亚洲核心枢纽市场及英国本土具有粘性的存款息差进一步巩固了这一优势。尽管主要央行已步入渐进式降息周期,但收益率曲线走势以及审慎的负债端定价,使得该行净息差的表现好于此前预期。与此同时,财富管理及个人银行业务的良好动能提供了高质量、多元化的手续费收入,对冲了资产端收益率的下行,并提振了市场对其有形股本回报率目标的乐观预期。
股东回报机制依然是支撑当前股票需求的关键支柱。大规模股份回购计划的持续推进,叠加稳健可靠的分红派息,继续为股价提供强有力的技术面支撑,并推动每股收益持续增厚。投资者愈发将汇丰视为严守资本配置纪律的银行,尤其是管理层持续精简运营、剥离低回报的西方资产,并将资本重新配置到收益更高的跨境贸易和亚洲财富走廊。
宏观经济环境和风险重新评估同样在今日的上涨中发挥了重要作用。在针对性政策干预以及前期各季度资产负债表主动拨备的支撑下,市场对该行在区域商业地产及中国内地信贷风险敞口的担忧持续缓解。随着信贷减值拨备稳定在机构可控的承受范围内,对资产质量的焦虑有所消退,为估值倍数的修复与扩张扫清了障碍。
总体来看,今日的涨势反映了强劲的非利息收入增长、回馈股东的资本配置以及资产质量阻力减弱的合力推动。随着全球机构资金轮动流向具备高韧性、强现金造血能力以及深厚国际贸易连接网络的优质银行,只要其主要业务区域的宏观经济保持稳定,汇丰便有望持续受到市场青睐。
汇丰控股(HSBC)技术分析
汇丰控股 (HSBC) 技术面来看,MACD(12,26,9)数值0.834,处于中性状态,RSI数值47.574处于中性状态,Williams%R数值40.317处于买入状态,注意关注。
汇丰控股(HSBC)基本面分析
汇丰控股 (HSBC) 处于银行业与投资服务行业,最新年度营业收入$69.62B,处于行业4,净利润$21.10B,处于行业3。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$101.03,最高价为$112.05,最低价为$90.00。
关于汇丰控股(HSBC)的更多详情
公司特定风险:
- 净息差与资金成本承压:分析师评论指出,随着即将到来的央行降息周期以及激烈的商业存款竞争推高资金成本,银行业净利息收入(NII)持续面临下行压力,净息差恐进一步承压收窄。
- 资本充足率跌破目标区间:汇丰的核心一级资本充足率(CET1)降至13.9%,跌破管理层指引的14.0%至14.5%目标区间,引发机构对资本充足缓冲空间及未来股票回购能力的担忧。
- 商业地产信贷质量持续承压:该行面临来自中国内地和香港商业地产贷款违约的持续信贷减值风险,同时近期计提的一次性信贷损失拨备继续对其盈利能力构成压力。
- 财富管理收入停滞与营收疲软:由于财富管理手续费及其他非利息收入增长停滞,市场情绪出现恶化;营收未达预期也削弱了管理层试图通过拓展亚洲收费型财富管理业务以对冲息差下滑的战略。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。








