


礼来(LLY)股票11月9日盘中上涨3.09%:释放什么信号?


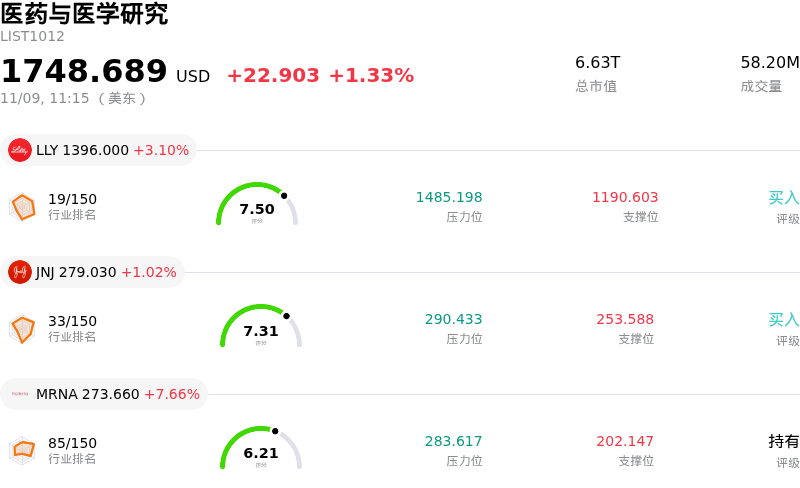
礼来 (LLY) 盘中上涨3.09%, 所属行业医药与医学研究上涨1.33% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 礼来 (LLY) 上涨 3.10%;强生 (JNJ) 上涨 1.02%;Moderna Inc (MRNA) 上涨 7.66%。
今日是什么导致了礼来(LLY)股价上涨?
礼来公司(Eli Lilly and Company)今日展现出强劲的上行势头,机构投资者对其核心代谢药物组合持续受益的商业顺风以及下一代在研管线的积极预期反响热烈。市场参与者继续对其在迅速扩张的肥胖症及2型糖尿病领域的龙头地位给予估值溢价;面对更广泛的宏观经济不确定性,基于替尔泊肽(tirzepatide)疗法的市场需求依然展现出十足韧性。
支撑该股的核心催化剂是替尔泊肽(商品名为Mounjaro和Zepbound)商业化空间的持续拓宽。医保覆盖范围的扩大以及适应症拓展的推进——尤其是在阻塞性睡眠呼吸暂停、心血管风险降低以及代谢功能障碍相关脂肪性肝炎等相关合并症领域——进一步增强了长期的收入能见度。同时,口服GLP-1受体激动剂和多靶点肠促胰素候选药物管线取得的可喜进展,也坚定了投资者的信心,即该公司有望在未来十年持续保持其在相关治疗领域的领先地位。
运营层面的卓越执行进一步强化了市场的多头逻辑。礼来继续大手笔布局生产和灌装产能,有效缓解了前期的供应瓶颈,并提升了全球分销网络中的产品供货能力。这种生产规模优势不仅保护了现有市场份额免受竞品GLP-1替代疗法的冲击,还为生物类似药及后来者构筑了极高的准入门槛。因此,卖方分析师普遍维持乐观态度,指出相较于大型生物制药同业群体,礼来具备持续的经营杠杆和更优异的利润率扩张潜力。
从投资组合策略的角度来看,该股的走强反映出机构资金对具有非周期性现金流的超大盘成长股的广泛偏好。在当前审慎承担风险的市场环境下,礼来兼具医药板块的防御属性与生物科技领域的长期成长性,堪称业绩确定性极高的一流盈利复合增长标的。尽管高估值倍数要求其后续在临床与商业化推进上必须持续做到无懈可击,但目前的盘面走势充分印证了在卓越增长前景与持久竞争壁垒的驱动下,该股获得了坚实的机构资金支撑。
礼来(LLY)技术分析
礼来 (LLY) 技术面来看,MACD(12,26,9)数值7.994,处于买入状态,RSI数值66.251处于中性状态,Williams%R数值29.174处于买入状态,注意关注。
礼来(LLY)媒体舆情
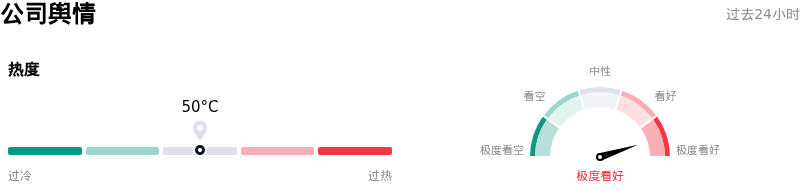
礼来 (LLY) 公司舆情热度来看,当前热度50,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于极度看好状态。
礼来(LLY)基本面分析
近一月多位分析师给出公司评级为买入。目标价预测平均价为$1438.09,最高价为$1690.00,最低价为$891.22。
关于礼来(LLY)的更多详情
公司特定风险:
- 净实际售价承压:近期财报披露与分析师评估显示,受联邦医疗保险(Medicare)GLP-1过渡计划等折扣渠道患者规模扩大的影响,全球实际售价下降了15%——其中海外市场实际售价降幅达29%——尽管总销量有所扩张,但仍对利润率构成了严重的压缩阻力。
- 新疗法商业化表现不及预期:礼来(Eli Lilly)新推出的口服减重药物Foundayo仅实现1.84亿美元营收,低于预期的2.17亿美元,不及市场一致预期,这表明其在早期商业化推广中面临阻力,且在面对竞品代谢治疗方案时处方增长乏力。
- 高估值倍数的脆弱性:该股目前对应约40倍至44倍的远期市盈率溢价,机构分析师警告称,2026年确认的约20亿美元非经常性收入为2027年设立了不利的高基数门槛,若内生销量增长放缓,该股将极易面临估值倍数收缩的风险。
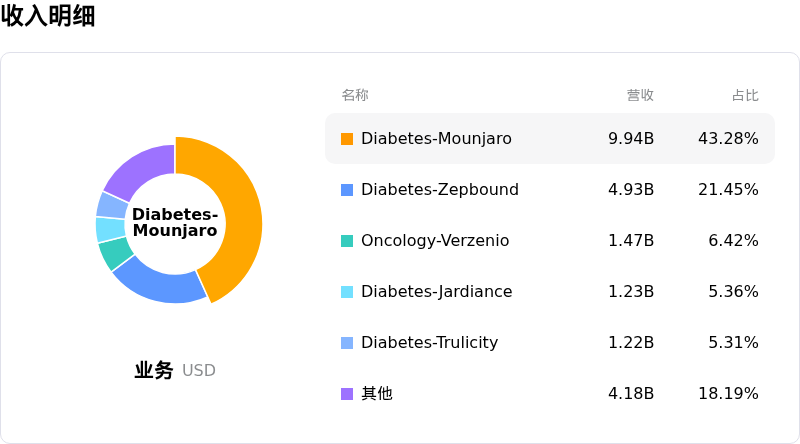
- GLP-1产品线集中度过高:公司总收入约有三分之二依赖于其核心肠促胰岛素产品组合(Mounjaro和Zepbound),在与诺和诺德(Novo Nordisk)的双寡头竞争中价格让步不断扩大,加之商业支付方与雇主日益增强的报销阻力,均对长期收入的持续性构成了威胁。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。








