


博通(AVGO)股票11月9日盘中上涨7.70%:背后推手曝光


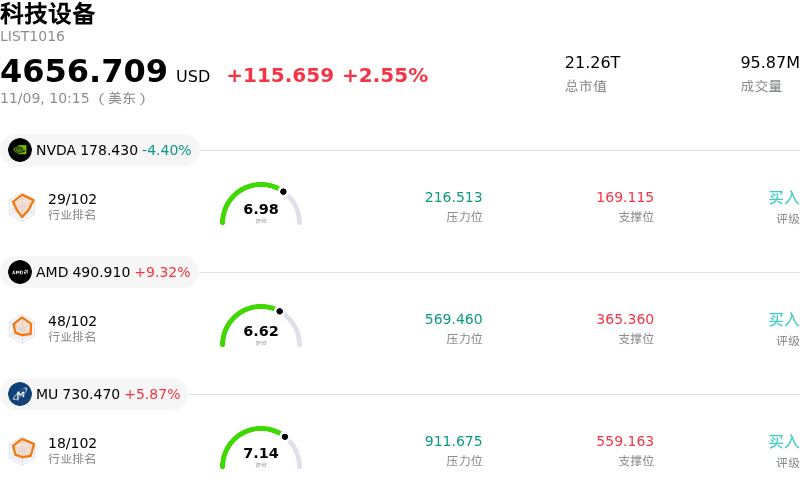
博通 (AVGO) 盘中上涨7.70%, 所属行业科技设备上涨2.55% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 英伟达 (NVDA) 下跌 4.07%;超威半导体 (AMD) 上涨 8.99%;美光科技 (MU) 上涨 5.87%。
今日是什么导致了博通(AVGO)股价上涨?
受机构投资者对其定制化AI加速器产品线及高性能网络架构信心加速增强的驱动,博通正展现出强劲的上涨动能。全球超大规模云厂商资本支出预算的持续扩张,进一步确认了专用集成电路(ASIC)未来数年的需求可见度,而博通在该领域占据主导地位的市场份额。随着一线云厂商不断扩大内部机器学习集群规模,博通的协同设计芯片与下一代以太网交换平台持续斩获超额的预算份额,进一步巩固了其作为不可或缺的基础设施合作伙伴的地位。
以VMware为核心的基础设施软件业务所展现出的稳健运营执行力,进一步强化了这一持续上涨势头。向更高利润率的多云订阅打包模式转型,带来了强劲的经常性收入和利润率的快速扩张,有效平抑了纯半导体制造商传统的周期性波动。高韧性的软件现金流与企业级AI硬件的爆发式增长相辅相成,促使多家机构研究团队上调其中期盈利预测和估值倍数,从而催化了新一轮的机构资金持续吸筹。
从市场策略角度来看,这轮涨势反映了半导体板块内部资金向优质资产靠拢的趋势。机构投资组合经理正在将资金重新配置到具备深厚护城河、定价权以及高在手订单可见度的高现金流科技龙头。由此形成的买方动能,在整体股市向好情绪以及大盘科技股稳固风险偏好的支撑下,推动了机构交易台有条不紊的跟进买盘。
尽管短期表现彰显了博通的战略优势,但投资者仍需密切关注头部超大规模云厂商所带来的潜在客户集中度风险,以及整个供应链中先进封装产能的部署节奏。尽管如此,博通的双引擎驱动模式、出色的自由现金流转化能力以及对股东友好的资本回报政策,依然巩固了其作为机构科技投资组合压舱石配置的核心地位。
博通(AVGO)技术分析
博通 (AVGO) 技术面来看,MACD(12,26,9)数值-5.234,处于卖出状态,RSI数值43.361处于中性状态,Williams%R数值57.973处于卖出状态,注意关注。
博通(AVGO)媒体舆情
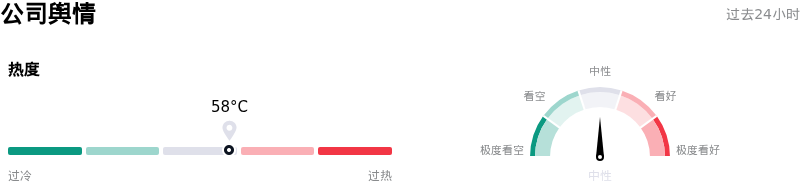
博通 (AVGO) 公司舆情热度来看,当前热度58,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于中性状态。
博通(AVGO)基本面分析
近一月多位分析师给出公司评级为买入。目标价预测平均价为$516.73,最高价为$663.00,最低价为$215.88。
关于博通(AVGO)的更多详情
公司特定风险:
- 残值担保与AI融资风险敞口:市场对博通为Anthropic涉及数十亿美元AI债务与租赁融资架构所承担的合同承诺审查日益加剧。据报道,博通为已部署的硬件提供了残值担保,这使其资产负债表面临设备加速淘汰以及交易对手信用风险的冲击。
- 定制芯片产品组合导致毛利率稀释:由于利润率持续承压,机构分析师正积极降低该股的风险敞口。受营收结构大举转向高带宽内存密集型定制AI加速器(XPU)的影响,公司第四财季毛利率指引降至约73%(较去年同期的约78%有所下滑),而此类加速器的结构性盈利能力显著低于传统软件和网络产品线。
- 数据中心许可审批与新兴云部署受阻:盘中波动率大幅飙升,此前有报道称微软等主要超大规模服务商正在收紧对第三方新兴云基础设施的审查,从而引发了订单交付节奏的不确定性;而区域电力供应限制以及大选后阻碍数据中心扩建的许可审批逆风,更是加剧了这一困境。
- 超大规模客户极度集中:博通预期的AI增长曲线仍高度依赖仅由六家主要XPU大客户构成的集中客群,导致其营收目标极易受到资本开支重新调配、方案设计导入变更,或是先进制程芯片、基板及先进封装供应链瓶颈的冲击。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。









