


谷歌-A(GOOGL)股票11月9日开盘上涨3.44%:关键驱动因素揭晓


谷歌-A (GOOGL) 开盘上涨3.44%, 所属行业软件与信息技术服务上涨2.44% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 谷歌-A (GOOGL) 上涨 3.44%;Meta Platforms Inc (META) 上涨 5.45%;谷歌-C (GOOG) 上涨 3.19%。
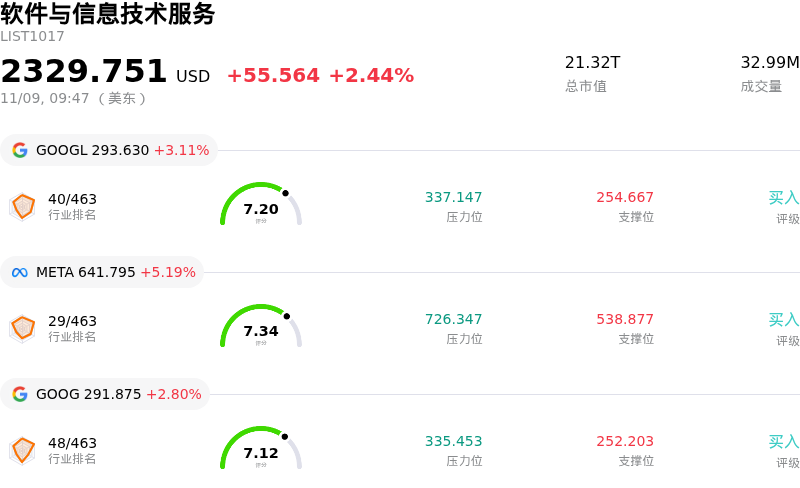
今日是什么导致了谷歌-A(GOOGL)股价上涨?
Alphabet股价在盘中展现出显著的上行动能,主要受到机构对该公司企业级人工智能发展路线图信心不断增强,以及其核心数字广告和云业务部门持续释放经营杠杆的推动。越来越多的证据表明生成式AI工具在企业端的集成正直接巩固谷歌云平台(Google Cloud Platform)的市场地位,投资者对此反应积极,这不仅助力Alphabet保持营收的持续加速增长,同时巩固了其相较于主要超大规模云服务商同业的竞争护城河。
支撑市场情绪的核心催化剂之一,是市场对生成式AI时代搜索商业化变现预期的转变。随着Alphabet整合的AI搜索摘要(Search Overviews)及原生AI商业广告形态展现出极具韧性的点击互动率和稳健的定价能力,市场此前对搜索业务利润率被蚕食以及替代性搜索引擎崛起的担忧已显著缓解。与此同时,YouTube的多形态商业化变现——特别是短视频和联网电视广告资源——持续承接从传统线性广播电视转移而来的预算,提供了坚实的现金流可见性,为当前的估值倍数形成有力支撑。
从行业和宏观视角来看,市场对大型科技基础设施标的的持续青睐,促使机构资金流入那些既能支撑高资本支出周期、又无须牺牲资本回报的优质资产负债表企业。Alphabet强劲的自由现金流创造能力叠加稳定的股票回购举措,在为其自研芯片部署和数据中心扩建提供充裕资金的同时,也赋予了其防御性稳健特质。投资组合经理日益将这些基础设施投资视为长期提升成本效益的抓手,有望在中期内推动营业利润率进一步扩张。
尽管围绕广告技术与分发协议的反垄断审查及监管动态仍是挥之不去的潜在风险,但市场参与者目前基本排除了短期内发生重大业务中断的可能性,转而优先关注其扎实的基本面和克制的运营支出。伴随机构对未来盈利预期的积极上调以及宏观经济指标的整体平稳,Alphabet持续吸引机构投资组合进行战略性长期加仓配置。
谷歌-A(GOOGL)技术分析
谷歌-A (GOOGL) 技术面来看,MACD(12,26,9)数值-4.530,处于卖出状态,RSI数值38.040处于中性状态,Williams%R数值70.389处于卖出状态,注意关注。
谷歌-A(GOOGL)媒体舆情
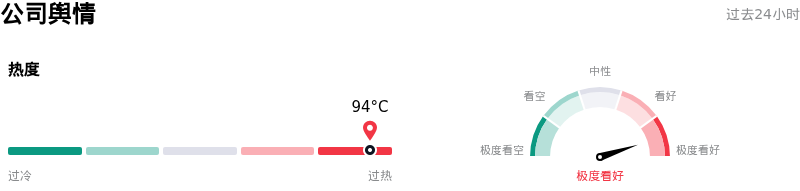
谷歌-A (GOOGL) 公司舆情热度来看,当前热度94,处于过热状态;公司市场舆情方向来看,当前舆情指数处于极度看好状态。
谷歌-A(GOOGL)基本面分析
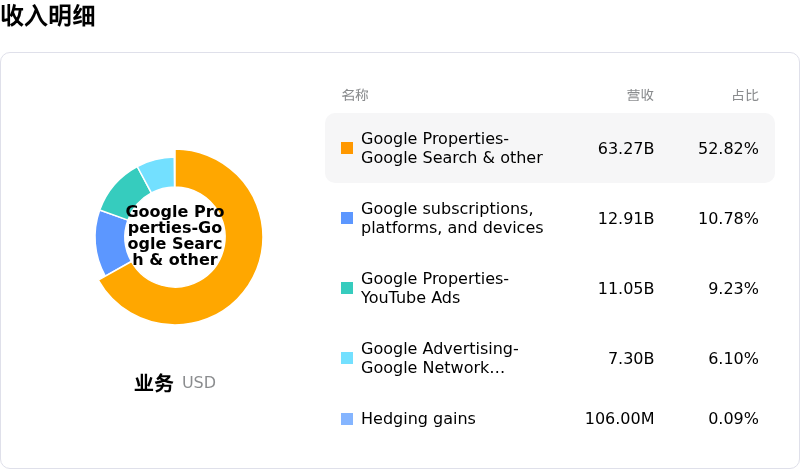
谷歌-A (GOOGL) 处于软件与信息技术服务行业,最新年度营业收入$402.84B,处于行业2,净利润$132.17B,处于行业3。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$402.31,最高价为$500.00,最低价为$300.00。
关于谷歌-A(GOOGL)的更多详情
公司特有风险:
- 搜索广告变现承压:随着搜索流量向AI Overviews(AI概览)及对话式AI模式转移,核心搜索广告收入增速放缓;而在这些新模式下,变现率与付费点击转化率明显落后于传统搜索结果链接。
- 资本支出激增与自由现金流转负:AI数据中心全年资本支出指引持续维持在1950亿美元至2050亿美元的高位,已导致单季度自由现金流降至负90.7亿美元,加速了折旧费用的攀升,并挤压了综合营业利润率。
- 长期采购履约义务激增与算力配给:监管披露文件显示,公司的长期采购履约义务已超过1万亿美元,同时还新增了数百亿美元的追加承诺;而内部基础设施瓶颈正迫使公司在外部谷歌云企业客户与内部DeepMind训练工作负载之间进行算力配给。
- 反垄断分发阻力与估值倍数承压:机构下调评级与目标价,反映出联邦反垄断裁决出炉后持续存在的监管风险,特别是与苹果及移动设备制造商签署的价值数十亿美元的默认搜索分发协议在法律和财务层面所面临的脆弱性。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。









