


Dell Technologies Inc(DELL)股票11月6日盘中上涨5.42%:真相来了


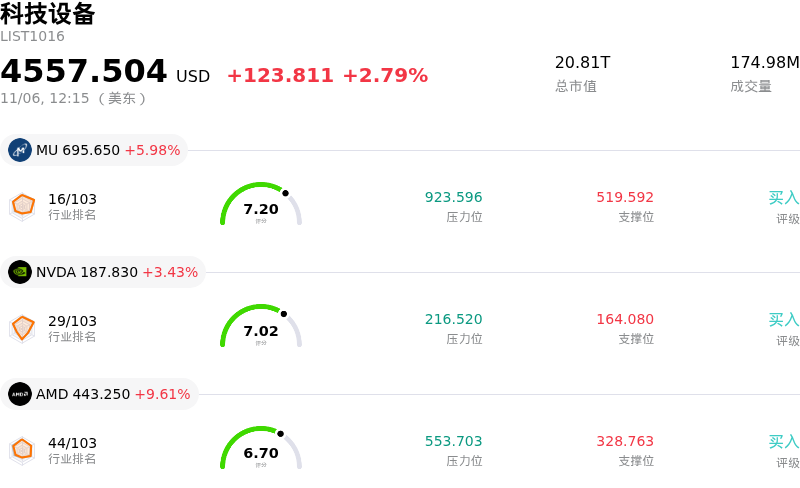
Dell Technologies Inc (DELL) 盘中上涨5.42%, 所属行业科技设备上涨2.79% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 美光科技 (MU) 上涨 5.98%;英伟达 (NVDA) 上涨 3.57%;超威半导体 (AMD) 上涨 9.82%。
今日是什么导致了Dell Technologies Inc(DELL)股价上涨?
戴尔科技在今日交易时段展现出强劲的上行动能,这主要受到企业对人工智能硬件基础设施需求加速增长,以及企业IT支出前景愈发乐观的提振。随着企业客户不断扩大生成式AI工作负载的部署规模,机构对戴尔的情绪持续升温,进而推动了对其基础设施解决方案集团旗下高性能液冷AI服务器的更高需求。
本轮涨势的核心催化剂在于戴尔AI服务器在手积压订单的持续扩大以及业务管线能见度的提升。在充足的零部件供应以及与头部半导体厂商深度合作的支持下,企业对下一代服务器架构的强劲采用,令投资者对企业基础设施业务营收的持续扩张更具信心。市场参与者日益将戴尔视为不可或缺的端到端集成商,而非单纯的传统硬件供应商,因其能够为企业及主权AI客户提供复杂的数据中心解决方案、存储系统和专用网络。
与此同时,客户解决方案集团基本面的企稳也提振了市场情绪。随着企业更新老化设备以支持本地AI处理能力并逐步淘汰旧版操作系统平台,商用PC换机周期正逐渐显现动能。这一商用换机周期为企业提供了具有韧性的经常性现金流基础,既与数据中心业务的高增长轨迹形成互补,又助力缓解了利润率的波动。
积极的机构仓位配置以及分析师的看好言论也推动了股价走高。华尔街研报持续重申对戴尔运营效率的积极看法,着重强调其营运资金优化以及严谨的成本管理,这些因素为强劲的自由现金流生成提供了有力支撑。稳健的现金流表现进一步巩固了戴尔通过持续股票回购和稳步提升股息来回馈股东的承诺。
展望未来,戴尔的核心投资逻辑仍然取决于其在高密AI服务器领域维持利润率的能力,以及在企业存储和商用客户端设备业务上保持毛利率扩张的势头。尽管整体宏观经济的不确定性和具有竞争性的定价动态仍是需要关注的变量,但数据中心现代化改造预算的增加与更广泛的硬件换机周期形成合力,将继续为该股提供强劲助力。
Dell Technologies Inc(DELL)技术分析
Dell Technologies Inc (DELL) 技术面来看,MACD(12,26,9)数值-30.844,处于卖出状态,RSI数值30.033处于中性状态,Williams%R数值89.999处于超卖状态,注意关注。
Dell Technologies Inc(DELL)媒体舆情
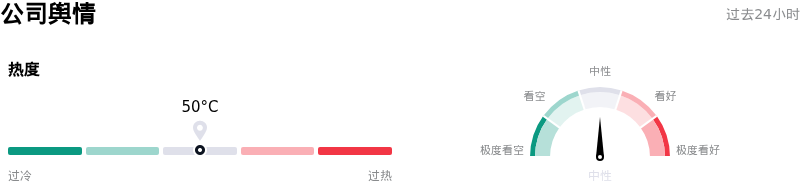
Dell Technologies Inc (DELL) 公司舆情热度来看,当前热度50,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于中性状态。
Dell Technologies Inc(DELL)基本面分析
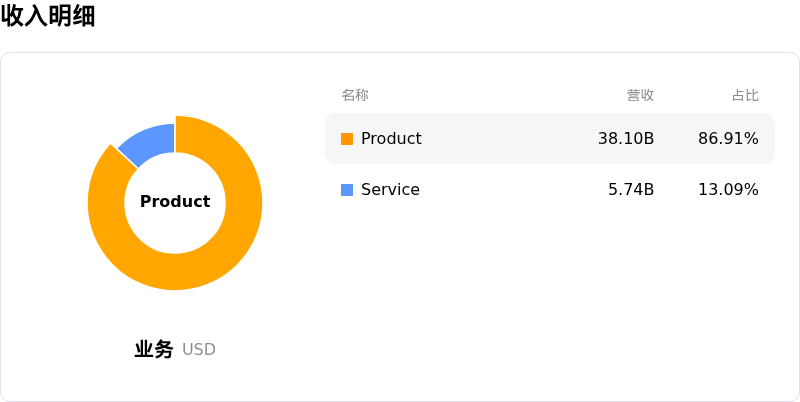
Dell Technologies Inc (DELL) 处于科技设备行业,最新年度营业收入$113.54B,处于行业2,净利润$5.94B,处于行业4。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$588.12,最高价为$700.00,最低价为$499.80。
关于Dell Technologies Inc(DELL)的更多详情
公司特定风险:
- 基础设施解决方案利润率稀释:相较于利润率较高的传统存储和企业级服务器,AI优化服务器出货量的快速增长正在将戴尔基础设施解决方案集团(ISG)的综合营业利润率稀释至中个位数水平;与此同时,零部件成本通胀以及同业毛利率收缩,进一步加剧了机构投资者对结构性利润率恶化的担忧。
- 数据中心审批与监管阻力:近期关键基础设施廊道沿线的政治动态以及拟议的数据中心建设暂停令——尤其是占全美规划产能超四分之一的得克萨斯州——可能推迟设施建设进度,并对戴尔950亿美元AI服务器积压订单的交付节奏造成负面影响。
- 客户端解决方案集团需求收缩:个人电脑市场持续面临逆风,加之核心芯片供应商谨慎的出货预测,使戴尔客户端解决方案集团(CSG)再度承压,预示着商用硬件换机周期延后以及出货量持续疲软。
- 新型云客户集中度与信用风险敞口:戴尔企业级AI积压订单中有相当大的份额与正承受债务市场和融资压力的二线专业云服务商(“新型云”)挂钩,使戴尔面临潜在的交付推迟、应收账款回收周期拉长以及营运资金紧张等风险。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







