


台积电(TSM)股票11月6日开盘上涨7.51%:原因全解读


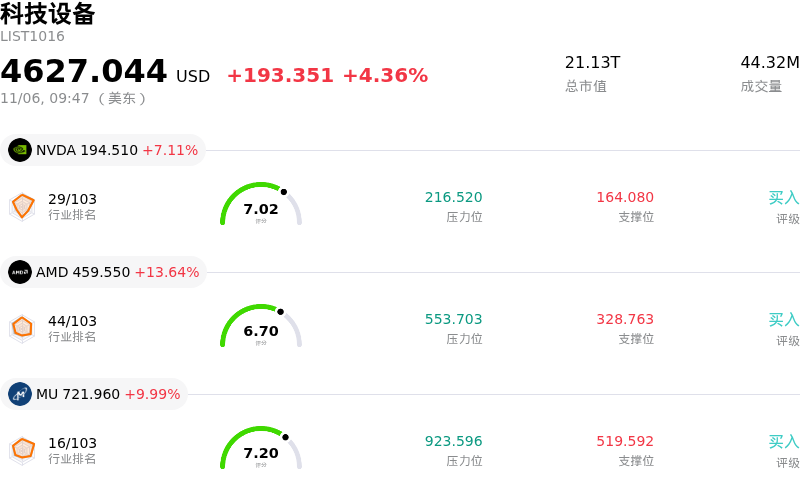
台积电 (TSM) 开盘上涨7.51%, 所属行业科技设备上涨4.36% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 英伟达 (NVDA) 上涨 6.71%;超威半导体 (AMD) 上涨 12.54%;美光科技 (MU) 上涨 9.69%。
今日是什么导致了台积电(TSM)股价上涨?
台积电今日录得强劲上涨动能,主要受高性能计算与人工智能基础设施需求加速增长的推动。行业最新动态及供应链渠道调研持续显示,来自顶级超大规模云服务商及无晶圆厂设计客户的订单承诺依然强劲。这一持续旺盛的需求进一步巩固了台积电在先进制程节点上无可比拟的定价权,尤其是其3纳米以及即将推出的2纳米平台。随着全球科技巨头继续维持针对生成式人工智能工作负载的积极资本支出预算,台积电依然是本轮半导体扩张周期中最具确定性的底层受益者。
先进封装产能扩张步伐加快——尤其是CoWoS(Chip-on-Wafer-on-Substrate)产能的加速释放,进一步提振了市场情绪。随着新投产封装设施逐步提升运营负荷,此前限制前沿计算加速芯片交付的供应链瓶颈已稳步缓解。此外,核心生产线良率的持续提升,再度坚定了机构投资者对其结构性毛利率水平的信心,有效缓解了市场对其推进海外晶圆厂扩张导致运营折旧成本上升的担忧。
机构持仓配置与宏观利好因素同样在盘中提供了实质性支撑。全球利率预期普遍趋于宽松以及风险偏好的回暖,引发了资金强势回流至具备稳健现金流与清晰数年增长前景的半导体基石龙头企业。分析师以综合平均售价提升和晶圆产能利用率保持高位为由,持续上调其中期盈利预期。尽管长期地缘政治风险仍是一个持续存在的结构性考量因素,但台积电无可替代的制造护城河及其在赋能全球计算架构方面的核心作用,仍在持续吸引机构资金果断买入。
台积电(TSM)技术分析
台积电 (TSM) 技术面来看,MACD(12,26,9)数值-12.014,处于卖出状态,RSI数值37.993处于中性状态,Williams%R数值67.812处于卖出状态,注意关注。
台积电(TSM)基本面分析
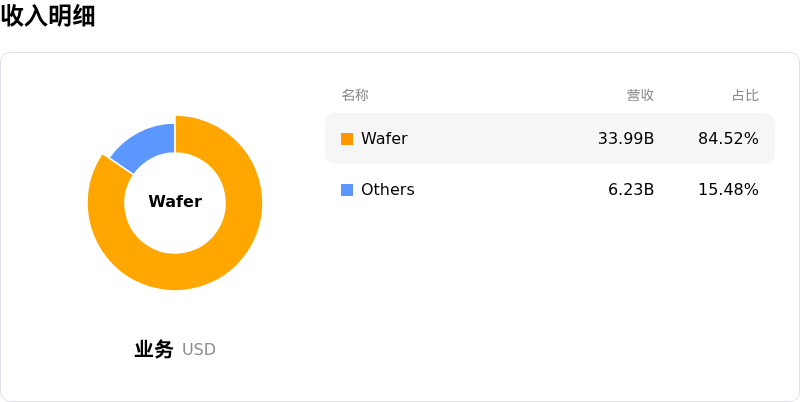
近一月多位分析师给出公司评级为买入。目标价预测平均价为$574.04,最高价为$715.86,最低价为$440.00。
关于台积电(TSM)的更多详情
公司特定风险:
- 下游AI基础设施审批与需求不确定性:针对美国区域电网及数据中心在建项目的监管审查与政治阻力不断加大,恐将推迟超大规模云厂商的项目进度,引发机构对设施部署放缓可能削弱台积电先进制程逻辑节点及CoWoS先进封装产能近期订单增速的担忧。
- 第四季度环比营收门槛严苛:市场对即将披露的月度营收数据高度敏感,原因在于台积电必须达成523亿美元至543亿美元的激进第四季度指引区间(意味着营收环比需大幅跃升约14.1%);若月度营收显露任何出货放缓迹象,该股将极易面临估值倍数压缩的风险。
- 监管合规与违规转运法律风险:针对先进AI芯片流通的跨境贸易限制与监管执法日趋严格,增加了审计成本与法律风险,同时也加剧了因运营受阻、面临罚款或大中华区客户出货受限而导致营收受损的风险。
- 海外制造扩张引发结构性利润率稀释:公司对海外晶圆制造设施(尤其是亚利桑那州扩产项目)的高额资本开支承诺,面临持续显著高于台湾本土晶圆厂的运营成本溢价;随着更高的海外折旧和公用事业费用开始体现在利润表上,公司毛利率面临结构性稀释的风险。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







