


维萨(V)股票11月5日收盘下跌3.20%:投资者必看的核心信息


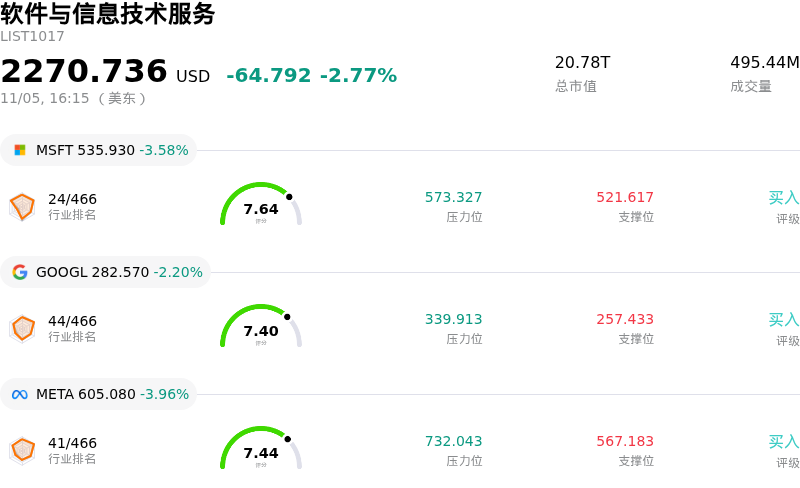
维萨 (V) 收盘下跌3.20%, 所属行业软件与信息技术服务下跌2.77% ,公司涨幅跑输行业涨幅,行业成交额前三股票 微软 (MSFT) 下跌 3.58%;谷歌-A (GOOGL) 下跌 2.20%;Meta Platforms Inc (META) 下跌 3.96%。
今日是什么导致了维萨(V)股价下跌?
随着市场参与者消化最新的业绩指引并重新评估全球支付网络的近期增长轨迹,Visa遭遇了显著的下行压力。在上一财年收官后,机构关注的焦点已转向境内支付交易量与可选零售消费支出的放缓迹象。尽管总体交易活跃度依然相对稳健,但中低收入群体消费支出的边际走弱加剧了市场担忧,即未来数个季度的交易量增长可能面临持续阻力,进而促使资产管理机构采取战术性减仓操作。
此外,监管与法律层面的未决隐忧继续拖累公司的估值倍数,加剧了市场的谨慎情绪。反垄断监管机构对借记卡路由规则、网络费率结构以及市场排他性做法的审查,依然是机构投资者密切关注的问题。与此同时,围绕刷卡手续费改革与商户支付选择权展开的立法努力,也给Visa的中期定价权及核心费率保持能力带来了不确定性。即使短期内未有明确的法律判决结果,长期存在的悬而未决风险依然打压了风险偏好,并限制了市场历来赋予这家支付巨头的估值溢价。
宏观经济环境与跨境旅游趋势也是导致本交易日回调的原因之一。主要海外市场的较高利率与持续通胀压力,正逐渐抑制高利润率的国际旅游支出,而该项支出正是跨境交易收入的核心引擎。此外,外汇波动也对国际商户解决方案业务产生了汇率折算拖累。随着国债收益率居高不下,享有估值溢价的长久期复利型资产面临着板块范围内更广泛的估值压缩,机构资金正逐步轮动至更高收益的流动性工具或短期具备盈利上修动能的周期股。
从机构视角来看,此次抛售反映的是市场对短期预期的重新调整,而非Visa竞争护城河的结构性恶化。增值服务与新支付流业务仍在持续带来长期多元化支撑,但短期盈利对消费者信心的敏感性使得该股易受到估值收缩的冲击。在短期内,直到出现更明确的证据表明跨境交易量与支付费率能够抵御消费环境降温及全球监管审查趋严的冲击之前,机构资金大概率将维持谨慎态度。
维萨(V)技术分析
维萨 (V) 技术面来看,MACD(12,26,9)数值3.115,处于买入状态,RSI数值63.250处于中性状态,Williams%R数值33.138处于买入状态,注意关注。
维萨(V)媒体舆情
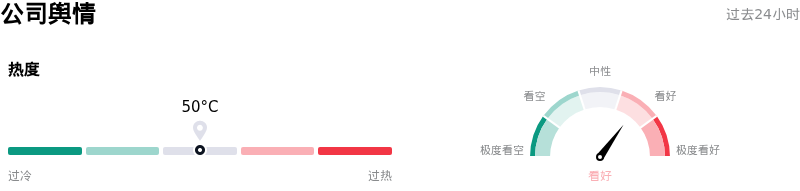
维萨 (V) 公司舆情热度来看,当前热度50,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于看好状态。
维萨(V)基本面分析
近一月多位分析师给出公司评级为买入。目标价预测平均价为$442.53,最高价为$500.00,最低价为$339.68。
关于维萨(V)的更多详情
公司特定风险:
- 跨区及跨境刷卡手续费诉讼持续升级:近期提交的文件与披露信息显示诉讼拨备不断攀升,包括逾11亿美元已计提的刷卡手续费跨区诉讼负债,以及英国一项金额达50亿英镑的未决刷卡手续费索赔,这造成了持续的现金流拖累,并拉大了GAAP业绩与调整后营业利润率之间的差距。
- 反垄断审查与联邦集体诉讼风险:美国司法部对核心借记卡路由业务的调查,以及一起针对反垄断合规管控的未决联邦证券欺诈集体诉讼所带来的持续法律风险,继续产生监管压制,并加剧了股价对负面新闻的脆弱性。
- 估值倍数压缩之际遭遇华尔街下调评级:近期分析师评级被下调至“持有”(包括 Freedom Broker),反映出机构对逼近39倍历史市盈率的高估值倍数持谨慎态度,使该股在整体大盘回调期间容易受到剧烈的日内重新定价冲击。
- 技术成本与客户激励导致利润率承压:基础设施、反欺诈及处理支出的增长,加上为抵御替代性支付网络、捍卫交易份额所必须支付的更高客户激励,对未来的经营杠杆构成了直接逆风。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。








