


礼来(LLY)股票11月5日收盘下跌3.55%:关键驱动因素揭晓


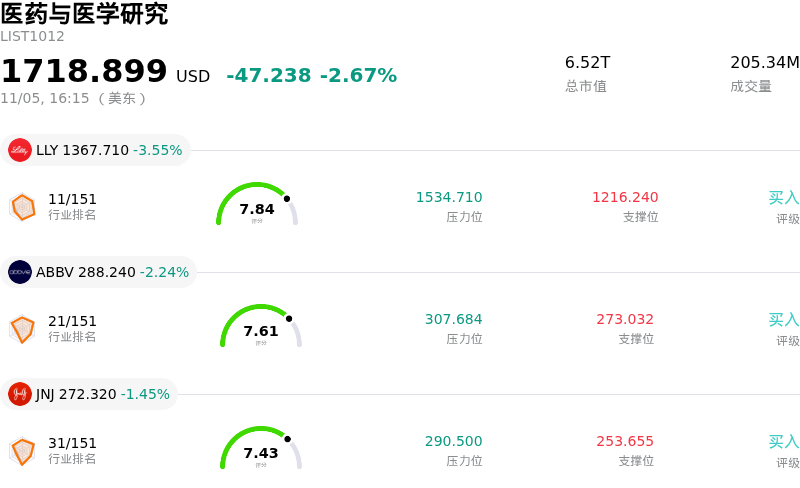
礼来 (LLY) 收盘下跌3.55%, 所属行业医药与医学研究下跌2.67% ,公司涨幅跑输行业涨幅,行业成交额前三股票 礼来 (LLY) 下跌 3.55%;艾伯维 (ABBV) 下跌 2.24%;强生 (JNJ) 下跌 1.45%。
今日是什么导致了礼来(LLY)股价下跌?
礼来盘中面临下行压力,高估值敏感度上升、代谢领域的竞争动态以及机构投资者的获利了结共同对股价构成压制。在商业化肠促胰素产品组合的推动下,该股此前经历了一轮长期的跑赢大盘行情,相较于整个制药板块一直享有显著溢价。在此背景下,大盘市场情绪的任何波动或宏观因子轮动,往往容易引发机构资金的战术性避险操作,促使其在超大盘医疗保健龙头股中锁定收益。
市场在运营层面的核心关注点,依然是肥胖症与糖尿病领域不断演变的竞争与供应格局。随着多家同行加速推进下一代双重和三重激动剂以及口服小分子替代药物的临床试验,投资者正日益审视替尔泊肽等核心增长动力的市场份额持久性与长期定价权。此外,批发商库存水平的波动、周期性供应链调整以及监管机构对复合配制药替代品的审查,均给短期销量预测带来了不确定性。尽管商业化需求依然强劲,但高企的投资者预期导致公司在面对暂时的执行瓶颈时几乎没有容错空间。
宏观经济环境及跨资产资金流向进一步加剧了此次回调。机构投资组合的再平衡往往促使资金从高估值的医疗保健复合增长型标的中流出,转而配置于周期性资产或利率敏感型资产。随着收益率因宏观经济数据变化和央行政策预期而调整,无论底层业务运营状况是否健康,估值偏高的成长型制药股都会面临自然的估值倍数压缩。
尽管盘中出现下跌,但礼来凭借庞大的生产性资本支出、不断扩大的全球产能,以及覆盖心血管代谢疾病、肿瘤和神经科学领域的庞大临床管线,依然构筑了坚实的战略护城河。从机构视角来看,在基本面投资逻辑未受损害的情况下出现的震荡走势,通常有助于将估值倍数重置至更具可持续性的水平,而非预示着该公司长期商业发展轨迹发生了结构性逆转。
礼来(LLY)技术分析
礼来 (LLY) 技术面来看,MACD(12,26,9)数值20.313,处于买入状态,RSI数值64.034处于中性状态,Williams%R数值38.926处于买入状态,注意关注。
礼来(LLY)媒体舆情
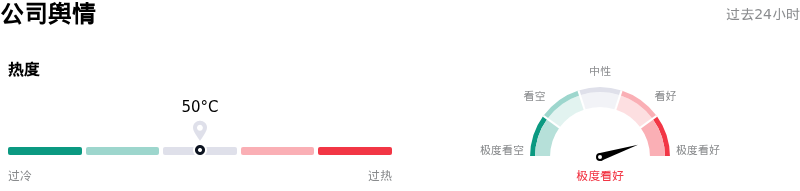
礼来 (LLY) 公司舆情热度来看,当前热度50,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于极度看好状态。
礼来(LLY)基本面分析
近一月多位分析师给出公司评级为买入。目标价预测平均价为$1438.09,最高价为$1690.00,最低价为$891.22。
关于礼来(LLY)的更多详情
公司特定风险:
- 净售价侵蚀加速与利润率承压:近期披露的三季报及分析师评估显示,受Medicare的GLP-1过渡计划等折扣准入渠道覆盖人数扩大的影响,全球实际售价下降了15%(其中海外实际售价下滑29%),形成了显著的净售价下行压力;尽管销量增长强劲,但仍对营业利润率构成威胁。
- Foundayo商业化表现不及预期且市场份额处于劣势:礼来新获批的口服减重药物Foundayo销售额仅为1.84亿美元,低于预期的2.17亿美元,不及市场一致预期。与此同时,处方数据显示,相比诺和诺德约75%的主导份额,礼来在口服GLP-1市场中仅占据约25%的份额,这加剧了其在关键口服药物领域的执行风险。
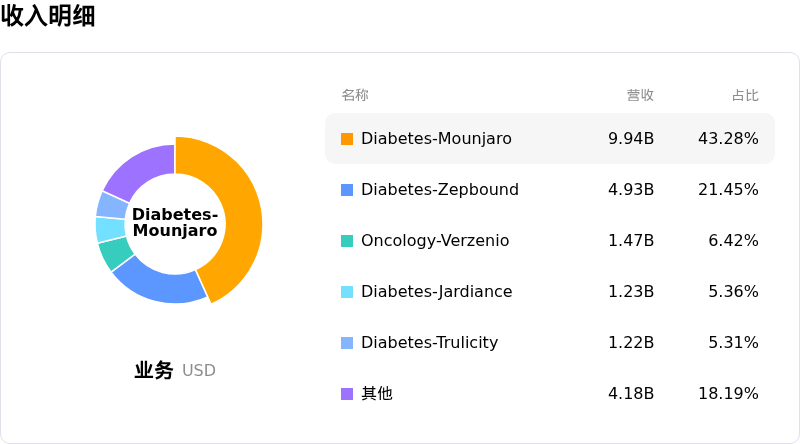
- 收入过度集中于肠促胰素产品线:目前公司超过65.9%的总收入仅集中在Mounjaro和Zepbound这两款药物上,这使公司面临严峻的单一产品线下行风险,极易受到政府药品价格谈判推进、管线潜在安全性信号以及竞争对手激进的临床试验数据读出等因素的负面冲击。
- 2027年高基数悬崖临近,高估值倍数凸显脆弱性:该股当前估值高企,远期市盈率超过39倍,历史市盈率约为45倍。机构分析师警告称,2026年确认的约20亿美元非经常性收入将给2027年带来艰难的同比高基数,若内生销量增长放缓,该股将极易遭遇估值倍数的大幅收缩。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。








