


菲利浦莫里斯国际公司(PM)股票11月5日盘中下跌3.81%:关键驱动因素揭晓


菲利浦莫里斯国际公司 (PM) 盘中下跌3.81%, 所属行业食品与饮料下跌0.47% ,公司涨幅跑输行业涨幅,行业成交额前三股票 可口可乐 (KO) 上涨 0.05%;菲利浦莫里斯国际公司 (PM) 下跌 3.70%;百事 (PEP) 上涨 0.56%。
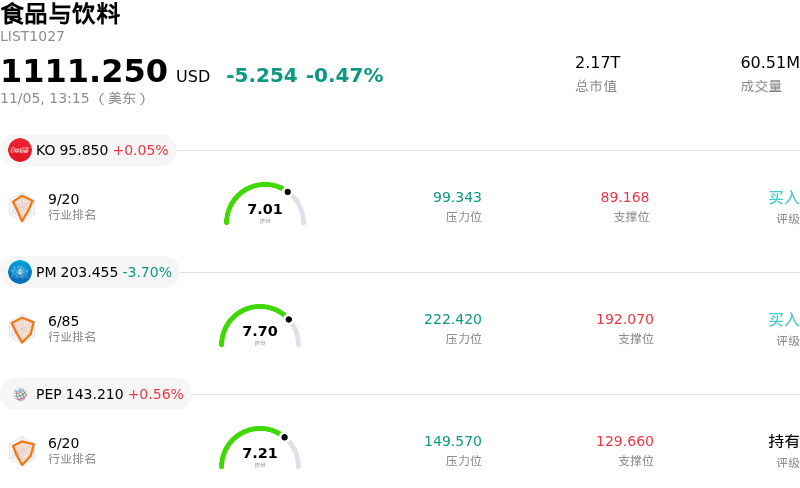
今日是什么导致了菲利浦莫里斯国际公司(PM)股价下跌?
菲利普莫里斯国际股价在盘中遭遇显著下行压力,主要受到宏观因子轮动以及必需消费品板块普遍疲软的共同拖累。市场广泛调仓,资金从传统的防御型、收益型资产撤出,转向顺周期及高贝塔板块,从而引发了大规模的资金净流出。加剧这一局势的是,基准收益率走高削弱了高股息必需消费品股票的相对估值吸引力,促使多资产及机构投资组合减持低贝塔收益类资产敞口。
汇率波动是此次股价回调的另一大关键驱动因素。由于菲利普莫里斯的绝大部分营收和营业利润来自国际市场,但以美元作为报告货币,因此美元再度走强带来了直接的汇兑折算逆风。美元对欧元、日元等主要外币的升值,在折算上直接压缩了账面营收和净利润,促使量化及机构模型下调其近期利润预期。
从运营和行业视角来看,投资者关注的焦点主要集中在该公司无烟化转型对短期利润率的影响上。尽管IQOS和ZYN等旗舰平台仍是其长期增长逻辑的核心基石,但扩大国内外供应链、构建品牌基础设施以及应对新入局者的竞争都需要巨额资本投入。高企的商业推广投资和合规成本可能会对短期利润率造成挤压,导致投资者对其近期的经营杠杆表现采取更为保守的态度。
最后,技术性估值倍数压缩以及机构获利了结加剧了跌势。在相对于传统可燃烟草同行持续跑赢后,该股估值水平已达到对宏观或经营层面的波动几乎没有容错空间的程度。面对广泛的板块轮动和外汇逆风,大型基金积极进行风险再平衡,兑现此前收益,进而推动了盘中估值重置。尽管出现回调,但在未来几个季度,机构投资者的关注重点可能仍将锚定在无烟产品销量的渗透趋势以及外汇走势的企稳之上。
菲利浦莫里斯国际公司(PM)技术分析
菲利浦莫里斯国际公司 (PM) 技术面来看,MACD(12,26,9)数值0.095,处于买入状态,RSI数值52.603处于中性状态,Williams%R数值37.628处于买入状态,注意关注。
菲利浦莫里斯国际公司(PM)媒体舆情
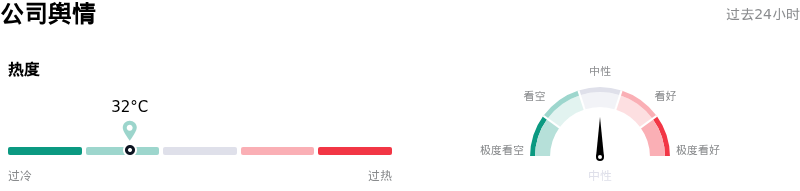
菲利浦莫里斯国际公司 (PM) 公司舆情热度来看,当前热度32,处于很冷状态;公司市场舆情方向来看,当前舆情指数处于中性状态。
菲利浦莫里斯国际公司(PM)基本面分析
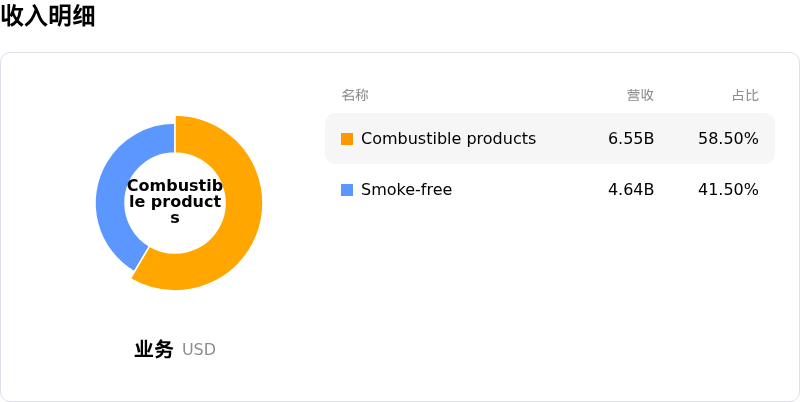
菲利浦莫里斯国际公司 (PM) 处于食品与饮料行业,最新年度营业收入$40.65B,处于行业5,净利润$11.32B,处于行业1。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$207.35,最高价为$232.00,最低价为$151.00。
关于菲利浦莫里斯国际公司(PM)的更多详情
公司特定风险:
- ZYN规格调整与美国商业支出激增导致利润率承压:菲利普莫里斯核心无烟业务部门的近期利润率正面临侵蚀,主要原因是其旗舰产品ZYN罐装规格从每罐15袋调整为20袋,但未同步等幅提价,导致单袋收入下滑约25%。叠加为捍卫市场份额而在全美范围内投入激进的营销及商业支出,管理层指引第四季度美国调整后营业利润将大致处于盈亏平衡或轻微亏损状态。
- 地缘政治引发供应中断与能源通胀,经营目标承压:管理层披露及机构分析显示,乌克兰供应链基础设施反复遭遇物流中断,加之中东冲突引发的能源通胀,导致成本端面临持续逆风。这些不断走高的投入与货运支出,已迫使该公司将全年内生性营业利润预期下调至其7%至9%指引区间的下半区间。
- 估值溢价高企,易受估值倍数收缩冲击:该股目前交投于历史高位附近,市盈率徘徊在30倍左右,显著高于历史常态及防御性必需消费品同行,面临加剧的估值倍数压缩风险。近期分析师的评估指出,其估值进一步重估的空间有限;目标价的下调反映出市场对环比放缓的盈利增速无法支撑当前估值倍数的担忧。
- 各无烟品类市场份额面临加剧威胁:机构研报提示称,菲莫国际(PMI)的核心增长引擎正面临激烈的竞争蚕食,主要表现为英美烟草旗下的Velo在美国口含烟袋品类中降价促销,以及日本烟草在海外扩大加热卷烟产能以与IQOS抗衡。这种日益加剧的竞争压力恐将限制销量增长,并迫使其进行长期的促销再投资,从而压制中期营业利润率。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







