


微软(MSFT)股票11月5日盘中下跌3.11%:原因全解读


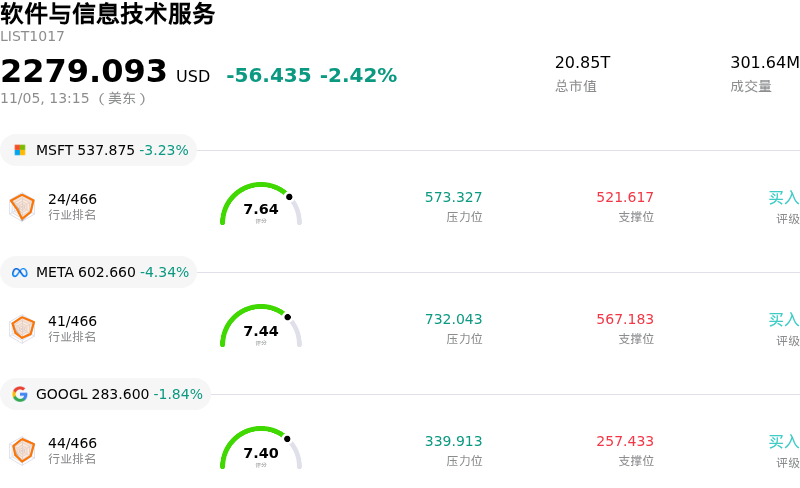
微软 (MSFT) 盘中下跌3.11%, 所属行业软件与信息技术服务下跌2.42% ,公司涨幅跑输行业涨幅,行业成交额前三股票 微软 (MSFT) 下跌 3.11%;Meta Platforms Inc (META) 下跌 4.09%;谷歌-A (GOOGL) 下跌 1.52%。
今日是什么导致了微软(MSFT)股价下跌?
在今日交易中,微软股价遭遇显著下行压力,原因是市场参与者在资本支出需求高企和短期云增长预期的背景下,重新审视高估值科技股的定价。随着机构投资者逐步消化该公司的前瞻性运营展望,市场对巨额人工智能基础设施投资转化为相应利润率扩张所需时间周期的看法日益趋于谨慎。
此次回调的核心催化剂在于市场对云基础设施支出的审视不断升温。尽管企业对生成式AI能力的需求依然维持历史高位,但数据中心面临的持续产能瓶颈以及不断攀升的折旧成本,正对短期盈利预期形成压制。机构交易台愈发聚焦Azure用量增长步伐相对于图形处理器(GPU)采购及定制数据中心建设等巨额资本支出激增的表现。当资本投入扩张速度快于眼下新增的云业务收入时,软件股估值倍数往往面临承压回落,进而引发超大盘股投资组合的获利了结盘涌出。
宏观经济与整个行业层面的多重因素也加剧了这一疲软态势。长期基准国债收益率回升导致金融环境收紧,对高久期软件股构成了不成比例的冲击。随着量化基金与投资组合经理将持仓从高度集中的超大盘科技股向防御型及周期性板块调仓,被动与主动型资金外流形成了持续的日内抛压。此外,整个企业级软件行业对企业IT预算的谨慎评价,也引发了市场对非刚性云开支优化周期可能比此前预期更为持久的担忧。
在机构看来,此次抛售反映的是战术性估值校准,而非微软商业护城河出现结构性恶化。该公司凭借其企业级生产力套件与云生态体系,持续展现出行业领先的企业渗透率。然而短期内,随着卖方一致预期模型调整营业利润率走势以反映激进的基础设施建设投入,该股仍面临加剧波动的风险。未来企稳的关键观察指标将包括:企业级AI席位商业化变现呈现可验证的加速、资本支出增速企稳,以及核心云区域产能瓶颈缓解的明确迹象。
微软(MSFT)技术分析
微软 (MSFT) 技术面来看,MACD(12,26,9)数值-0.474,处于中性状态,RSI数值55.607处于中性状态,Williams%R数值37.904处于买入状态,注意关注。
微软(MSFT)媒体舆情
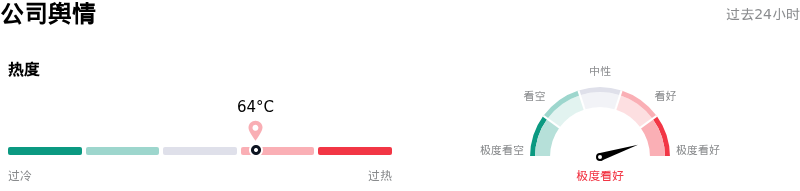
微软 (MSFT) 公司舆情热度来看,当前热度64,处于很热状态;公司市场舆情方向来看,当前舆情指数处于极度看好状态。
微软(MSFT)基本面分析
近一月多位分析师给出公司评级为买入。目标价预测平均价为$629.11,最高价为$870.00,最低价为$440.00。
关于微软(MSFT)的更多详情
公司特定风险:
- AI资本支出激增与现金流稀释:由于用于维持生成式AI工作负载的年度资本支出正向1700亿美元攀升,季度基础设施支出已突破450亿美元,这导致自由现金流急剧下滑,并因云业务毛利率承压而引发分析师下调评级。
- 巨额发债推高资产负债表杠杆:微软发行250亿美元优先票据为超大规模数据中心基础设施融资,大幅增加了借贷义务和偿债负担,凸显出激进的AI扩张正在消耗其自筹资金储备。
- 物理基础设施延误与硬件瓶颈:涵盖电力接入、网络设施等领域的严峻供应限制以及第三方硬件交付延迟正在阻碍产能扩建,限制了Azure满足峰值算力需求的能力,并面临市场份额被其他超大规模竞争对手蚕食的风险。
- OpenAI集中度与合作伙伴多元化:由于相当大比例的商业未交付订单与OpenAI绑定,而更新后的合同条款允许OpenAI将算力工作负载分流至AWS和甲骨文等竞争对手的云平台,这给微软核心云业务变现的年化收益带来了下行风险。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







