


英特尔(INTC)股票11月5日盘中下跌6.30%:关键驱动因素揭晓


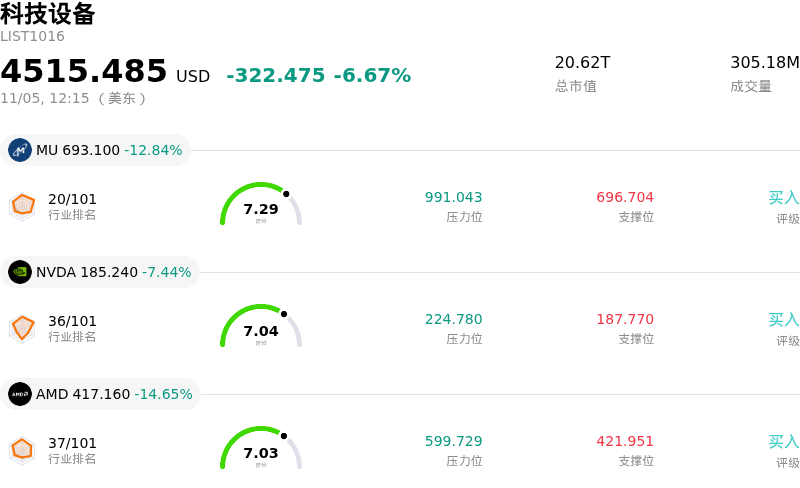
英特尔 (INTC) 盘中下跌6.30%, 所属行业科技设备下跌6.67% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 美光科技 (MU) 下跌 13.06%;英伟达 (NVDA) 下跌 7.36%;超威半导体 (AMD) 下跌 14.64%。
今日是什么导致了英特尔(INTC)股价下跌?
受公司发布令人失望的前瞻指引以及持续面临运营逆风影响,机构投资者重新调整预期,英特尔股价持续面临下行压力。尽管近期营收数据呈现环比改善态势,但管理层对第四季度的营收指引远低于华尔街普遍预期。下调后的业绩展望凸显出核心个人电脑(PC)客户端市场的周期性放缓态势旷日持久,管理层警告称这种低迷局面可能将延续至明年上半年。令营收隐忧雪上加霜的是,先进基板封装供应紧张,加之海外晶圆制造工厂遭遇暂时性运营中断,限制了近期产品出货,导致公司无法满足当下的即时需求。
数据中心和企业级计算环境的竞争压力进一步打压了市场情绪。英特尔在传统服务器中央处理器(CPU)市场的份额持续遭到超威半导体(AMD)的蚕食,同时还面临主要超大规模云服务商部署自研ARM架构处理器带来的逆风。尽管企业对计算基础设施的整体需求依然稳健,但英特尔自身的供应瓶颈为竞争对手的架构提供了契机,使其得以抢占高利润率的企业级订单。与此同时,市场人士对英特尔在专用人工智能(AI)加速领域的商业化变现规模和时间节点仍持怀疑态度,引发了对其毛利率将持续受到结构性压制的担忧。
围绕资本密集型晶圆代工业务转型的执行风险,也持续对该股的投资逻辑构成压力。投资者希望在先进制程节点的商业化落地,以及与外部代工客户正式签署具约束力协议方面看到更高的确定性。尽管高级管理层近期内部增持股票为市场情绪提供了短暂支撑,但多家华尔街研究机构已系统性下调了其盈利预测和目标价。在高额资本支出制约自由现金流、短期盈利能力承压的背景下,机构投资组合的仓位调整推动股价进一步下挫。
英特尔(INTC)技术分析
英特尔 (INTC) 技术面来看,MACD(12,26,9)数值-7.676,处于卖出状态,RSI数值21.426处于卖出状态,Williams%R数值99.034处于超卖状态,注意关注。
英特尔(INTC)媒体舆情
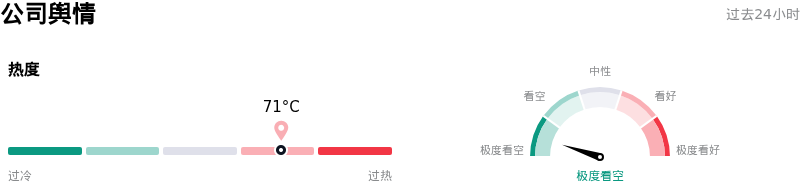
英特尔 (INTC) 公司舆情热度来看,当前热度71,处于很热状态;公司市场舆情方向来看,当前舆情指数处于极度看空状态。
英特尔(INTC)基本面分析
英特尔 (INTC) 处于科技设备行业,最新年度营业收入$52.85B,处于行业6,净利润$-267.00M,处于行业111。「公司简介」
近一月多位分析师给出公司评级为持有。目标价预测平均价为$91.99,最高价为$160.00,最低价为$63.00。
关于英特尔(INTC)的更多详情
公司特有风险:
- 短期毛利率严重承压:英特尔发布的业绩指引预计,其Q4 Non-GAAP毛利率将从Q3的44.1%大幅下滑至38.0%,主要受到新制程节点产能爬坡成本上升,以及以色列晶圆厂发生运营事故导致生产中断的双重拖累。
- 客户端计算业务需求持续萎缩:核心的客户端计算事业部面临加速疲软的态势,管理层预计全球PC出货量将在2026年下滑12%,并在2027年进一步下降10%,主要因存储及零部件成本飙升抑制了OEM厂商对客户端处理器的采购需求。
- 封装基板及服务器供应瓶颈:先进芯片封装基板和晶圆供应的普遍短缺正制约英特尔的服务器CPU交付,导致公司无法满足即时需求,并面临数据中心市场份额流失给超威半导体(AMD)等竞争对手的风险。
- Q4指引不及预期,分析师普遍下调评级:Q4营收指引为150.0亿美元至160.0亿美元,EPS指引为0.25美元,均大幅低于华尔街一致预期(171.0亿美元和0.43美元),直接引发了包括美银证券和贝雅在内的机构券商纷纷下调其目标价与评级。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。








