


甲骨文(ORCL)股票11月5日盘中下跌8.05%:真相来了


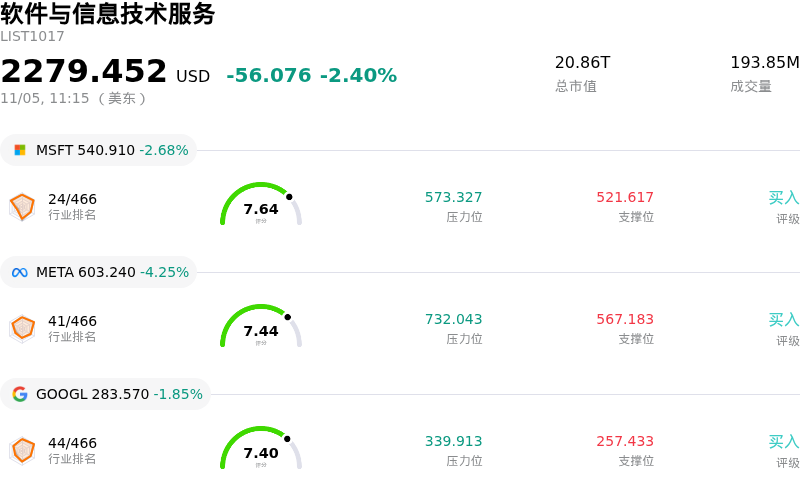
甲骨文 (ORCL) 盘中下跌8.05%, 所属行业软件与信息技术服务下跌2.40% ,公司涨幅跑输行业涨幅,行业成交额前三股票 微软 (MSFT) 下跌 2.71%;Meta Platforms Inc (META) 下跌 4.49%;谷歌-A (GOOGL) 下跌 1.96%。
今日是什么导致了甲骨文(ORCL)股价下跌?
盘中甲骨文股价遭遇沉重抛压,主要受市场对企业软件需求以及扩张云基础设施业务所需资本密集度的审视日益加剧所致。由于市场愈发担忧其云业务收入扩张和待交付订单转化速度落后于高企的市场预期,机构投资者似乎正在减仓避险。与此同时,随着市场参与者重新评估企业软件预算及企业级人工智能变现的时间表,高估值软件和云服务商普遍遭遇了估值倍数压缩。
导致此次估值下调的核心因素之一在于营业利润率走势以及激进的资本开支。甲骨文已投入大量资源扩大数据中心规模和高性能计算集群,以满足先进工作负载的需求。尽管这一扩张举措支撑了签约项目储备的增长,但运行高密度计算集群带来的高昂基础设施折旧与电力采购成本,在对自由现金流生成能力构成压力的同时,也稀释了近期营业利润率。此外,前期基础设施建设导致其资产负债表背负了显著杠杆,在当前以注重企业资本配置纪律为特征的环境下,机构资金配置者对投入资本回报率指标正变得愈发敏感。
公共云与数据库生态系统内部激烈的竞争格局进一步打击了机构情绪。超大规模云服务商持续利用规模优势,对捆绑的企业生产力套件及专用数据管理解决方案进行大幅折价,从而令甲骨文传统的软件许可续约与云迁移速度承压。与此同时,多家研究机构下调了对甲骨文云基础设施(OCI)的远期收入增长预期,促使动量基金和系统化策略基金削减超配仓位。在管理层证明高利润率云消费加速增长且资本密集度企稳之前,该股可能将持续面临估值逆风,且对更广泛的宏观经济走势敏感度也将上升。
甲骨文(ORCL)技术分析
甲骨文 (ORCL) 技术面来看,MACD(12,26,9)数值-2.308,处于卖出状态,RSI数值36.843处于中性状态,Williams%R数值99.046处于超卖状态,注意关注。
甲骨文(ORCL)媒体舆情
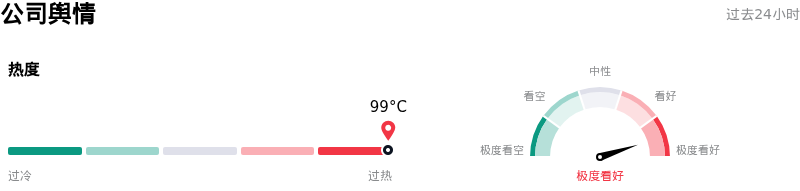
甲骨文 (ORCL) 公司舆情热度来看,当前热度99,处于过热状态;公司市场舆情方向来看,当前舆情指数处于极度看好状态。
甲骨文(ORCL)基本面分析
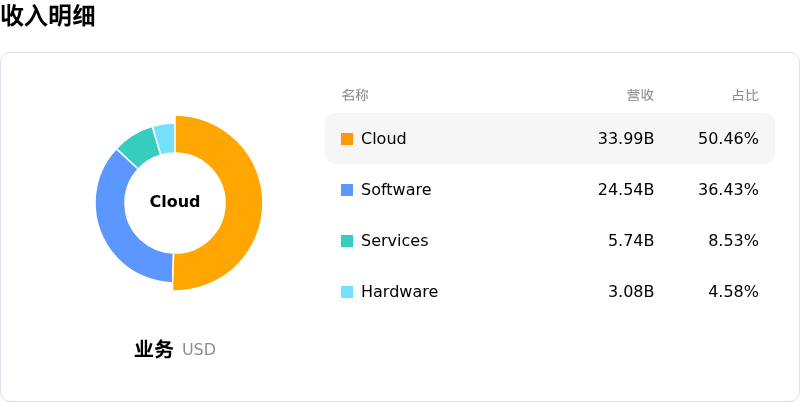
甲骨文 (ORCL) 处于软件与信息技术服务行业,最新年度营业收入$67.36B,处于行业8,净利润$16.98B,处于行业6。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$238.51,最高价为$330.00,最低价为$110.00。
关于甲骨文(ORCL)的更多详情
公司特定风险:
- 腾讯AI芯片租赁交易终止:在美方监管与地缘政治压力加剧的背景下,甲骨文被迫取消了与腾讯一项备受瞩目、价值70亿美元的AI芯片租赁合同,骤然切断了一大主要国际云收入来源,并加剧了其全球数据中心业务面临的监管阴霾。
- 股东权益遭严重稀释与高成本债务融资:该公司实施的200亿美元募资计划直接引发了盘中即时的抛售压力,原因在于其100亿美元的股权增发折价达11.2%(每股116美元);同时,其同步发行的100亿美元债券票面利率高达8.65%,大幅加重了公司的利息负担。
- 资产负债表恶化与沦为垃圾级的降级风险:在AI资本开支导致连续多年自由现金流预计为负的背景下,不断攀升的杠杆率已将甲骨文的总债务负担推升至近1250亿美元,使其BBB-信用评级极为脆弱,面临被进一步下调至投机级(垃圾级)的风险。
- 在手订单过度集中于高风险AI客户:庞大的基础设施投入承诺带来了结构性风险敞口,因为甲骨文云业务在手订单中有很大一部分仍高度集中于单一核心客户OpenAI;一旦头部AI开发商削减资本开支或重构部署架构,将加剧产能闲置与资本搁浅的下行风险。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。








