


台积电(TSM)股票11月5日开盘下跌5.32%:原因全解读


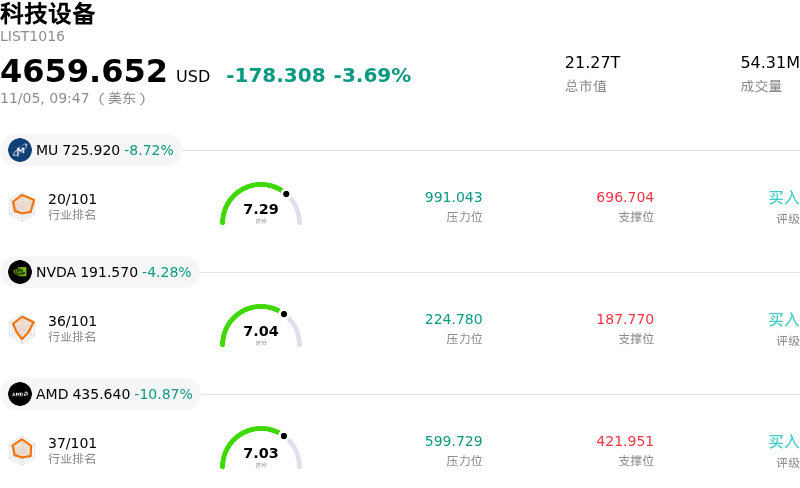
台积电 (TSM) 开盘下跌5.32%, 所属行业科技设备下跌3.69% ,公司涨幅跑输行业涨幅,行业成交额前三股票 美光科技 (MU) 下跌 8.07%;英伟达 (NVDA) 下跌 4.09%;超威半导体 (AMD) 下跌 10.92%。
今日是什么导致了台积电(TSM)股价下跌?
台积电盘中遭遇显著抛售压力,主要受到行业整体估值承压、地缘政治审查趋严,以及全球科技硬件领域广泛去风险化操作等多重因素的共同影响。随着全球投资者在经历长时间的估值扩张后重新评估超大市值半导体标的的短期风险敞口,资金呈防御性转向低Beta资产,进而引发高估值龙头股的大幅回调。
此次走势疲软的主要诱因在于,围绕跨境半导体贸易限制与监管不确定性的摩擦再度升温。市场对收紧先进人工智能(AI)加速器及高性能计算节点出口管制的讨论不断发酵,给先进制程晶圆代工厂带来了新的阻力。鉴于台积电在7纳米以下先进制程代工市场拥有绝对主导地位,任何可能限制其向主要国际市场出货或加剧全球供应链复杂性的监管变动,都会对其中期营收能见度造成尤为显著的压制。
与此同时,市场对企业级AI资本开支可持续性的持续争论,也导致机构投资情绪转冷。尽管头部超大规模云服务商仍在向数据中心基础设施投入巨额预算,但消费电子领域的周期性消化迹象,叠加CoWoS(Chip-on-Wafer-on-Substrate)等先进封装方案较长的交付周期,促使机构资金纷纷锁定利润。由此引发的投资组合再平衡操作触发了沉重的程序化卖盘,而科技板块大盘指数的波动以及衍生品对冲活动更是令抛压进一步加剧。
除行业层面的逆风外,全球产能扩张过程中的运营执行与成本压力同样备受市场关注。与中国台湾本土的成熟产业集群相比,美国、日本和欧洲海外晶圆厂在产能爬坡过程中面临高昂的初期建造成本、海外劳工管理复杂性以及供应链分散化隐患,持续稀释着其短期毛利率表现。加之新台币汇率的波动,这些利润率压力已促使部分机构下调了其短期营业利润预期。
尽管今日遭遇大幅回调,但台积电在先进制程节点上依然拥有难以撼动的技术护城河与定价权,这巩固了其在全球半导体生态圈中的长期战略价值。然而,在贸易政策限制以及超大规模云服务商基础设施支出轨迹明朗化之前,随着机构投资者重新校准风险溢价,该股短期内或将维持震荡整固态势。
台积电(TSM)技术分析
台积电 (TSM) 技术面来看,MACD(12,26,9)数值-10.175,处于卖出状态,RSI数值30.476处于中性状态,Williams%R数值99.394处于超卖状态,注意关注。
台积电(TSM)基本面分析
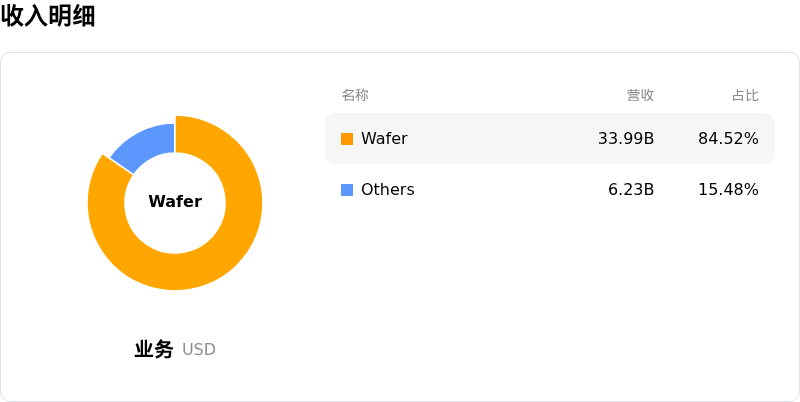
近一月多位分析师给出公司评级为买入。目标价预测平均价为$574.04,最高价为$715.86,最低价为$440.00。
关于台积电(TSM)的更多详情
公司特定风险:
- 下游AI数据中心监管逆风:受新兴监管审查以及影响美国数据中心基础设施建设进度的区域性项目延期影响,半导体晶圆代工板块盘中出现波动,加剧了机构对于设施建设放缓将抑制台积电核心先进逻辑节点及CoWoS封装近期订单释放节奏的担忧。
- 跨三大洲出口执法与刑事责任:法律与监管风险加剧主要源于台湾经济部门推进法律修订,依据《贸易法》将非法转运先进AI芯片定为刑事犯罪,最高可判处五年有期徒刑,从而增加了合规成本和审计负担,并放大了与跨境转运及大中华区贸易限制相关的营收脆弱性。
- 海外加速扩张导致结构性利润率稀释:海外制造基地(尤其是亚利桑那州多晶圆厂建设)的巨额资本支出承诺持续引发机构担忧。由于其运营成本显著高于台湾本土晶圆厂,随着海外折旧费用增加,预计将面临200至400个基点的结构性毛利率稀释压力。
- 技术面破位之际对高企营收门槛高度敏感:跌破关键均线后的技术性抛压恰逢机构削减AI硬件风险敞口,使得该股在即将披露月度营收数据前极易出现直接的下行波动;而该数据必须跨过严苛的季度业绩门槛,方能支撑其高企的估值倍数。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。









