艾伯维(ABBV)股票11月4日收盘上涨3.09%:投资者必看的核心信息


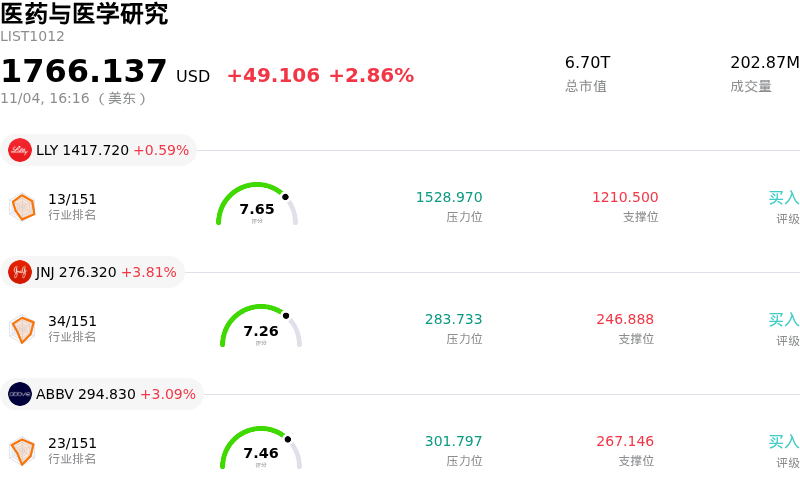
艾伯维 (ABBV) 收盘上涨3.09%, 所属行业医药与医学研究上涨2.86% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 礼来 (LLY) 上涨 0.59%;强生 (JNJ) 上涨 3.81%;艾伯维 (ABBV) 上涨 3.09%。
今日是什么导致了艾伯维(ABBV)股价上涨?
随着市场参与者对一系列利好基本面进展及分析师积极上调预期做出反应,艾伯维(AbbVie)展现出强劲的上行势头,同时伴随着日内波动的加剧。推动买盘兴趣的核心催化剂是该公司强劲的季度财务表现,其营收和调整后每股收益均大幅超出华尔街普遍预期。管理层随后上调了全年收益和营收指引,进一步增强了投资者对其长期增长轨迹的信心。
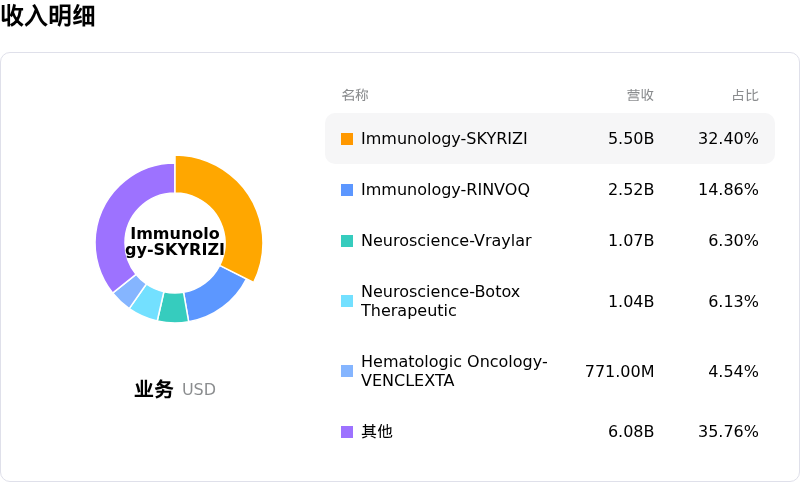
支撑机构情绪的核心支柱在于艾伯维两大主要增长引擎 Skyrizi 和 Rinvoq 出色的商业化表现。这两款疗法均实现了强劲的两位数销售额增长,表明修美乐(Humira)之后的营收转型已成功实现。此外,关键的监管里程碑进一步巩固了其免疫学产品组合,包括 Skyrizi 在克罗恩病适应症上获得扩展批准。同时,在 Vraylar 和 Qulipta 稳健增长的带动下,其神经科学产品组合继续展现出强劲的运营实力。
除了核心业绩表现外,战略业务拓展活动也为艾伯维的长期研发管线增添了额外的上行潜力。该公司近期与 Brise Pharmaceuticals 达成全球授权协议,共同开发下一代偏头痛候选药物,同时通过收购推进战略管线补充。资本配置方面对投资者而言同样具备吸引力,管理层宣布再次提高季度股息,强化了其对股东回报的承诺,并彰显出稳健的现金流创造能力。
在发布季度财报和更新展望后,多家华尔街大行上调了该股的目标价,反映出市场对管理层执行力的信心增强。在大盘整体再平衡的背景下,机构投资组合调整以及资金向防御性医疗保健龙头企业的板块轮动,也对积极情绪起到了推动作用。尽管日内波动反映了近期上涨后的短暂获利回吐与估值调整,但在扎实的基本面和治疗领域市场领导地位的支撑下,其整体上行轨迹依然稳固。
艾伯维(ABBV)技术分析
艾伯维 (ABBV) 技术面来看,MACD(12,26,9)数值-0.124,处于中性状态,RSI数值66.147处于中性状态,Williams%R数值18.862处于超买状态,注意关注。
艾伯维(ABBV)基本面分析
艾伯维 (ABBV) 处于医药与医学研究行业,最新年度营业收入$61.16B,处于行业7,净利润$4.19B,处于行业15。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$295.00,最高价为$350.00,最低价为$197.05。
关于艾伯维(ABBV)的更多详情
公司特有风险:
- 第四季度业绩指引低于市场预期:尽管第三季度业绩超预期,但艾伯维(AbbVie)发布的第四季度调整后 EPS 指引为 3.83 美元至 3.87 美元,低于华尔街一致预期的 3.89 美元;这一偏软的近期前景引发了获利了结与下行压力,导致股价从历史高位回落。
- 核心免疫学资产收入高度集中:由于生物类似药的持续侵蚀,修美乐(Humira)营收同比下降 31.2%,目前总净营收的近一半(48.7%)完全依赖于 Skyrizi 和 Rinvoq,加剧了营收端对这两款核心替代药物潜在定价压力、专利挑战或商业逆风的脆弱性。
- 政府价格谈判拖累肿瘤学营收:受《通胀削减法案》下实施 Medicare 最高公平价格上限影响,亿珂(Imbruvica)销售额下降 26.1%,严重拖累第三季度肿瘤学业务营收同比仅增长 0.8%,体现出核心传统产品线面临的直接监管风险。
- 估值倍数偏高与债务负担沉重:华尔街分析师指出,偏高的估值(交易价格对应 49 倍以上 GAAP TTM EPS)以及庞大的债务负担(708 亿美元债务外加近期用于收购发行的 100 亿美元债券)使股东权益陷入负值(-59 亿美元),构成了下行风险。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。