


思爱普(SAP)股票11月4日盘中上涨4.62%:原因全解读


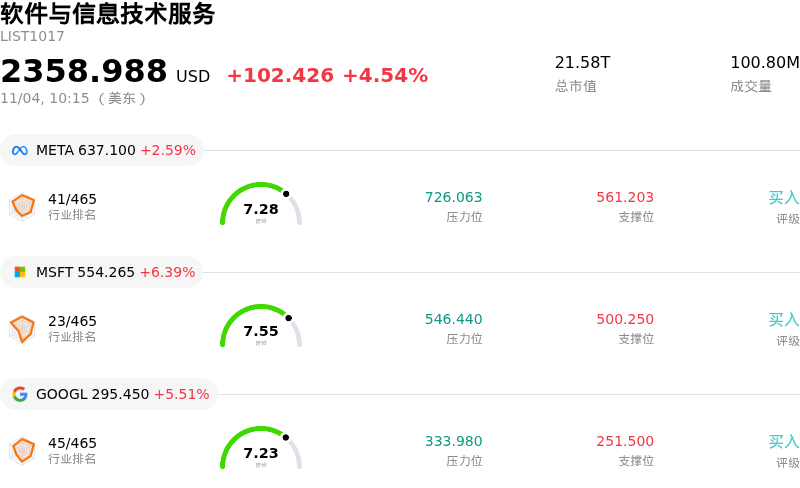
思爱普 (SAP) 盘中上涨4.62%, 所属行业软件与信息技术服务上涨4.54% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 Meta Platforms Inc (META) 上涨 2.68%;微软 (MSFT) 上涨 6.36%;谷歌-A (GOOGL) 上涨 5.62%。
今日是什么导致了思爱普(SAP)股价上涨?
受投资者对其加速云转型和商业 AI 战略的持续乐观情绪推动,SAP 股价展现出强劲的上行势头。在这家企业软件巨头发布第三季度财报后,市场参与者继续看好其业务发展。财报显示,公司当季营收创下历史新高,云订单储备强劲扩张。对云 ERP 套件的强劲需求以及全年云收入指引的上调,进一步强化了市场对企业支出韧性的信心。
近期买盘兴趣的主要驱动力,在于 SAP 在其企业生态系统中大力推广智能体 AI 与专业化主权 AI 解决方案。将自主智能体集成并商业化部署于包括 SAP Business Network 和 S/4HANA 在内的核心工具中,成为推动大型企业云迁移及订阅合同续约的核心催化剂。此外,管理层向模型无关型 AI 基础设施及高性价比交付的战略转型,预计将在未来几年带来数十亿美元的运营效率提升,从而增强了对其营业利润率扩大的预期。
分析师的积极态度与机构投资组合调整提供了进一步支撑。多家华尔街研究机构在该季度财报公布后上调了目标价,重点指出了 SAP 稳固的订单能见度以及锁定企业经常性 IT 预算的有利地位。尽管盘中波动表明市场仍在评估全新企业级 AI 功能的执行时间表,但整体投资者情绪对该公司多年的增长轨迹依然保持建设性。
思爱普(SAP)技术分析
思爱普 (SAP) 技术面来看,MACD(12,26,9)数值-0.134,处于中性状态,RSI数值68.197处于中性状态,Williams%R数值9.297处于超买状态,注意关注。
思爱普(SAP)基本面分析
近一月多位分析师给出公司评级为买入。目标价预测平均价为$277.14,最高价为$367.98,最低价为$196.35。
关于思爱普(SAP)的更多详情
公司特定风险:
- 美国司法部针对公共部门价格操纵的调查:有报道称美国司法部正在调查SAP是否与政府承包商Carahsoft Technology串通,在IT采购合同中操纵价格并向美国联邦机构过度收费,该公司因此面临严重的法律与监管逆风。
- 预计第四季度云未交付订单增长放缓:尽管第三季度营收表现强劲,但管理层指出,受宏观经济逆风、高利率以及高基数对比等因素影响,预计2026年第四季度当前云未交付订单增速将有所放缓。
- 代理式AI(Agentic AI)的执行滞后与变现风险:机构分析师下调了该股评级,原因是开箱即用AI代理的部署进度落后于SAP全年200个代理的目标,引发了市场对客户流失至竞品AI平台以及AI变现推迟的担忧。
- 收购稀释效应与营业利润率承压:旨在获取AI和数据技术资产(如TechWolf、Prior Labs和Dremio)的激进并购(M&A)活动导致短期利润率被稀释,并限制了自由现金流的上行空间。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







