


亚马逊(AMZN)股票11月4日开盘上涨7.24%:原因全解读


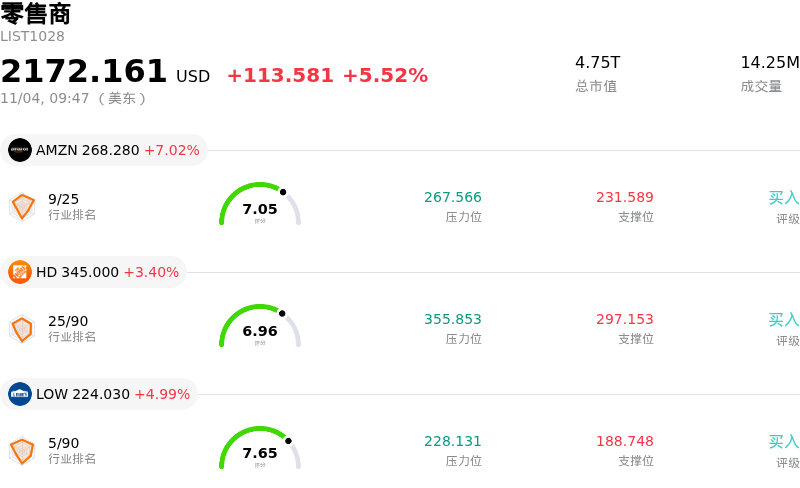
亚马逊 (AMZN) 开盘上涨7.24%, 所属行业零售商上涨5.52% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 亚马逊 (AMZN) 上涨 7.24%;家得宝 (HD) 上涨 4.43%;劳氏 (LOW) 上涨 5.44%。
今日是什么导致了亚马逊(AMZN)股价上涨?
在市场对亚马逊第三季度财报及人工智能战略进行更广泛的重新评估后,市场情绪转向明确看多,推动亚马逊股价大幅上涨。尽管财报发布初期的波动反映出投资者对巨额资本支出及近期自由现金流指标的审视,但市场参与者迅速将焦点转向亚马逊云科技(AWS)的内在实力。在企业对云计算能力和生成式AI工作负载激增需求的推动下,AWS展现出显著的增长加速势头。公司整体业务创纪录的营业利润率也进一步打消了机构投资者的顾虑,表明激进的基础设施投资正在转化为高毛利的收入增长。
管理层的表态为公司长期前景提供了高度确定性,极大地提振了投资者热情。首席执行官安迪·贾西(Andy Jassy)强调,在高达5780亿美元的庞大在手签约订单支撑下,AWS今年的产能已基本售罄。此外,公司预计未来几年云业务部门将保持40%以上的强劲增长,使AWS成为一个不断扩大的万亿美元级别长期增长引擎。企业客户对亚马逊定制芯片以及Bedrock等AI管理工具的快速采用,印证了客户向亚马逊生态系统的迁移正在转化为多年期的商业合约承诺。
华尔街分析师的一系列看多举措为该股注入了额外上涨动能。主流投资研究机构纷纷上调其评级与目标价,理由包括云业务跨年度加速增长、零售物流效率提升以及广告收入趋于稳定。分析师强调,大规模数据中心资本支出带来的短期财务阻力,是巩固AI基础设施领先份额的必要投资,这强化了机构投资者对长期资本回报率的信心。
宏观经济因素也在推动股价走高方面发挥了积极作用。美国中期选举结束后,政治与经济不确定性显著降低,引发主要股指迎来广泛的释然性反弹。随着市场风险偏好全面回升,超大盘科技龙头股获得了大量机构资金流入,形成了宏观顺风,进一步支撑了该股的强劲表现。
亚马逊(AMZN)技术分析
亚马逊 (AMZN) 技术面来看,MACD(12,26,9)数值1.097,处于中性状态,RSI数值61.364处于中性状态,Williams%R数值2.501处于超买状态,注意关注。
亚马逊(AMZN)媒体舆情
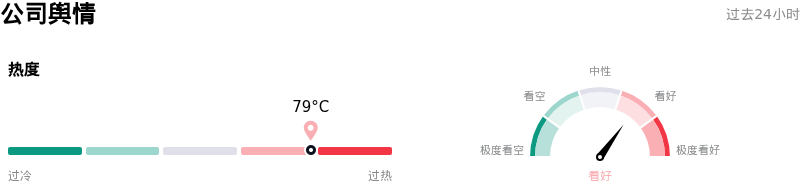
亚马逊 (AMZN) 公司舆情热度来看,当前热度79,处于很热状态;公司市场舆情方向来看,当前舆情指数处于看好状态。
亚马逊(AMZN)基本面分析
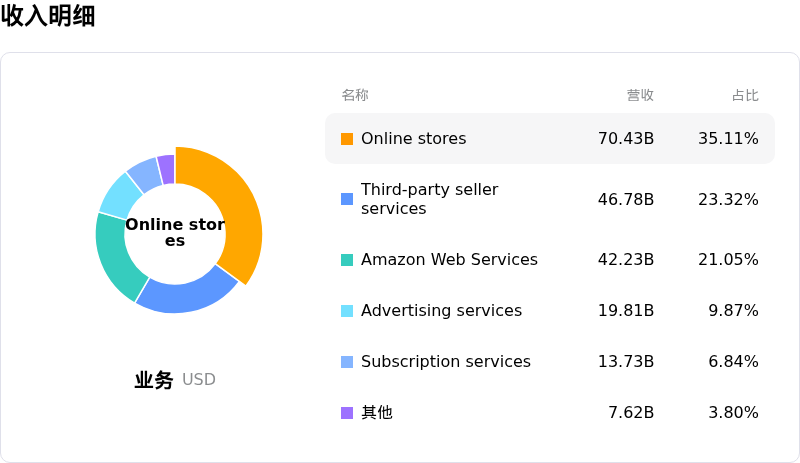
亚马逊 (AMZN) 处于零售商行业,最新年度营业收入$716.92B,处于行业1,净利润$77.67B,处于行业1。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$322.91,最高价为$405.00,最低价为$207.00。
关于亚马逊(AMZN)的更多详情
公司特有风险:
- 自由现金流恶化与激进的资本支出扩张:在用于扩展AI基础设施的单季度物业与设备采购额达到772.6亿美元后,过去12个月自由现金流转为424亿美元的净流出。管理层重申了2026年近2200亿美元的资本支出目标,而分析师预测2027年将超过3000亿美元,因现金流转化推迟引发了机构投资者的警惕。
- 第三季度营收不及预期且假日季业绩指引疲软:受核心零售业务大幅放缓(网上商店销售额仅增长2%)拖累,第三季度营收(2019.4亿美元)和每股收益(1.89美元)均未达到华尔街预期。管理层给出的第四季度营收指引为2400亿美元至2470亿美元,其中值落在了关键假日季到来前分析师共识预期的下限,加剧了对增长放缓的担忧。
- 广告收入拖累与AI颠覆威胁:亚马逊高毛利的广告业务未达到季度一致预期,因围绕广告竞价定价的监管挑战持续存在而引发担忧。此外,分析师还强调了来自新兴生成式AI购物代理的结构性下行风险,这些代理可能会绕过传统的赞助搜索商品列表。
- 债务负担剧增与利息支出上升:为了给服务器和数据中心的高速扩张进行融资,长期债务在2026年翻了一番,达到1731亿美元。这一激进的发债举措推动单季度利息支出从上年同期的5.38亿美元激增至16.91亿美元,挤压了整体利润率,并消除了近期进行股票回购的空间。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







