


马拉松原油(MPC)股票10月29日盘中下跌3.91%:关键驱动因素揭晓



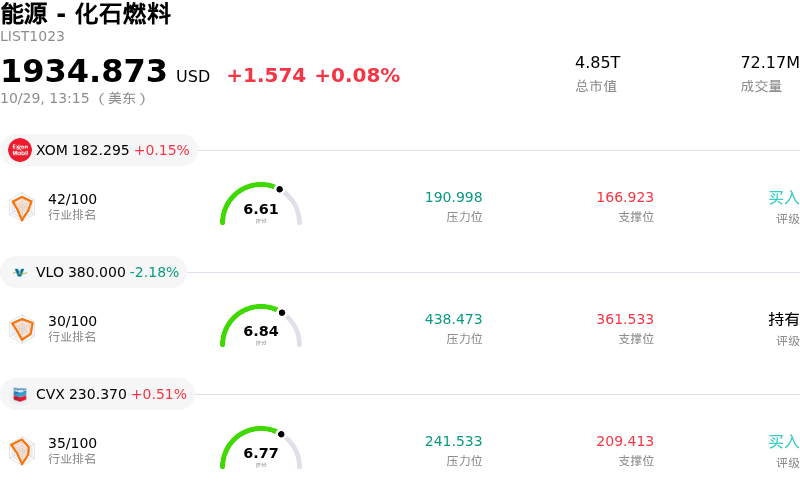
马拉松原油 (MPC) 盘中下跌3.91%, 所属行业能源 - 化石燃料上涨0.08% ,公司涨幅跑输行业涨幅,行业成交额前三股票 埃克森美孚 (XOM) 上涨 0.15%;瓦莱罗能源 (VLO) 下跌 2.18%;雪佛龙 (CVX) 上涨 0.51%。
今日是什么导致了马拉松原油(MPC)股价下跌?
由于更广泛的下游能源行业动态以及对炼油利润率的担忧打压了投资者情绪,马拉松石油公司(Marathon Petroleum Corporation)面临下行压力。在整个炼油行业,经历了前期的强劲盈利后,市场参与者对裂解价差和燃料利润率可能出现的收缩变得日益谨慎。主要炼油同行的获利回吐凸显了更广泛的资本配置转向,因原油价格波动以及成品油需求预期趋弱,促使机构投资者在三季度财报发布前重新评估对下游股票的近期风险敞口。
公司自身的运营因素也是导致在马拉松石油计划公布三季度财报前市场情绪谨慎的原因之一。管理层此前预计,计划中的检修和炼油厂维护支出约为2.9亿美元,主要集中在墨西哥湾沿岸和美中地区的加工装置。这些高强度的维护活动暂时限制了二次转化装置的可用性,削弱了产品升级能力,并推高了每桶炼油运营成本。尽管该公司近期宣布将季度股息提高10%,但市场关注焦点仍集中在成本压力以及炼油利润捕获能否维持在先前的峰值水平。
今年早些时候的大幅上涨为即将公布的运营业绩设定了较高的估值门槛,导致投资者情绪依然敏感。随着三季度财报定于11月初发布,市场参与者似乎正在降低持仓风险,以应对检修成本偏高、利润率回归正常化以及前瞻指引带来的潜在逆风。
马拉松原油(MPC)技术分析
马拉松原油 (MPC) 技术面来看,MACD(12,26,9)数值-14.936,处于中性状态,RSI数值42.873处于中性状态,Williams%R数值95.659处于超卖状态,注意关注。
马拉松原油(MPC)基本面分析
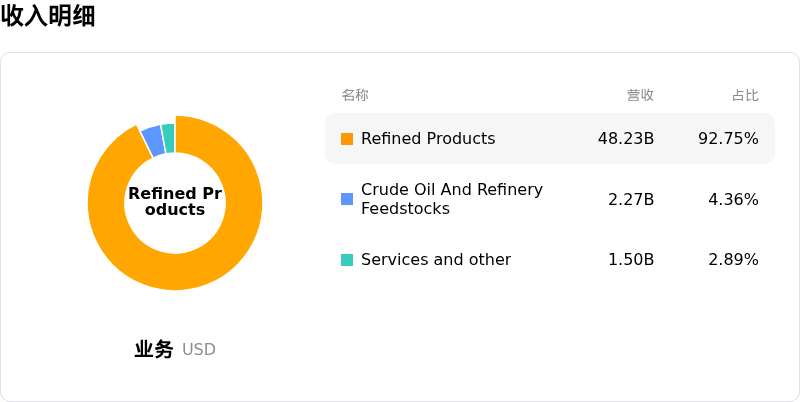
马拉松原油 (MPC) 处于能源 - 化石燃料行业,最新年度营业收入$133.43B,处于行业6,净利润$4.04B,处于行业13。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$425.11,最高价为$560.00,最低价为$186.93。
关于马拉松原油(MPC)的更多详情
公司特有风险:
- 炼油厂计划性维护与大修阻力:管理层指引计划大修成本约为2.9亿美元,主要影响墨西哥湾沿岸和大陆中部设施,这限制了炼油转化吞吐量,将炼油运营成本推高至每桶5.60美元,并在第三季度财报公布前带来运营拖累。
- 估值偏高与盈利预期绷紧:在该股今年迄今涨幅超过170%之后,分析师警告称,当前股价反映了难以持续的高周期中期炼油利润率,如果即将公布的第三季度业绩未能超出高企的市场预期,该股票很容易面临获利回吐和估值倍数压缩。
- 潜在燃料出口限制带来的监管风险:有关可能禁止或限制美国柴油出口以缓解国内燃料通胀的联邦政策讨论,对马拉松(Marathon)进入海外市场构成直接风险,并可能压低国内炼油裂解价差。
- 运营成本压力与炼油利润率正常化:指引的分销成本攀升至16.5亿美元,公司费用达2.6亿美元,加上衍生品平仓等一次性利润捕捉顺风因素的消退,随着全球炼油产能趋于稳定,公司将面临利润率收缩的压力。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







