


Flex Ltd(FLEX)股票10月28日盘中上涨9.50%:释放什么信号?



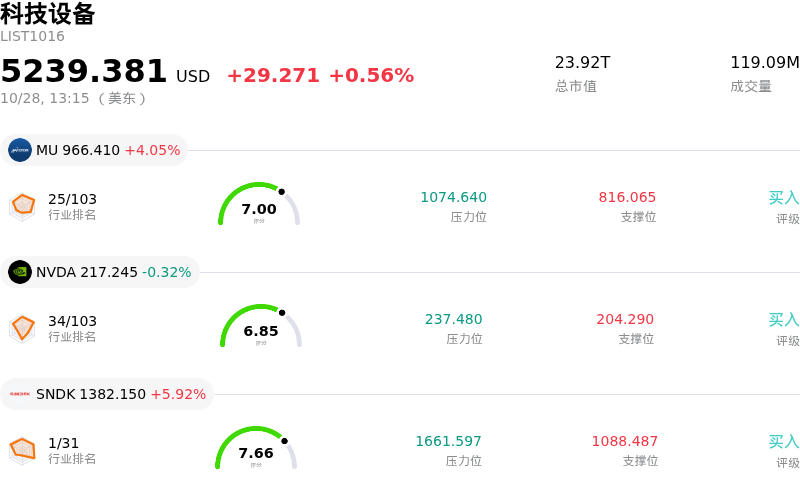
Flex Ltd (FLEX) 盘中上涨9.50%, 所属行业科技设备上涨0.56% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 美光科技 (MU) 上涨 4.17%;英伟达 (NVDA) 下跌 0.31%;闪迪 (SNDK) 上涨 5.99%。
今日是什么导致了Flex Ltd(FLEX)股价上涨?
伟创力(Flex Ltd.)在公布2027财年第二季度财报后股价大幅上涨,其营收与净利润均超出华尔街预期。这家电子制造与供应链解决方案提供商公布的营收受25%的同比增长所推动,同时创纪录的调整后每股收益轻松超越市场一致预期。业绩表现超预期的主要催化剂是对人工智能硬件和数据中心电力生态系统的强劲需求。该公司的云端与电力基础设施业务部门实现了54%的同比增长,表明企业在AI计算、专业散热和电源管理方面的强劲支出正直接转化为更高的制造产量和扩大的利润率。
除了强劲的季度业绩外,管理层还上调了2027财年全年的销售额、营业利润率和调整后每股收益指引。伟创力预示着进入本财年下半年增长势头将加速,这得益于将其高增长的云端与电力基础设施部门分拆为名为Axiom的独立公司的持续推进,该分拆计划目标于2027日历年年初完成。此外,对EPC Power等近期战略收购的整合增强了伟创力的端到端电力产品组合,巩固了其在高价值基础设施市场中的竞争地位。强劲的运营表现和上调的公司前景构成了直接的利好催化剂,为投资者提供了基本面上的定心丸,并在近期经历数周的股票盘整后推动股价大幅向上重估。
Flex Ltd(FLEX)技术分析
Flex Ltd (FLEX) 技术面来看,MACD(12,26,9)数值-3.030,处于卖出状态,RSI数值42.754处于中性状态,Williams%R数值63.043处于卖出状态,注意关注。
Flex Ltd(FLEX)基本面分析
Flex Ltd (FLEX) 处于科技设备行业,最新年度营业收入$27.91B,处于行业2,净利润$880.00M,处于行业6。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$158.89,最高价为$180.00,最低价为$135.00。
关于Flex Ltd(FLEX)的更多详情
公司特定风险:
- 自由现金流收缩:在其2027财年第二季度的 Form 8-K 文件中,六个月的自由现金流从上年同期的5.73亿美元降至3.02亿美元,主要是受到与其公司重组相关的分拆成本上升的严重制约。
- 分拆带来的或有负债:云与电力基础设施业务部门(Axiom Solutions International)的拟议分拆给资产负债表带来了风险暴露。原因是一项20亿美元的优先股协议规定,若交易推迟或未能在2027年12月31日前完成,将触发高达125%的强制赎回担保。
- 债务与杠杆压力上升:在提取11亿美元过桥贷款用以资助对 EPC Power 的收购后,公司财务风险进一步加剧。随着 AI 数据中心基础设施资本支出需求的增长,利息费用负债也随之加重。
- 分析师下调估值评级:包括美银证券在内的华尔街分析师下调了 FLEX 的目标价,以反映估值倍数的压缩。这主要是由于市场对其更高的债务负担、优先股股权稀释以及整体交易执行复杂性的审视与担忧。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。









