


佳明公司(GRMN)股票10月28日盘中下跌6.78%:关键驱动因素揭晓



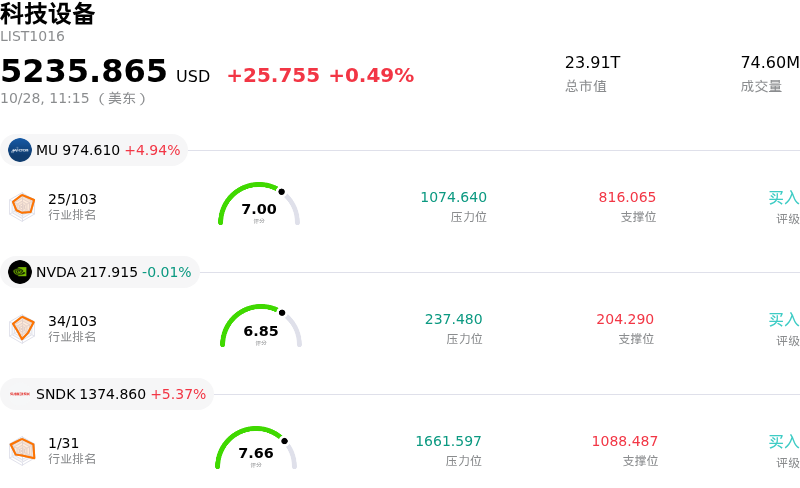
佳明公司 (GRMN) 盘中下跌6.78%, 所属行业科技设备上涨0.49% ,公司涨幅跑输行业涨幅,行业成交额前三股票 美光科技 (MU) 上涨 4.94%;英伟达 (NVDA) 下跌 0.01%;闪迪 (SNDK) 上涨 5.44%。
今日是什么导致了佳明公司(GRMN)股价下跌?
尽管佳明(Garmin)公布的第三季度每股收益超出了华尔街预期并上调了全年业绩指引,但在财报发布后,该公司股价仍遭遇了明显的下行压力。市场情绪受阻主要是因为营业收入,其营收仅基本符合市场普遍预期,未能实现决定性的超预期增长。在此次财报发布前,佳明经历了一轮持续数月的上涨,使其估值倍数高于行业平均水平;因此,缺乏大幅超预期的营收表现引发了投资者典型的“利好出尽”获利了结操作。
对营业盈利能力的进一步拆解也抑制了机构投资者的热情。尽管综合毛利率扩大至创纪录水平,但投资者指出,该数据受益于一项一次性收益——具体为3300万美元的关税退款。扣除这一特定项目后表明,核心毛利率的提升虽然健康,但并不像表面数据所示的那样剧烈。此外,底层业务板块的分化加剧了市场对执行力的担忧。在 fēnix 9 系列智能手表等新产品推出的推动下,健身与户外部门表现出强劲势头,但这部分增长被汽车 OEM 业务的持续疲软所掩盖,后者营收同比下降 20%,并导致了营业亏损。
展望未来,佳明将其全年营收预期上调至约 81.5 亿美元,将调整后每股收益上调至 10.80 美元,这表明随着公司进入关键的假日销售旺季,业务呈现出积极的发展势头。然而,鉴于围绕高端消费硬件需求的宏观经济逆风以及处于高位的股票估值,市场参与者似乎在建立新的多头仓位之前,希望看到所有业务板块实现更为平衡的营收加速增长。
佳明公司(GRMN)技术分析
佳明公司 (GRMN) 技术面来看,MACD(12,26,9)数值-0.358,处于中性状态,RSI数值37.586处于中性状态,Williams%R数值85.834处于超卖状态,注意关注。
佳明公司(GRMN)基本面分析
佳明公司 (GRMN) 处于科技设备行业,最新年度营业收入$7.25B,处于行业7,净利润$1.66B,处于行业7。「公司简介」
近一月多位分析师给出公司评级为持有。目标价预测平均价为$288.30,最高价为$370.00,最低价为$220.00。
关于佳明公司(GRMN)的更多详情
公司特有风险:
- 汽车 OEM 业务收入收缩与营业亏损:在 2026 财年第三季度 8-K 财报中,佳明(Garmin)公布其汽车 OEM 板块收入同比下降 20% 至 1.3191 亿美元——主要是由于域控制器出货量下滑所致——导致该板块出现 1200 万美元的营业亏损,凸显了汽车技术合同持续面临的逆风。
- 营收不及华尔街一致预期:尽管整体季度销售额创下历史新高,但佳明 2026 财年第三季度的净营收为 19.86 亿美元,不及华尔街一致预期的 19.89 亿美元,引发了盘中波动以及机构对其营收增长动能的担忧。
- 估值溢价与估值倍数压缩风险:该股目前的远期市盈率处于 27 倍以上的高位——相较于耐用消费品同行的平均水平存在显著溢价——一旦营收增长有所放缓,该股极易面临获利回吐和估值重塑风险。
- 零部件成本上涨与供应链波动:近期分析师评论强调了持续存在的投入成本风险,特别是存储芯片价格上涨和电子硬件零部件通胀,这对其核心健身和户外设备产品线的毛利率扩张构成威胁。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。









