


英特尔(INTC)股票10月26日盘中上涨3.74%:真相来了



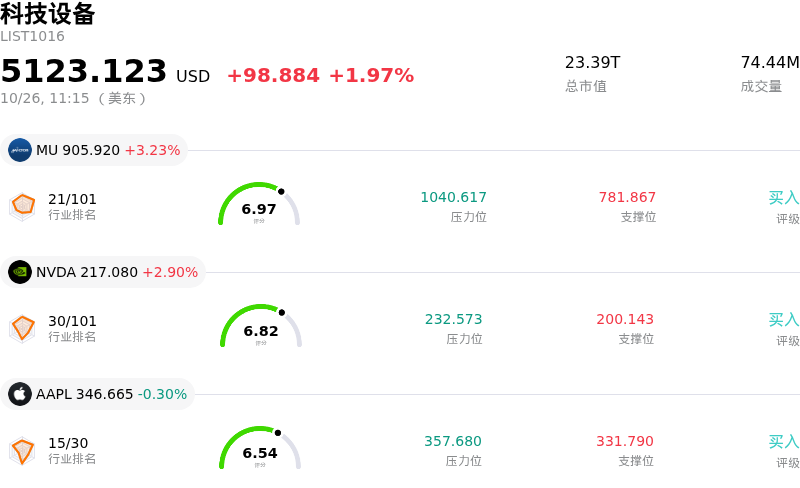
英特尔 (INTC) 盘中上涨3.74%, 所属行业科技设备上涨1.97% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 美光科技 (MU) 上涨 3.23%;英伟达 (NVDA) 上涨 2.94%;苹果 (AAPL) 下跌 0.25%。
今日是什么导致了英特尔(INTC)股价上涨?
随着整个半导体板块在近期回调后市场情绪有所企稳,英特尔出现反弹回升,盘中伴随剧烈震荡。投资者趁低价逢低买入,消化了近期全行业对科技供应链瓶颈的担忧。买盘兴趣的重燃凸显出市场对半导体行业基本面需求驱动因素的信心日益增强,特别是在数据中心计算和中央处理器(CPU)领域。
推动股价积极走势的关键催化剂,是华尔街更新研报所引发的机构买盘热情。来自 New Street 等机构的分析师态度转向更加看多,基于对结构性 CPU 短缺将增强英特尔经营转机能力的预期,将该股评级上调至“买入”。此外,市场参与者正赶在该公司第三季度财报发布前积极布局;市场一致预期在服务器业务和先进封装解决方案强劲需求的推动下,其营收和净利润将实现显著的同比增长。
尽管短期动能仍具支撑力,但投资者仍在继续关注多项关键的运营与宏观经济因素。市场关注的焦点在于管理层能否有效执行其晶圆代工制造路线图、扩大先进封装产能,并在不损害自由现金流生成能力的前提下应对高企的资本支出。此外,人工智能(AI)加速器领域的持续竞争压力以及潜在的宏观经济逆风,都需要公司展现出持续的运营执行力,以支撑现有的估值水平并维持机构投资者的支持。
英特尔(INTC)技术分析
英特尔 (INTC) 技术面来看,MACD(12,26,9)数值-4.135,处于卖出状态,RSI数值37.643处于中性状态,Williams%R数值82.075处于超卖状态,注意关注。
英特尔(INTC)媒体舆情
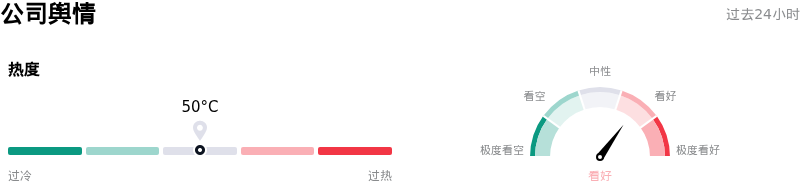
英特尔 (INTC) 公司舆情热度来看,当前热度50,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于看好状态。
英特尔(INTC)基本面分析
英特尔 (INTC) 处于科技设备行业,最新年度营业收入$52.85B,处于行业6,净利润$-267.00M,处于行业111。「公司简介」
近一月多位分析师给出公司评级为持有。目标价预测平均价为$115.09,最高价为$200.00,最低价为$80.00。
关于英特尔(INTC)的更多详情
公司特定风险:
- 即将来临的财报波动与估值风险:在10月29日公布2026财年第三季度财报之前,期权交易员正在定价财报后近10%的股价波动,这反映出在过去一个月股价回撤29%之后,市场对偏高的远期估值倍数持犹豫态度。
- 服务器及PC市场份额持续流失:摩根大通的机构研究强调了结构性的市场份额侵蚀,英特尔的服务器 x86 CPU 营收市场份额已降至53%,PC 市场份额降至68%,同时预计未来几个季度还将进一步被主要竞争对手夺走市场份额。
- 外部代工商业化进程缓慢:尽管在其 18A 制程节点上投入巨资,英特尔的外部代工年化收入仍维持在约10亿美元的低位,引发了机构对其第三方客户采纳情况以及与代工同行相比的制造规模的担忧。
- 自由现金流压力与股东稀释风险:全球晶圆厂扩张带来的巨额资本支出需求,加上调整后自由现金流为负,迫使其近期发行了200亿美元的普通股,这构成了潜在的资产负债表拖累和股权稀释风险。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







