


拉姆研究(LRCX)股票10月13日盘中下跌3.38%:背后推手曝光



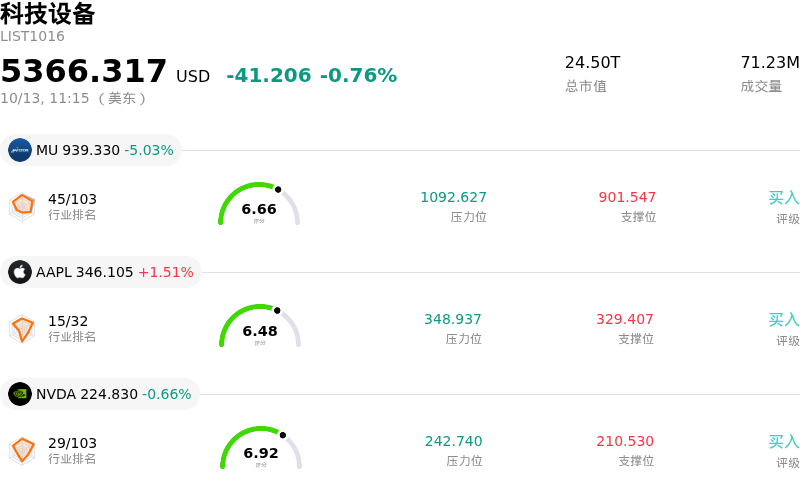
拉姆研究 (LRCX) 盘中下跌3.38%, 所属行业科技设备下跌0.76% ,公司涨幅跑输行业涨幅,行业成交额前三股票 美光科技 (MU) 下跌 5.03%;苹果 (AAPL) 上涨 1.51%;英伟达 (NVDA) 下跌 0.64%。
今日是什么导致了拉姆研究(LRCX)股价下跌?
泛林集团(Lam Research Corporation)今日面临下行压力,这主要是受到整个半导体资本设备板块内短期获利了结和谨慎的投资组合调仓所驱动。在受全球人工智能基础设施激进支出推动的连续多个季度大幅上涨之后,市场参与者似乎在该公司即将发布季度财报前选择获利落袋。鉴于该股相对于历史估值倍数偏高的估值,投资者对营收和利润率扩张的预期依然极高,这加剧了对财报前仓位调整和短期波动率的敏感度。
除了更广泛的板块动态外,持续存在的宏观经济和地缘政治担忧继续压制围绕芯片设备制造商的市场情绪。投资者对针对中国的先进半导体技术出口限制保持谨慎,而中国市场在历史上一直是刻蚀和沉积设备的主要收入贡献来源。尽管全球一线晶圆代工厂对先进逻辑芯片和高带宽内存(HBM)设备的需求依然强劲,但客户支出持续从中国大陆市场发生的结构性转移,仍然带来了一项潜在的压制因素,对波动性敏感的机构基金正对此保持密切关注。
尽管出现盘中回调,但支撑该公司核心业务的行业基本面驱动因素在结构上依然稳固。复杂微架构的快速兴起、先进封装以及存储技术迭代,继续推动全球晶圆厂保持较高的设备投入密度。虽然短期股价走势反映了机构交易员加剧的波动性和财报前的风险管理,但更长期的多年发展逻辑仍与主要超大规模云厂商和前沿芯片制造商的资本支出周期密切相关。
拉姆研究(LRCX)技术分析
拉姆研究 (LRCX) 技术面来看,MACD(12,26,9)数值-4.427,处于中性状态,RSI数值41.981处于中性状态,Williams%R数值96.854处于超卖状态,注意关注。
拉姆研究(LRCX)基本面分析
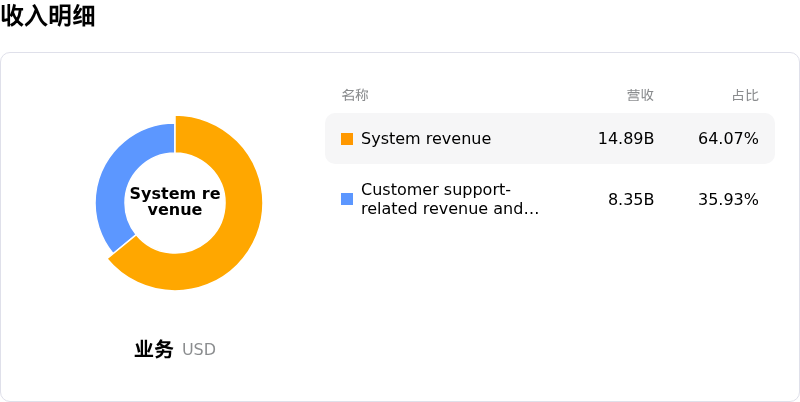
拉姆研究 (LRCX) 处于科技设备行业,最新年度营业收入$23.23B,处于行业12,净利润$7.27B,处于行业7。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$371.82,最高价为$500.00,最低价为$213.00。
关于拉姆研究(LRCX)的更多详情
公司特有风险:
- 财报公布前减仓与估值倍数收缩:在10月21日季度财务报告发布前,出于对估值指标偏高的担忧(包括远期市盈率超过33倍,高于历史平均水平),盘中抛售压力和机构去风险操作有所加剧。
- 中国市场营收收缩与地缘政治贸易管制:泛林集团(Lam Research)面临营收增速放缓,因其中国市场营收贡献率已从34%降至26%,持续的贸易紧张局势和美国出口管制限制正威胁到对该地区晶圆厂的短期设备出货。
- 存储芯片资本支出周期性与集中度风险:对DRAM和3D NAND晶圆制造设备(WFE)的高度依赖,使该公司极易受到台积电、三星和美光科技等关键代工及存储芯片客户突然缩减资本支出或暂停项目的影响。
- 研发费用强度与利润率压力:居高不下的研发支出——目前约占总运营支出的67%——若短期内设备采用率或营收增长放缓,将对营业利润率和盈利能力构成下行风险。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。








