甲骨文(ORCL)股票10月12日盘中下跌3.19%:投资者必看的核心信息



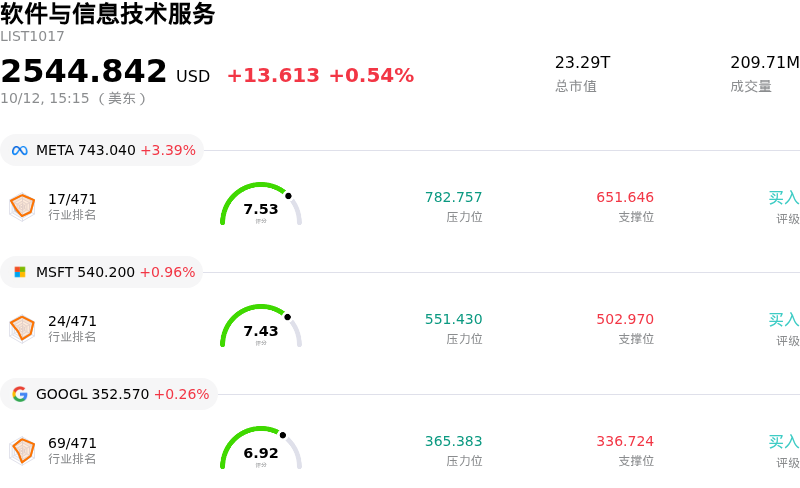
甲骨文 (ORCL) 盘中下跌3.19%, 所属行业软件与信息技术服务上涨0.54% ,公司涨幅跑输行业涨幅,行业成交额前三股票 Meta Platforms Inc (META) 上涨 3.39%;微软 (MSFT) 上涨 0.90%;谷歌-A (GOOGL) 上涨 0.26%。
今日是什么导致了甲骨文(ORCL)股价下跌?
随着科技股整体遭遇抛售压力,加之市场对关键人工智能(AI)合作伙伴违约风险的担忧隐现,甲骨文(Oracle)股价走势承压下行,盘中波动明显加剧。有关OpenAI等主要云基础设施客户下调年化营收预期的报道,引发了机构投资者的焦虑,市场担忧这些客户能否实现充分变现,并履行与甲骨文签署的庞大多年期云服务承诺。鉴于市场估值高度依赖于甲骨文将巨额云服务在手订单转化为可持续的高毛利营收的能力,客户需求或偿债能力面临的任何潜在风险,都会迅速引发板块内的获利了结盘。
而对甲骨文激进布局人工智能(AI)所引发的资产负债表担忧持续发酵,进一步加剧了股价抛售。该公司庞大的资本支出策略已导致自由现金流转负,不得不依赖大规模债务融资和表外安排来采购昂贵的硬件与电力基础设施。不断上升的杠杆率和走高的信贷违约互换(CDS)利差,引发了信贷分析师和机构投资者对未来借款成本及信用评级稳定性的担忧,从而掩盖了在手订单的长期增长前景。
运营维度的挑战进一步打压了投资者情绪。供应链和监管障碍(包括大型AI数据中心园区的当地管道铺设延误)带来了执行风险与潜在的成本超支,因为该公司正在考虑采用成本较高的临时供电物流方案,以维持既定的施工进度。加上宏观层面对软件板块估值的谨慎情绪,以及多条主要均线释放出的看空技术信号,在市场参与者纷纷采取避险姿态的背景下,这些因素共同推动该股走低。
甲骨文(ORCL)技术分析
甲骨文 (ORCL) 技术面来看,MACD(12,26,9)数值-0.292,处于卖出状态,RSI数值44.490处于中性状态,Williams%R数值65.892处于卖出状态,注意关注。
甲骨文(ORCL)媒体舆情
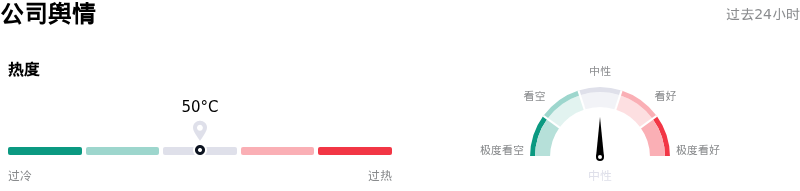
甲骨文 (ORCL) 公司舆情热度来看,当前热度50,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于中性状态。
甲骨文(ORCL)基本面分析
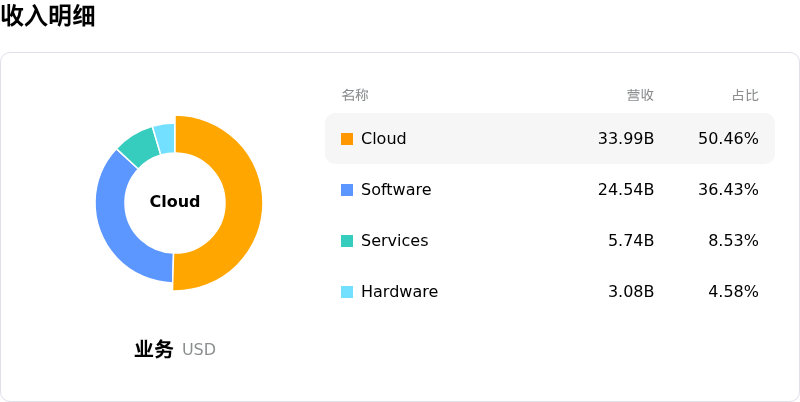
甲骨文 (ORCL) 处于软件与信息技术服务行业,最新年度营业收入$67.36B,处于行业8,净利润$16.98B,处于行业6。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$246.26,最高价为$400.00,最低价为$110.00。
关于甲骨文(ORCL)的更多详情
公司特定风险:
- 数据中心建设执行延迟与不可抗力通知: 新墨西哥州和威斯康星州的电网瓶颈以及监管部门对管道申请的否决,导致了诸如“朱庇特计划”(Project Jupiter)等关键 AI 数据中心项目的延期,迫使甲骨文向开发商发出不可抗力通知,并寻找高昂的替代燃料解决方案,从而威胁到了云业务收入确认的时间表。
- 债务负担与面临信用评级下调的迫切风险: 在自由现金流为 -237 亿美元之后,2027财年高达 900 亿至 950 亿美元的激进资本支出指引加剧了市场对杠杆率的担忧,推升 5 年期信用违约互换(CDS)利差至 261 个基点的历史新高,并增加了信用评级从 BBB- 下调至垃圾级的风险。
- 客户集中度与 OpenAI 交易对手风险: 在甲骨文 6640 亿美元的剩余履约义务(RPO)积压订单中,约有 3000 亿美元直接依赖于 OpenAI。每当市场对 OpenAI 的财务状况、现金消耗率或合同转化进度表产生疑问时,甲骨文都会面临剧烈的波动风险。
- 基础设施与重组成本不断上升挤压利润率: 数据中心建设成本飙升、使用槽罐车运输天然气发电可能导致成本暴增四倍,以及在其 2026 年重组计划下预计产生的最高达 21 亿美元费用,持续压低毛利率和短期运营盈利能力。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。