百事(PEP)股票10月8日收盘上涨3.73%:投资者必看的核心信息



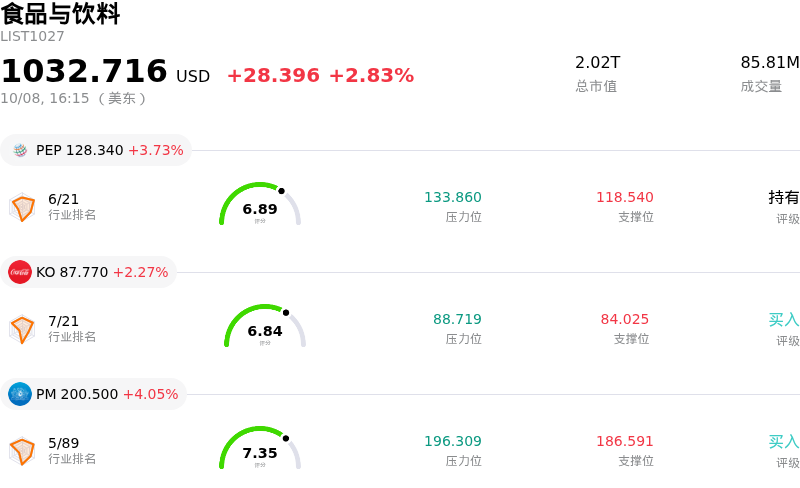
百事 (PEP) 收盘上涨3.73%, 所属行业食品与饮料上涨2.83% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 百事 (PEP) 上涨 3.73%;可口可乐 (KO) 上涨 2.27%;菲利浦莫里斯国际公司 (PM) 上涨 4.05%。
今日是什么导致了百事(PEP)股价上涨?
百事公司第三季度财报表现优异,营业收入和调整后每股收益均超出华尔街预期,推动股价走高。投资者对有机营收增长的加速反应积极,该增速达到了数个季度以来的最高水平。这一营收势头得到了饮料和方便食品在全球销量上显著反弹的支撑,表明尽管宏观经济压力持续存在,基础消费需求正趋于稳定。
季度业绩突显了百事公司国际业务强大的结构性实力,其国际业务实现了高单位数的有机销售额增长,同时营业利润率有所扩大。本土市场方面,虽然北美饮料业务面临好坏参半的需求环境,但在战略性价格调整、品牌创新及扩大促销举措后,北美方便食品业务展现出了令人鼓舞的销量复苏迹象。这种由销量驱动的营收表现向市场参与者释放了积极信号,表明对核心品牌的再投资正在产生销量效益。
由于市场参与者在评估管理层最新的全年业绩指引,盘中交易波动加剧。百事公司调整了全年核心收益预期,反映出广告和营销支出增加、持续的投入成本通胀,以及计划在公司行政开支中实施的结构性降本举措。然而,市场情绪依然保持韧性,因为机构投资者重点关注营收超预期、强劲的国际业务执行力、可靠的股息覆盖以及旨在维持长期扩张的积极降本增效计划。
百事(PEP)技术分析
百事 (PEP) 技术面来看,MACD(12,26,9)数值-0.133,处于卖出状态,RSI数值42.876处于中性状态,Williams%R数值38.665处于买入状态,注意关注。
百事(PEP)媒体舆情
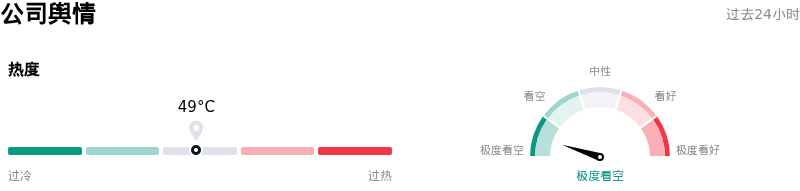
百事 (PEP) 公司舆情热度来看,当前热度49,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于极度看空状态。
百事(PEP)基本面分析
近一月多位分析师给出公司评级为持有。目标价预测平均价为$151.02,最高价为$180.00,最低价为$124.00。
关于百事(PEP)的更多详情
公司特定风险:
- 下调全年利润指引:管理层将其2026财年核心EPS增长指引下调至2.5%–3.5%(此前目标区间下限为5%–7%),并将调整后全年EPS预测修正为8.34美元–8.43美元,远低于机构一致预期的8.55美元。
- 北美休闲食品利润率承压:百事北美食品部门(PepsiCo Foods North America)2026财年第三季度核心营业利润同比萎缩12%,原因是乐事(Lay's)和多力多滋(Doritos)等旗舰品牌的降价未能带来足够的销量增长,以抵消成本投入上升和消费者的抵触情绪。
- 华尔街分析师下调目标价:包括加皇资本市场(RBC Capital)、富国银行(Wells Fargo)和瑞银(UBS)在内的机构经纪商大幅下调了其价格预测和评级,对GLP-1减肥药风潮冲击休闲食品消费、定价权下降以及股息支付率占用超过70%现金流表示高度担忧。
- 依赖一次性关税退税:第三季度核心营业利润增长高度依赖一笔1.78亿美元的非经营性关税退税,若剔除该笔退税,核心经营业绩基本持平,这迫使管理层加快实施结构性降本举措,以捍卫未来的利润率。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。