拉姆研究(LRCX)股票10月8日盘中下跌3.63%:背后推手曝光



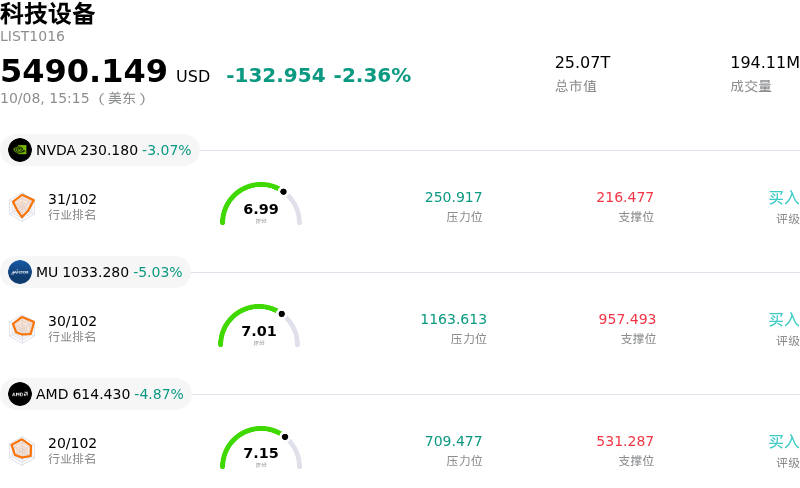
拉姆研究 (LRCX) 盘中下跌3.63%, 所属行业科技设备下跌2.36% ,公司涨幅跑输行业涨幅,行业成交额前三股票 英伟达 (NVDA) 下跌 3.03%;美光科技 (MU) 下跌 4.96%;超威半导体 (AMD) 下跌 4.87%。
今日是什么导致了拉姆研究(LRCX)股价下跌?
盘中泛林集团(Lam Research)股价承压,主因是在人工智能基础设施投资推动股价持续上涨后,更广泛的半导体设备板块遭遇获利回吐。尽管在该公司即将发布财报前,华尔街近期出具了积极研报并上调了目标价,但高企的市场预期已设定了严苛的考验门槛。投资者似乎正赶在即将公布的季度业绩前削减头寸,以规避风险并锁定收益。
估值处于高位是引发盘中抛售的主要原因。在晶圆制造设备需求扩张预期的推动下,该股此前经历了大幅上涨,导致其目前的交易估值倍数相对于历史平均水平及基本面内在价值模型均处于高位。近期机构投资组合的调整以及SEC监管文件所揭示的大型基金减仓动作,进一步放大了下跌动能,反映出半导体设备板块内部的战术性资金调仓。
行业动态呈现出短期喜忧参半的局势。虽然高带宽内存(HBM)、先进逻辑芯片和复杂封装领域的强劲资本支出依然对基本面形成支撑,但短期逆风因素依然存在。其中包括在持续演变的技术贸易政策背景下,区域收入贡献发生的结构性调整,以及客户晶圆厂的产能瓶颈,这可能会影响设备的安装进度。
从机构策略的角度来看,近期的股价波动代表了对短期市场情绪的重新校准,而非核心运营能力的恶化。投资者的焦点依然集中在即将发布的季度财报上,届时市场参与者将密切评估管理层关于毛利率韧性、设备出货轨迹以及订单能见度的指引。
拉姆研究(LRCX)技术分析
拉姆研究 (LRCX) 技术面来看,MACD(12,26,9)数值4.191,处于买入状态,RSI数值50.744处于中性状态,Williams%R数值55.565处于卖出状态,注意关注。
拉姆研究(LRCX)基本面分析
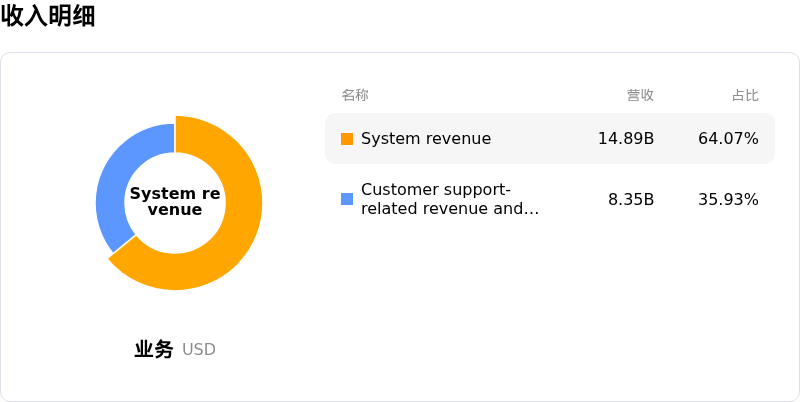
拉姆研究 (LRCX) 处于科技设备行业,最新年度营业收入$23.23B,处于行业12,净利润$7.27B,处于行业7。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$371.65,最高价为$500.00,最低价为$213.00。
关于拉姆研究(LRCX)的更多详情
公司特定风险:
- 估值处于高位与财报前获利了结: 鉴于股价估值倍数相对于内在价值评估处于高位,且贝塔系数高达1.85,市场参与者在10月21日财报发布前展开了短期获利了结并引发波动。
- 存储器资本支出周期性与客户集中度: 营收对DRAM和NAND晶圆制造设备的高度依赖,使公司极易受到台积电、三星和美光科技等主要客户资本支出骤减或暂停支出的影响。
- 地缘政治制裁与中国市场调整: 美国对先进半导体制造设备收紧出口限制,持续挤压对华设备出货量,导致中国市场对总营收的贡献率从历史高点的40%以上降至30%以下。
- 内部人士套现与机构减持: 近期SEC文件和13F披露显示,过去一年中内部人士股票套现金额超过1.75亿美元,同时机构投资经理也缩减了持仓,反映出在股价高企之际的谨慎态度。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。