希捷科技公司(STX)股票10月8日盘中下跌3.64%:关键驱动因素揭晓



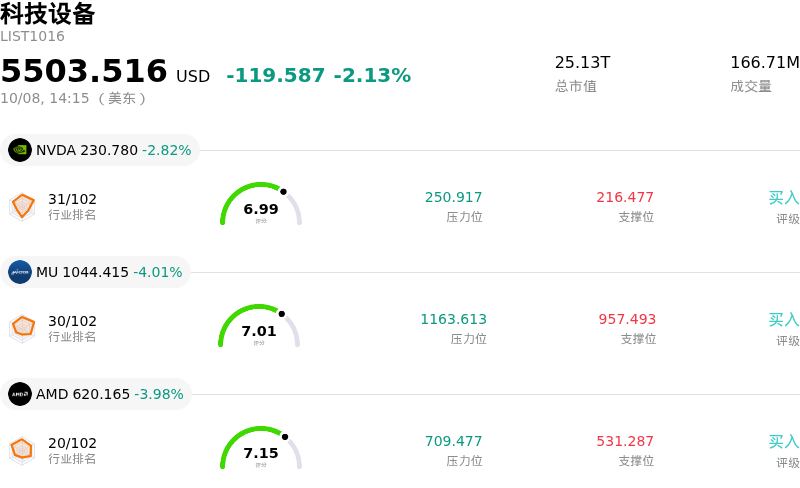
希捷科技公司 (STX) 盘中下跌3.64%, 所属行业科技设备下跌2.13% ,公司涨幅跑输行业涨幅,行业成交额前三股票 英伟达 (NVDA) 下跌 2.91%;美光科技 (MU) 下跌 4.14%;超威半导体 (AMD) 下跌 4.06%。
今日是什么导致了希捷科技公司(STX)股价下跌?
随着市场参与者对大容量数据存储行业竞争格局变化和供应预期做出反应,希捷科技面临下行压力。近期股价走弱的主要诱因源于相关报道,报道指出现场主要行业竞争对手制定了激进的扩产计划,旨在抢占不断增长的人工智能数据中心需求。这些消息重新引发了机构投资者对中长期机械硬盘可能出现供过于求的担忧,而在经历了长期的供应紧张和强劲的近线硬盘需求之后,这种供过于求可能会削弱公司的定价能力并挤压营业利润率。
未经证实的消息称该公司可能参与一项针对关键磁头制造资产的竞争性竞标,涉资高达数十亿美元,这进一步加剧了投资者的谨慎情绪。华尔街分析师指出,参与这场高风险收购可能需要巨额资本支出,从而可能推高债务水平并稀释自由现金流。尽管对于热辅助磁记录平台等先进存储技术而言,垂直整合仍是战略优先事项,但市场参与者对昂贵竞标过程可能带来的执行风险和资产负债表压力表示质疑。
此次回调也反映出,在超大规模云基础设施投资推动股价今年迄今录得强劲涨幅之后,市场出现的短期获利了结行为。相较于历史指标,该股目前处于高估值倍数区间,因而对行业新闻和内部人交易披露变得愈发敏感。尽管短期存在波动,但云存储容量强劲的结构性需求依然支撑着机构对企业级存储领域的共识,即将公布的季度财报以及管理层关于资本配置的指导意见将成为检验市场情绪的关键考验。
希捷科技公司(STX)技术分析
希捷科技公司 (STX) 技术面来看,MACD(12,26,9)数值-26.265,处于中性状态,RSI数值39.551处于中性状态,Williams%R数值95.298处于超卖状态,注意关注。
希捷科技公司(STX)媒体舆情
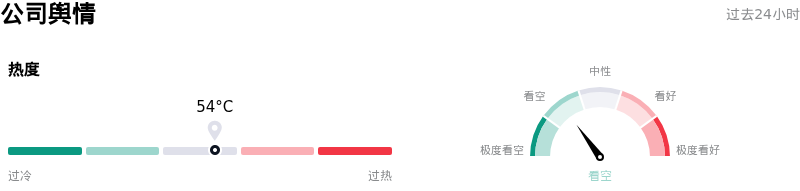
希捷科技公司 (STX) 公司舆情热度来看,当前热度54,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于看空状态。
希捷科技公司(STX)基本面分析
希捷科技公司 (STX) 处于科技设备行业,最新年度营业收入$12.20B,处于行业10,净利润$3.18B,处于行业5。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$1100.19,最高价为$1400.00,最低价为$714.00。
关于希捷科技公司(STX)的更多详情
公司特定风险:
- 数十亿美元并购竞标战充满不确定性: 媒体报道透露,希捷正与东芝角逐TDK磁头业务的竞标,引发了机构对潜在资产负债表压力、债务扩张、利润率收缩以及监管审查加剧的担忧。
- 竞争对手产能扩张与市场供过于求: 有消息称东芝计划到2027财年将其数据中心硬盘(HDD)产能翻倍,引发了对市场即将来临的供过于求的担忧,威胁到希捷的长期定价能力和近线存储利润率。
- 估值倍数偏高与内部人士减持股票: 相比历史平均水平,希捷目前的交易估值倍数偏高,依然容易面临大幅回调;同时,SEC Form 4文件显示高管内部减持股票金额已超2700万美元,加剧了盘中下行压力。
- 分析师下调评级与利润率波动: 近期的研究报告下调(包括Zacks将STX下调至“持有”评级)凸显出在即将公布季度财报之际,华尔街对资本投入过高及短期利润率风险的担忧日益加剧。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。