台积电(TSM)股票10月8日盘中下跌3.09%:释放什么信号?

TradingKey2026年10月8日 17:16


• 台积电股价因短期获利了结而面临抛售压力。
• 尽管9月营收小幅下滑,但创纪录的第三季度营收仍超出华尔街预期。
• 该股 RSI 指标呈中性状态,且处于分析师平均目标价水平。
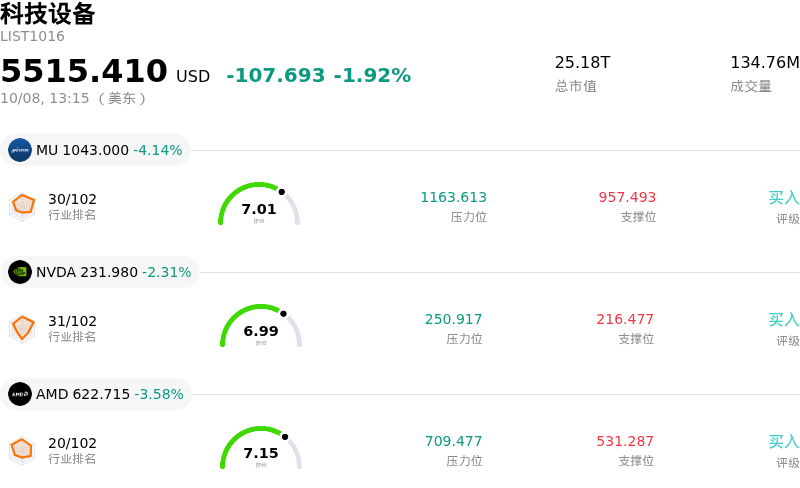
台积电 (TSM) 盘中下跌3.09%, 所属行业科技设备下跌1.92% ,公司涨幅跑输行业涨幅,行业成交额前三股票 美光科技 (MU) 下跌 3.91%;英伟达 (NVDA) 下跌 2.20%;超威半导体 (AMD) 下跌 3.38%。
今日是什么导致了台积电(TSM)股价下跌?
在公布最新销售数据后,台积电股价出现下跌,这主要是受短期获利了结驱动。尽管该公司公布的第三季度营收创下历史新高,同时超越了华尔街预期和自身指引,但9月销售额较8月仍录得微幅环比下滑。在半导体及人工智能硬件股票经历长期上涨之后,投资者往往会将此类备受瞩目的月度数据发布视为锁定收益的催化剂。
对估值的考量也加剧了抛售压力。得益于主要科技客户对先进制程和AI加速器的强劲需求,台积电股价在过去几个季度大幅上涨,估值倍数已接近历史高位溢价水平。如此偏高的估值倍数使得市场参与者对微小的运营波动日益敏感,从而促使机构基金经理再平衡风险敞口并在短期内保持谨慎。
此外,在该公司计划于10月中旬发布完整季度财报前,由于已进入财报发布前的静默期,盘中波动性被进一步放大。在此期间,管理层被禁止与投资界沟通,导致交易情绪更容易受到短期板块轮动和宏观层面获利盘的影响。尽管出现阶段性回调,但在对下一代制程技术的坚定投入以及高性能计算部件强劲的长期需求支撑下,其核心业务动能依然稳固。
台积电(TSM)技术分析
台积电 (TSM) 技术面来看,MACD(12,26,9)数值2.628,处于买入状态,RSI数值55.377处于中性状态,Williams%R数值58.183处于卖出状态,注意关注。
台积电(TSM)基本面分析
近一月多位分析师给出公司评级为买入。目标价预测平均价为$550.20,最高价为$700.00,最低价为$440.00。
关于台积电(TSM)的更多详情
公司特定风险:
- TeraFab 合作关系逆转:在埃隆·马斯克公开澄清特斯拉和 SpaceX 将完全控制并运营规划中位于德克萨斯州的 TeraFab 工厂后,股价承受抛售压力。这排除了台积电除了潜在场地转租之外担当主要代工运营角色的可能性,也消退了市场对台积电斩获美国巨额新合同的炒作预期。
- 2纳米制程量产挤压毛利率:由于初期产能爬坡成本高企,下一代2纳米制程技术的快速商业化量产预计将使下半年毛利率被稀释300至400个基点,导致第三季度毛利率指引上限被限制在65%–67%。
- 资本支出飙升及海外运营拖累:将2026年资本支出指引上调至600亿–640亿美元以资助全球晶圆厂扩建(包括亚利桑那州的高成本建设),这大幅增加了固定日常开支与资本风险敞口。若半导体需求周期走弱,将带来结构性毛利率风险。
- 财报公布前估值溢价高企:该股目前在历史高价区间($470–$487)附近交易,远期市销率较其五年历史均值高出近50%。若即将公布的第三季度财报未能轻松超出高企的利润率预期,股价将面临加剧的下行波动风险。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。
免责声明:本网站提供的信息仅供教育和参考之用,不应视为财务或投资建议。
点赞