壳牌(SHEL)股票10月8日开盘上涨3.37%:原因全解读



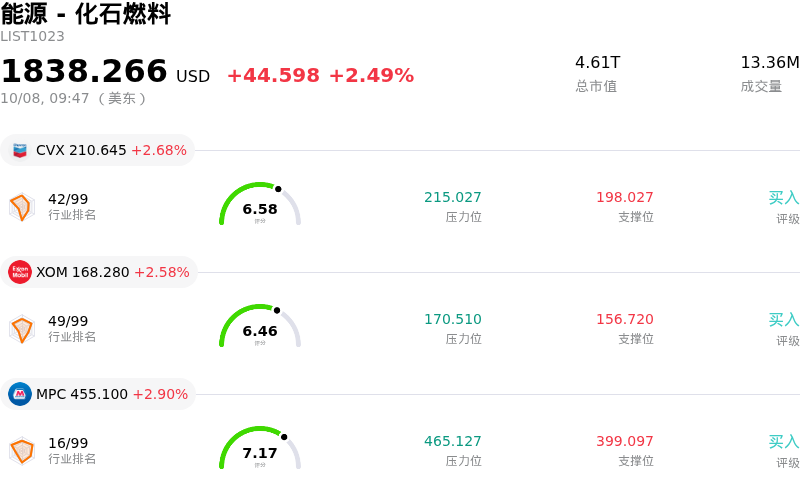
壳牌 (SHEL) 开盘上涨3.37%, 所属行业能源 - 化石燃料上涨2.49% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 雪佛龙 (CVX) 上涨 2.68%;埃克森美孚 (XOM) 上涨 2.58%;马拉松原油 (MPC) 上涨 2.90%。
今日是什么导致了壳牌(SHEL)股价上涨?
壳牌(Shell plc)股价的上涨主要得益于全球基准原油价格的大幅飙升。在多重供给侧风险叠加的推动下,布伦特原油和WTI原油盘中均展现出强劲的上涨动能。中东地区地缘政治局势的升级以及对当地海上航线的担忧,加剧了各大主要交易枢纽对供应中断的恐慌。与此同时,墨西哥湾的恶劣天气迫使海上油气生产暂停及炼油厂临时减产,进一步收紧了全球现货市场的供需平衡,并提振了投资者对大型综合性石油巨头的青睐。
除了宏观利好因素的叠加外,公司自身的运营进展也为股价上涨奠定了坚实的基本面基础。壳牌近期发布了第三季度业绩预告,亮点在于预计指示性炼油毛利将大幅飙升,并上调了综合天然气产量指引。炼油盈利能力的扩大以及更强劲的液化天然气产量指引,促使分析师在完整业绩报告发布前调高了对其净利润的预期。此外,壳牌继续执行其结构化的股票回购计划,通过系统性的股份注销为股价提供持续支撑。
机构层面的积极情绪也巩固了市场需求。华尔街股票研究分析师上调了对该股的评级,指出其具有吸引力的现金流倍数、稳健的资产负债表基本面以及持续的盈利动能。随着原油和天然气价格处于高位,推动综合业务的现金生成能力改善,机构投资者对壳牌具备韧性的资产组合和股东回报策略作出了积极回应。
壳牌(SHEL)技术分析
壳牌 (SHEL) 技术面来看,MACD(12,26,9)数值0.315,处于买入状态,RSI数值68.428处于中性状态,Williams%R数值1.558处于超买状态,注意关注。
壳牌(SHEL)基本面分析
近一月多位分析师给出公司评级为买入。目标价预测平均价为$100.06,最高价为$123.00,最低价为$48.68。
关于壳牌(SHEL)的更多详情
公司特定风险:
- 德国排放证书现金流出:壳牌在其2026年第三季度交易更新中警告称,受德国BEHG碳排放证书支付时间的影响,经营活动现金流(CFFO)将面临25亿美元的重大一次性现金流出,对近期现金流造成重大拖累,并对相比同行的季度流动性对比产生不利扭曲。
- 化学品利润率压缩与运营瓶颈:壳牌预计其第三季度指导性化学品利润率将从第二季度的每吨270美元陡降至每吨208美元,同时预示其市场营销部门的调整后收益将出现环比下降。莱茵河低水位限制了莱茵兰炼油厂的开工率,进一步影响了欧洲炼油业务的运营表现。
- 上游勘探注销与资产减值:该公司宣布,2026年第三季度其上游部门预计将产生约3亿美元的税前探井核销,同时市场营销部门旗下的生物气资产也将计提税后非现金减值,凸显出未证实盆地中持续存在的地质与资本执行风险。
- 净负债扩大与航运租赁成本上升:完成对 ARC Resources 的收购后,由于需要支付即期现金对价并承接债务,加之公司长期航运租赁合同中由宏观因素驱动的可变成本分项上升,资产负债表杠杆率正承压走高。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。