


礼来(LLY)股票10月7日盘中上涨3.94%:真相来了



礼来 (LLY) 盘中上涨3.94%, 所属行业医药与医学研究上涨2.07% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 礼来 (LLY) 上涨 3.94%;Moderna Inc (MRNA) 上涨 2.36%;强生 (JNJ) 上涨 2.20%。
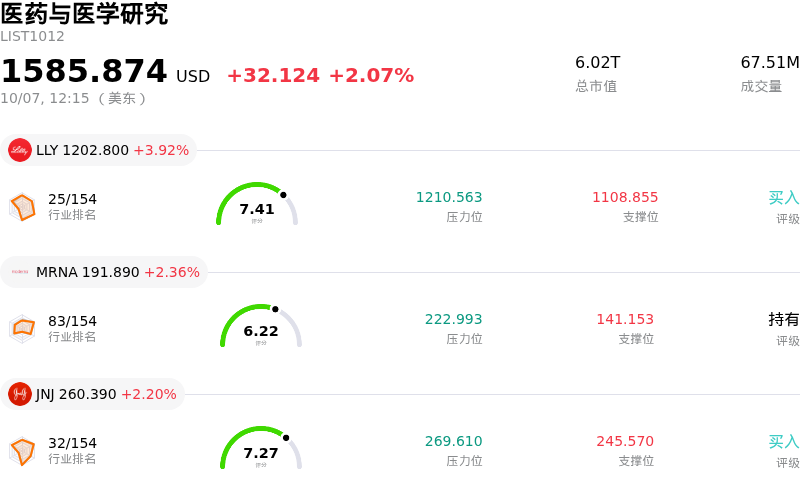
今日是什么导致了礼来(LLY)股价上涨?
礼来今日展现出强劲的上行动力,围绕其行业领先的心血管与代谢业务及下一代减重研发管线的乐观情绪持续提振投资者信心。在关键支撑位的技术买盘支撑,以及对重磅药物 Mounjaro 和 Zepbound 驱动营收持续增长的预期不断强化的推动下,市场参与者纷纷看好这家制药巨头。
机构热情的关键驱动力在于该公司在其现有核心产品之外加速推进的临床管线。近期针对新颖候选药物(包括联合疗法 EloraTZP 和三重受体激动剂 retatrutide)的临床试验最新进展,突显了其在减重和血糖控制方面的显著疗效。与此同时,口服 GLP-1 候选药物 Foundayo 取得的进展,巩固了礼来吸引寻求非注射治疗方案的更广泛患者群体的能力。战略性资本部署也进一步提振了投资者情绪,包括扩大与 Gate Bioscience 的药物研发合作以开发新型小分子疗法。
从市场策略角度来看,华尔街分析师对该股票维持建设性的长期前景预期,强调该公司在代谢健康领域的统治性市场份额以及强劲的利润率。随着机构投资者在即将公布的季度财报前提前布局,坚实的潜在需求动态以及持续进行的全球产能扩张,继续支持其相比于更广泛的医疗健康行业同行享有估值溢价。
礼来(LLY)技术分析
礼来 (LLY) 技术面来看,MACD(12,26,9)数值6.077,处于中性状态,RSI数值60.956处于中性状态,Williams%R数值14.617处于超买状态,注意关注。
礼来(LLY)基本面分析
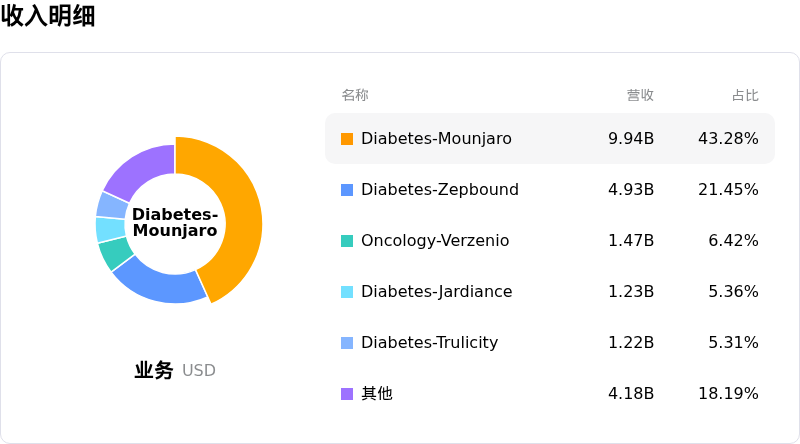
近一月多位分析师给出公司评级为买入。目标价预测平均价为$1306.81,最高价为$1600.00,最低价为$891.22。
关于礼来(LLY)的更多详情
公司特定风险:
- 临床耐受性与研发管线阻力:实验性肥胖症联合疗法 EloraTZP(eloralintide 联合替尔泊肽)近期公布的 2b 期临床试验数据显示,由于胃肠道副作用,患者脱落率较高,这使得市场对下一代减肥方案的耐受性及临床推进产生了疑虑。
- 反垄断反诉与配制药争议:配制药企发起的联邦反垄断诉讼指控礼来存在反竞争行为,称其通过与远程医疗提供商绑定独家分销协议来阻碍价格更低的 GLP-1 配制替代药,从而带来了持续的法律风险和监管审查。
- 肠促胰素产品组合平均售价承压:核心商业驱动产品 Zepbound 和 Mounjaro 的预期降价及现金渠道折扣威胁到了毛利率的提升,若单价侵蚀速度超出整体处方量的增长,将带来下行经营风险。
- 收入集中度与高估值风险:由于总销售额中超过 65% 高度集中于 Mounjaro 和 Zepbound,礼来居高不下的历史估值倍数使得该股极易因内部人大量减持及宏观板块轮动而出现剧烈的盘中回撤。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。








