


康宁(GLW)股票10月6日盘中上涨4.18%:关键驱动因素揭晓



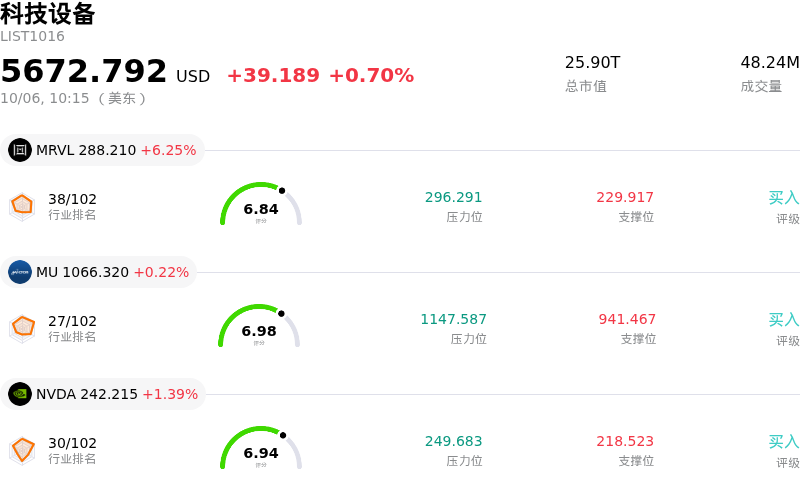
康宁 (GLW) 盘中上涨4.18%, 所属行业科技设备上涨0.70% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 迈威尔科技 (MRVL) 上涨 6.07%;美光科技 (MU) 上涨 0.14%;英伟达 (NVDA) 上涨 1.42%。
今日是什么导致了康宁(GLW)股价上涨?
在机构持续看涨情绪及光通信业务商业可见度提升的推动下,康宁公司(Corning Incorporated)股价呈现显著的上涨势头。主要催化因素源于公司与主要电信运营商及超大规模科技巨头签署的一系列备受瞩目的数十亿美元供货协议,包括与 AT&T 和威瑞森(Verizon)达成的里程碑式协议。这些长期合同凸显了对高密度光纤及先进连接解决方案的强劲结构性需求,而这些产品正是支持人工智能数据中心扩建和全美宽带升级所必需的。
瑞银(UBS)发布积极的评级更新后,华尔街情绪进一步提振了投资者信心。瑞银维持对康宁的“买入”评级,同时上调了其目标价。分析师强调,市场对其核心的光通信和显示科技业务板块的信心日益增强,并指出康宁具备独特优势,能充分把握下一波人工智能硬件基础设施部署的机遇。机构投资者对这一更新后的展望给予了正面回应,将目标价上调视为对其 Springboard 框架下长期盈利增长战略的确认。
这一上涨态势还反映了市场在经历与先前股票发行计划相关的短暂盘整后的逢低买入行为。尽管处于高位的估值指标和潜在的股份稀释仍是需要重点监控的关键风险,但强劲的长期商业承诺项目储备为公司提供了长达多年的可观收入可见度。投资者继续将康宁视为人工智能数据中心、光互联和大容量网络基础设施更广泛长期扩张趋势的根本受益者。
康宁(GLW)技术分析
康宁 (GLW) 技术面来看,MACD(12,26,9)数值2.648,处于买入状态,RSI数值57.186处于中性状态,Williams%R数值1.839处于超买状态,注意关注。
康宁(GLW)媒体舆情
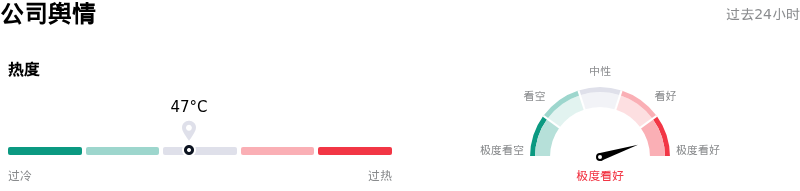
康宁 (GLW) 公司舆情热度来看,当前热度47,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于极度看好状态。
康宁(GLW)基本面分析
近一月多位分析师给出公司评级为买入。目标价预测平均价为$191.01,最高价为$238.00,最低价为$129.00。
关于康宁(GLW)的更多详情
公司特有风险:
- 20亿美元市价增发引发的股权稀释隐忧: 康宁向美国证券交易委员会(SEC)提交的8-K文件显示,公司已签订股票分销协议,将通过高盛出售最高达20亿美元的普通股。这引发了市场对股权稀释的担忧,并给股价带来了持续的抛售压力。
- 估值倍数高企与获利回吐风险: 在经历AI基础设施概念的强劲上涨后,该股目前的远期市盈率和企业价值倍数均处于高位,这使得股价极易受到盘中剧烈抛售和获利了结的影响。
- 分析师态度谨慎及目标价偏低: 机构给出的谨慎覆盖报告——包括联博研究(Sanford C. Bernstein)给予的“中性”评级以及摩根大通等机构下调目标价——表明市场已达成共识,即短期内AI光通信业务带来的上涨空间已在股价中得到充分体现。
- 业务板块发展失衡与高资本支出压力: 尽管光通信业务仍是主要增长引擎,但消费电子等非光通信业务部门收入表现疲软,同时全球制造产能扩张带来的高额资本支出需求限制了短期自由现金流收益率。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







