百时美施贵宝(BMY)股票10月5日盘中下跌3.56%:投资者必看的核心信息



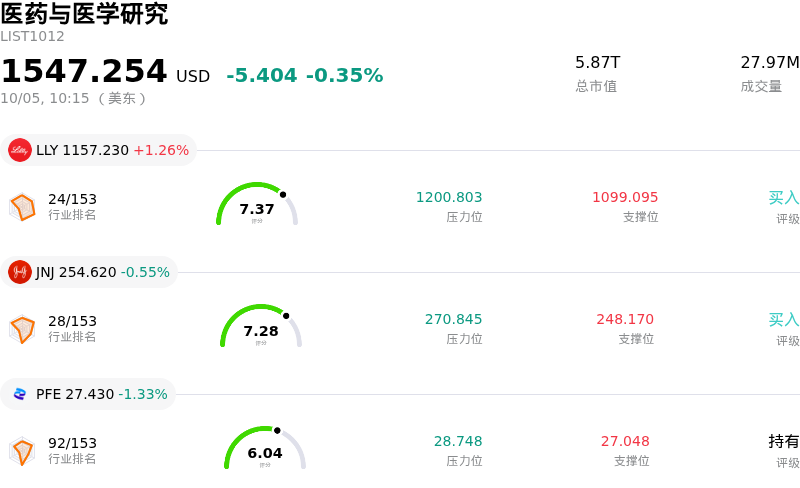
百时美施贵宝 (BMY) 盘中下跌3.56%, 所属行业医药与医学研究下跌0.35% ,公司涨幅跑输行业涨幅,行业成交额前三股票 礼来 (LLY) 上涨 1.26%;强生 (JNJ) 下跌 0.55%;辉瑞 (PFE) 下跌 1.33%。
今日是什么导致了百时美施贵宝(BMY)股价下跌?
百时美施贵宝(Bristol-Myers Squibb)股价下跌,主要是由于华尔街知名机构下调其评级,削弱了投资者对该公司中后期药物管线的信心。Leerink Partners将这家制药巨头的评级下调至“与大盘同步”,同时大幅下调了其目标价。分析师强调,在未来几个月关键临床数据公布之前,执行风险上升且确定性有所降低,导致主要候选管线药物的长期营收和盈利预期被下调。
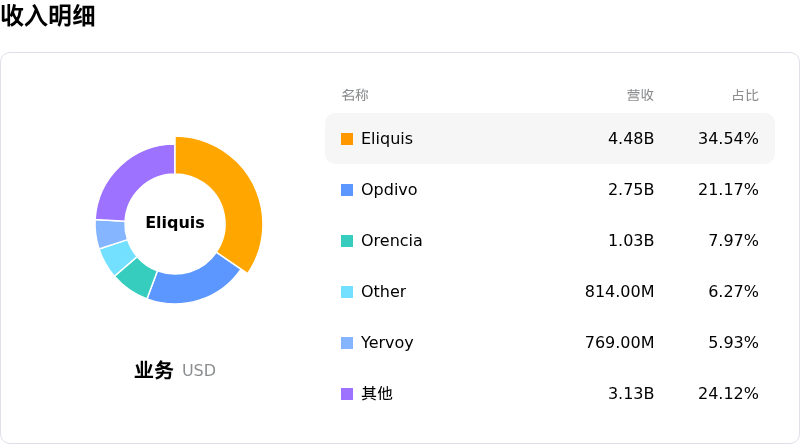
分析师的这一举措加剧了市场对该公司增长轨迹长期存在的结构性焦虑。投资者对核心商业化产品(尤其是占据大部分营收的Eliquis和Opdivo)即将来临的“专利崖”依然敏感。随着本十年后半期专利独占权到期的临近,市场参与者需要对新药研发保持高度信心,以抵消即将来临的营收下降,因此对管线前景的任何负面重新评估都会对估值倍数造成特别严重的打压。
此外,更广泛的政策逆风继续打压大盘生物医药板块的情绪。围绕美国Medicare药品价格谈判的担忧以及整个医疗保健行业持续存在的定价不确定性,带来了持久的结构性压力。结合大盘的波动,随着机构投资者重新校准长期现金流模型,这些对研发管线和监管政策的担忧引发了盘中抛售。
百时美施贵宝(BMY)技术分析
百时美施贵宝 (BMY) 技术面来看,MACD(12,26,9)数值-0.527,处于卖出状态,RSI数值33.126处于中性状态,Williams%R数值94.147处于超卖状态,注意关注。
百时美施贵宝(BMY)基本面分析
百时美施贵宝 (BMY) 处于医药与医学研究行业,最新年度营业收入$48.19B,处于行业11,净利润$7.05B,处于行业12。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$66.81,最高价为$82.00,最低价为$40.00。
关于百时美施贵宝(BMY)的更多详情
公司特定风险:
- 分析师下调评级与大幅削减目标价: Leerink Partners 将百时美施贵宝的评级从“跑赢大盘”下调至“与大盘持平”,同时将其目标价从 73 美元下调至 59 美元,理由是华尔街对管线替代产品的推出时机和商业化执行力的质疑加剧。
- 重磅药物即将失去独占权: 随着包括 Eliquis、Opdivo 和 Revlimid 在内的核心创收疗法接近失去独占权,公司商业模式面临重大的专利悬崖,使核心营收现金流面临仿制药的快速侵蚀。
- 监管价格管控与 IRA 导致的利润率压缩: 根据美国《通胀削减法案》(IRA)开展的联邦药品价格谈判直接针对 Eliquis 等旗舰药物,设定了严格的价格上限,限制了国内定价杠杆并压缩了营业利润率。
- 高杠杆与资本配置压力: 在完成对 Karuna 和 RayzeBio 等公司的高昂收购后,公司持有约 431 亿美元的长期债务;如果新收购的临床管线资产未能达到预期的商业化速度,公司将面临重大的资产负债表风险。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。