希捷科技公司(STX)股票10月5日开盘上涨4.43%:关键驱动因素揭晓



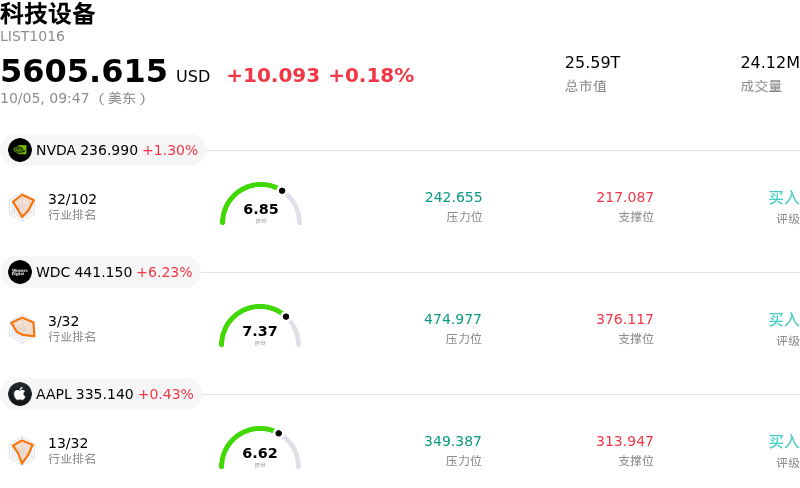
希捷科技公司 (STX) 开盘上涨4.43%, 所属行业科技设备上涨0.18% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 英伟达 (NVDA) 上涨 1.54%;西部数据 (WDC) 上涨 5.97%;苹果 (AAPL) 上涨 0.58%。
今日是什么导致了希捷科技公司(STX)股价上涨?
希捷科技在前一交易日因竞争对手产能扩张相关报道引发大幅抛售之后,盘中迎来稳健反弹。针对东芝拟在多年内将硬盘驱动器产能翻倍的计划,华尔街研究团队出面安抚市场担忧。分析师强调,市场最初的负面反应过度,并指出竞争对手因依赖外部零部件供应商,其产能扩充面临供应链瓶颈。此外,希捷在热辅助磁记录技术上保持着明显的领先优势,这为其在高密度近线存储领域构筑了关键的竞争护城河。
大容量数据存储领域的市场基本面继续支撑着投资者信心。全球对人工智能基础设施和云计算扩张的需求持续超过高容量硬盘的供应。在大规模数据存储方面,硬盘驱动器相较于固态硬盘仍保持着极具吸引力的每TB成本优势,从而确保了来自主要超大规模数据中心运营商的持续订单。由于近线存储产能持续吃紧,且已被客户的多季度长期协议锁定,投资者将此前的下跌视为有利的入场时机,而非行业定价权发生了根本性改变。
从交易角度来看,随着抄底资金入场,此次上涨代表了股价在关键均线支撑位获得支撑后的技术性反弹。随着该公司即将发布最新季度财报,在优化的产品组合推动营收强劲增长和营业利润率提升的预期下,机构情绪保持稳固。分析师的积极点评、坚实的技术面支撑以及AI存储带来的长期趋势顺风共同推动了该股的上涨走势。
希捷科技公司(STX)技术分析
希捷科技公司 (STX) 技术面来看,MACD(12,26,9)数值2.541,处于买入状态,RSI数值51.602处于中性状态,Williams%R数值33.926处于买入状态,注意关注。
希捷科技公司(STX)媒体舆情
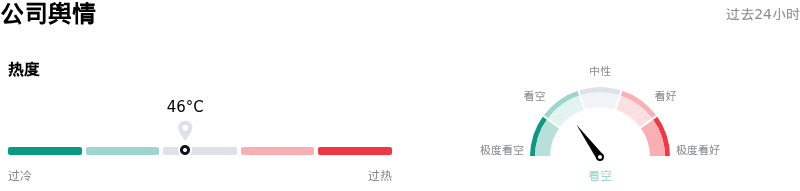
希捷科技公司 (STX) 公司舆情热度来看,当前热度46,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于看空状态。
希捷科技公司(STX)基本面分析
希捷科技公司 (STX) 处于科技设备行业,最新年度营业收入$12.20B,处于行业10,净利润$3.18B,处于行业5。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$1100.19,最高价为$1400.00,最低价为$714.00。
关于希捷科技公司(STX)的更多详情
公司特定风险:
- 机械硬盘(HDD)产能扩张威胁定价权:有报道称,竞争对手东芝计划将其专用于AI数据中心的的机械硬盘(HDD)产能翻倍,这引发了市场对稀缺性遭削弱的严重担忧。分析师指出,行业供应的大量涌入威胁到了紧缺的市场状况以及曾推动希捷营业利润率从0.8%飙升至34.7%峰值水平的双头垄断秩序,并可能削弱其长期合同的定价能力。
- 高管等内部人士大幅减持套现:美国证券交易委员会(SEC)披露文件显示,首席执行官威廉·D·莫斯利(William D. Mosley)根据预先制定的 Rule 10b5-1 交易计划,出售了30,000股股票,价值约为2770万美元。这一大规模内部减持引发了市场审视,并加剧了盘中下行势头,因为投资者将周期高点附近的高管减持解读为估值见顶的信号。
- 估值偏高与利润率压缩风险暴露:在经历了连续数月高达百分之数百的暴涨后,希捷目前的滚动市盈率约为61倍,显著高于历史内在公允价值指标,面临着严重的均值回归风险。股票研究评论警告称,该公司的估值反映的是暂时的供不应求定价,而非持久的结构性护城河,这使得该股票在市场供应出现任何正常化时,极易受到估值倍数压缩的冲击。
- 客户过度集中于超大规模数据中心:由于其总艾字节(exabyte)出货量中约有90%集中在超大规模云数据中心,希捷高度暴露于单一细分市场的采购行为风险之下。主要云服务提供商若寻求替代存储供应商而进行压价或重新分配供应链,可能会抑制近线硬盘的增长以及HAMR(热辅助磁记录)技术的推广应用。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。