


慧与科技(HPE)股票10月2日盘中上涨7.82%:关键驱动因素揭晓



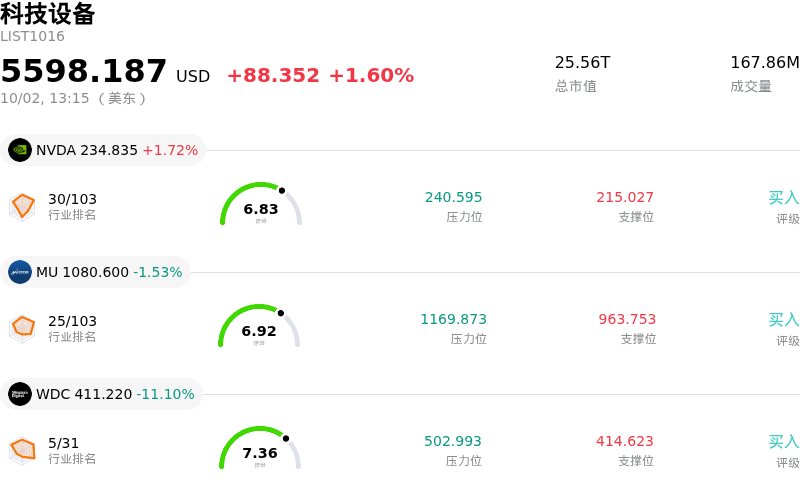
慧与科技 (HPE) 盘中上涨7.82%, 所属行业科技设备上涨1.60% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 英伟达 (NVDA) 上涨 1.65%;美光科技 (MU) 下跌 1.52%;西部数据 (WDC) 下跌 11.10%。
今日是什么导致了慧与科技(HPE)股价上涨?
在强劲的战略指引、高价值合同斩获以及华尔街分析师普遍给出的积极评级等多重利好推动下,市场情绪显著受提振,惠普企业(Hewlett Packard Enterprise)展现出强劲的上行势头。核心催化剂为该公司近期举办的网络业务投资者日(Networking Investor Day),管理层在会上将网络业务部门截至2029财年的长期营收增长预期上调至10%高段至20%低段区间。这一更新后的展望彰显了市场对涵盖交换、路由及安全解决方案的人工智能数据中心基础设施需求的加速增长。此外,云基础设施提供商Vultr宣布采购价值12亿美元的里程碑式订单,采购集成了HPE网络技术的AMD架构AI服务器机架系统,这为该公司在AI领域的执行力与市场渗透力提供了切实商用例证,进一步巩固了投资者信心。
业务经营层面的最新进展引发了华尔街主要研究机构一轮看涨评级及目标的集中上调。包括花旗集团(Citigroup)和大和资本(Daiwa Capital)在内的投资银行纷纷上调其评级并大幅调高目标价,理由是网络业务部门持续保持的高利润率以及收购瞻博网络(Juniper Networks)后带来的整合协同效应。巴克莱(Barclays)、Truist和摩根士丹利(Morgan Stanley)等其他知名机构也在维持积极展望的同时调高了目标价。分析师强调,瞻博网络AI原生架构的融入正将HPE的网络业务提升为核心利润引擎,不仅扩大了营业利润率,也改善了长期盈利可预测性。
宏观经济环境在该交易日为科技硬件股提供了额外支撑。低于预期的美国劳动力市场报告导致美债收益率走低,激发了成长股与硬件类股票广泛的风险偏好。尽管HPE近期股价上涨引发了部分谨慎市场参与者对其估值和执行层面的考量——特别是针对供应链瓶颈以及巨额AI服务器订单的长期交付周期——但不断扩大的积压订单和更高利润率的营收组合,持续巩固着机构投资者对该公司“边缘到云”及AI基础设施战略的兴趣。
慧与科技(HPE)技术分析
慧与科技 (HPE) 技术面来看,MACD(12,26,9)数值1.121,处于买入状态,RSI数值70.030处于买入状态,Williams%R数值3.072处于超买状态,注意关注。
慧与科技(HPE)媒体舆情
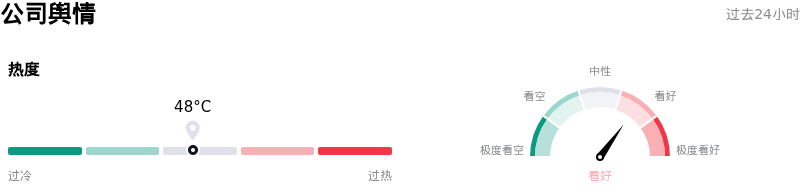
慧与科技 (HPE) 公司舆情热度来看,当前热度48,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于看好状态。
慧与科技(HPE)基本面分析
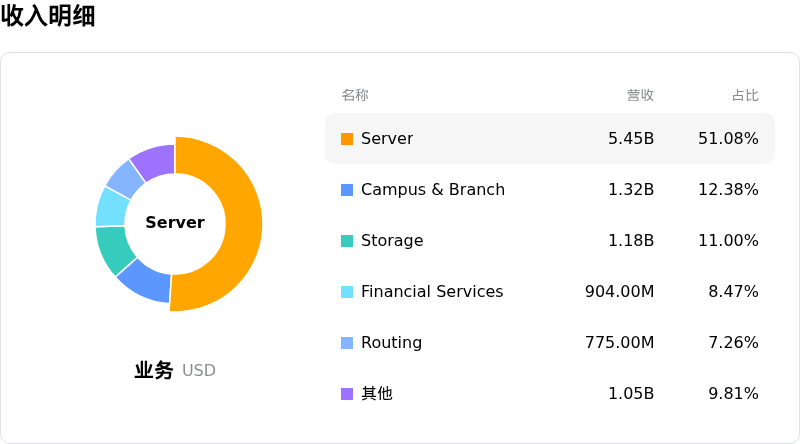
慧与科技 (HPE) 处于科技设备行业,最新年度营业收入$34.30B,处于行业7,净利润$-59.00M,处于行业38。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$0.00,最高价为$0.00,最低价为$0.00。
关于慧与科技(HPE)的更多详情
公司特定风险:
- 估值倍数偏高与分析师维持中立: 在今年迄今累计上涨超过 160% 后,HPE 相比其五年平均水平正处于历史高位的估值倍数,引发了获利了结的担忧。包括 Evercore ISI、瑞银(UBS)和富国银行(Wells Fargo)在内的华尔街主要研究机构已下调其评级或维持中性/等权重评级,并警告称预期的 AI 与网络催化因素已充分反映在当前股价水平中,从而限制了近期上行空间。
- 内存与互连持续面临供应约束: 管理层在近期的投资者交流会中承认,HPE 快速扩张的云与 AI 业务部门继续面临持续的硬件供应瓶颈,特别是高带宽内存和扩展网络组件。这些供应链逆风可能会推迟数十亿美元大规模部署项目的收入确认和交付日程,其中包括其价值 12 亿美元的 Vultr AI 机架合同。
- 毛利率组合承压与资本支出急剧攀升: 由服务器硬件和大规格 AI 集群建设驱动的收入快速扩张,其利润率低于传统企业软件和传统网络业务,从而带来了不利的产品组合转向风险。此外,财务模型预测,截至 2027 和 2028 财年,年度资本支出将大幅增加,这可能会挤压营业利润率,并显著降低未来的自由现金流生成能力。
- 瞻博网络整合执行与高管套现减持: HPE 战略转型能否取得长期成功,很大程度上取决于能否在其以 140 亿美元收购瞻博网络(Juniper Networks)的交易中充分实现 8 亿美元的成本协同效应,同时不干扰核心业务或交叉销售计划。加剧业务执行风险的是,美国证券交易委员会(SEC)Form 4 文件显示了显著的高管内部交易,包括执行副总裁 Rami Rahim 减持了价值超过 210 万美元的普通股,以及首席执行官 Antonio Neri 在历史高点附近抛售了 25 万股。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







